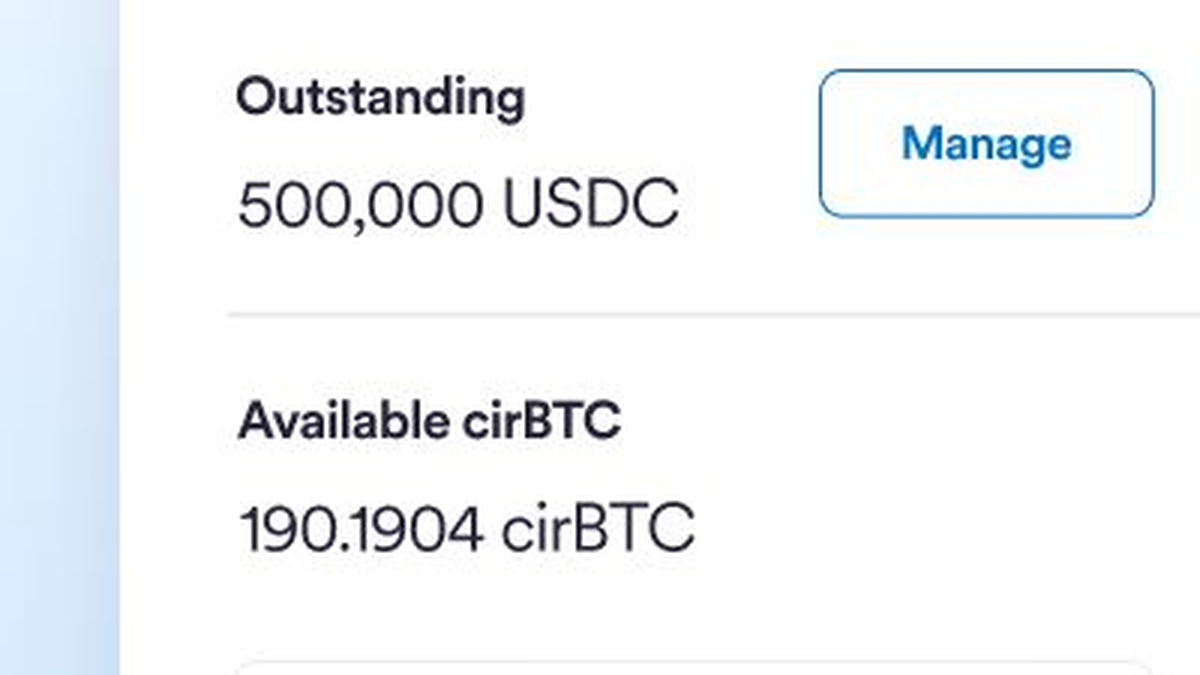


Circle在9月21日上线Digital Asset-Backed Borrowing,面向符合条件的Circle Mint机构客户。用户可以存入BTC、铸造cirBTC,把cirBTC交给受支持的第三方借贷市场作为抵押品,再把借到的USDC直接收回Circle Mint余额。首批支持Arc和Ethereum,Morpho是上线时首个获准接入的第三方协议。它不是无抵押贷款,也不是面向个人用户的“存币生息”产品。
这个产品没有发明新的借贷逻辑。链上超额抵押借贷已经运行多年,变化在于Circle把托管入口、包装比特币、钱包、借贷市场和稳定币结算串成一个机构工作流。过去,财务团队需要分别选择包装资产、跨平台转移、连接协议并把资金结算回账户;现在这些步骤可以从Circle Mint入口协调完成。
把步骤收进一个界面,不等于把市场风险收走
官方流程包括五步:存入BTC并铸造cirBTC,选择支持的第三方市场,抵押cirBTC借出USDC,把USDC收到Circle Mint,最后偿还USDC并释放抵押品。对机构而言,减少人工转账和多套界面可以降低地址填错、权限混乱和对账困难,但贷款本身仍由第三方市场参数决定。
借款利率、抵押率、清算阈值和可用流动性都会变化。BTC下跌时,抵押仓位可能接近清算线;USDC借款利率也可能随资金利用率上升。Circle在页面中明确提醒客户查看实时条款。所谓“不卖BTC获得流动性”,只是保留价格敞口,并没有消除价格风险,反而新增了杠杆和智能合约风险。
cirBTC是这条链路的关键中间层。BTC原生网络不能直接执行Ethereum式智能合约,必须先转化为可在链上协议调用的代币。Circle称cirBTC由原生BTC按1比1支持,储备可以在链上核验,底层BTC由Circle National Trust保管。这里的1比1描述的是储备关系,不代表cirBTC在任何市场、任何时刻都必然无折价成交。
包装资产还包含发行、赎回、托管和合约风险。机构做尽调时不能只看储备数量,还要看私钥与权限结构、赎回条件、司法管辖、应急暂停机制以及资产是否会被再质押。Circle表示自己不运营中心化交易所、去中心化交易所或借贷协议,强调产品的中立性,但客户仍需分别评估Circle、托管实体和第三方市场。
Arc与Ethereum给出两种路径,产品可用范围仍有明确边界
Arc是Circle面向稳定币金融推出的区块链基础设施,Ethereum则拥有更成熟的借贷流动性和机构活动。Circle称Arc上的支持市场预计提供有竞争力的USDC借款条件,但利率仍受利用率、流动性和治理参数影响;Ethereum路径则首先连接Morpho相关市场。两者并不是“高收益”和“低风险”的简单选择,而是不同网络、流动性和操作环境的权衡。
Circle还表示未来计划增加其他协议,包括Aave。这里必须用“计划”而不是“已经支持”:上线时确认的首个第三方协议是Morpho,后续接入可能受开发、治理、合规和市场条件影响。同样,产品虽然已经对部分客户开放,但只适用于符合条件的Circle Mint机构,排除纽约客户,并受地区与资格限制。
机构采用这类产品,最现实的吸引力是资产负债表管理。长期持有BTC的企业可能临时需要美元流动性,又不愿立刻出售资产并实现损益。超额抵押借USDC可以提供过桥资金,但如果用途是支付法币费用,还要考虑USDC兑换、银行结算和会计处理。链上到账快,并不代表整个资金使用链条没有摩擦。
风险控制上,财务团队至少要设置清算缓冲、价格预警、追加抵押规则和紧急还款资金。还应测试网络拥堵、预言机异常、钱包权限丢失和协议暂停时怎样处置。最危险的做法是因为入口更顺畅,就把复杂信贷仓位当作普通账户转账。
Circle这次发布反映出链上金融竞争的一个转变:协议底层功能逐渐同质化后,机构更在意流程是否可审计、资产能否回到账户、权限如何分配以及失败时由谁处理。把五六个步骤压成一次协调操作,确实可能扩大使用范围;但只有风险信息也被一并带进界面,便利才不会变成过度借贷的入口。
因此,这项上线更适合被理解为“机构BTC抵押借贷的产品化”,不是比特币突然获得无风险收益,也不是Circle亲自向所有客户放贷。它降低的是操作门槛,而非抵押资产、市场流动性和智能合约带来的经济风险。