

Hyperliquid是加密领域最受关注的区块链之一。它以永续合约交易平台闻名,同时还实现了一项罕见成就:打造出一个为股东带来正回报的数字资产金库(DAT)。DAT是指专门收购并囤积某一种加密货币的公司载体,Michael Saylor旗下的比特币巨头Strategy就是最著名的例子。不过在过去一年里,这类公司的股价大幅下跌,一些DAT甚至已经彻底失败。
唯一的例外是名为Hyperliquid Strategies、股票代码PURR的DAT,其股价自今年年初以来上涨了251%。
自Hyperliquid Strategies于10个月前推出以来——距离Hyperliquid区块链上线还不到两年——其市值已升至30亿美元以上。该DAT目前持有超过3500万枚HYPE代币,也就是这条区块链的原生代币,价值约33亿美元。这一方面扩大金库、另一方面为股东带来超额回报的双重成果,使Hyperliquid的DAT与同行形成鲜明对比。如下图所示,专注于比特币、以太坊和Solana的主要DAT年初至今回报都相当惨淡:
那么,为什么Hyperliquid的DAT表现繁荣,而其他DAT却步履维艰?与其他DAT不同,Hyperliquid Strategies并不只是囤积代币并等待其升值。该公司建立了一种更像主动经营业务、而非被动金库的运营模式。通过从持仓中获取收入,公司可以继续增加HYPE储备,随着时间推移,提高每股股票对应的加密资产数量。无论是有意为之还是因势而成,Hyperliquid Strategies似乎终于找到了让DAT具备可行性的办法。
Hyperliquid的惊人崛起
自Hyperliquid区块链于2023年上线以来不久,HYPE代币就跃升为市值前10大的加密货币之一。一个重要原因在于,与许多试图靠炒作或模糊的未来承诺来建立价值的加密项目不同,总部位于新加坡的Hyperliquid——由哈佛毕业生、物理天才Jeff Yan创立——提供了一项有实际价值的现实服务。
其去中心化平台提供全天候、快速的衍生品交易,核心围绕永续期货展开,这是一种不会到期的新型合约。上线后,Hyperliquid最初吸引了加密投机者,但很快又吸引了另一类客户:使用Hyperliquid交易石油、黄金及其他大宗商品代币化版本的交易者。
这类交易者在Hyperliquid上完成了大量交易,而平台会以HYPE代币的形式收取少量费用。Hyperliquid会用其中一部分费用支付负责运行区块链的所谓验证者,但其收取的大部分HYPE都会被“销毁”——这会减少总供应量并提升代币价值。CoinGecko数据显示,这一切推动HYPE价格上涨了2200%以上。
不过,即便Hyperliquid发展迅猛,它仍面临进一步增长的障碍:它在美国并不合法可用,这使许多美国投资者难以便捷接触该平台。与此同时,许多不熟悉加密货币的投资者发现购买HYPE代币相当麻烦,通常需要创建加密钱包并连接去中心化交易所。
看到这一市场空白后,私募股权公司Atlas Merchant Capital的创始合伙人、前巴克莱高管David Schamis推出了Hyperliquid Strategies。这家上市公司被创建出来就是为了囤积HYPE,让传统投资者可以通过股票份额参与这一生态。换句话说,这是一个新的DAT。
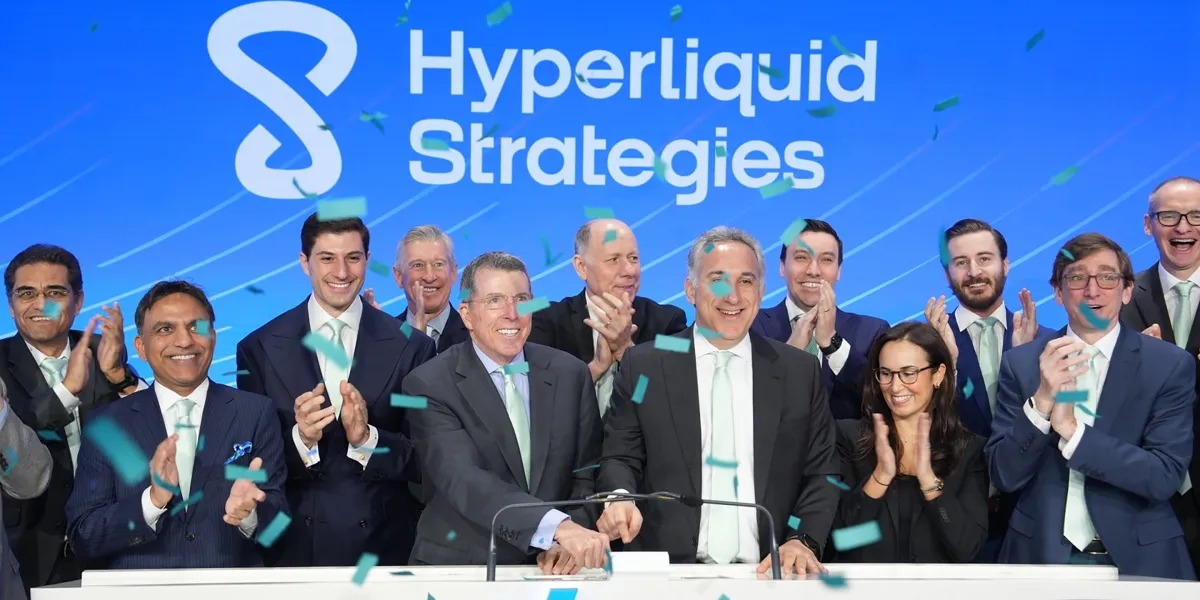
2025年7月,Atlas Merchant Capital和风投机构Paradigm宣布为该DAT募集8.88亿美元资金,Schamis随后出任首席执行官。到12月,Hyperliquid Strategies已在纳斯达克以“PURR”为代码交易。购买PURR股票——这一名称来自猫主题迷因代币,也是Hyperliquid区块链上首个推出的代币——在去年5月之前一直是美国投资者接触HYPE的唯一便捷途径,直到资产管理公司开始推出Hyperliquid交易所交易基金(ETF)。
“这个时间点在很大程度上解释了Hyperliquid Strategies自去年四季度以来取得的成功,它积累了数十亿美元的金库资产,”加密资产管理公司21shares全球研究主管Eliezer Ndinga告诉Fortune。“鉴于Hyperliquid生态系统的成功,它们正好处在顺势而上的位置。”
“再加一点超额收益”
与前辈DAT不同,Hyperliquid Strategies并没有只是坐拥HYPE储备、等待代币上涨。Strategy以及许多模仿者采用的正是这种模式,它们指望资产价格持续上涨,从而发行新股来支付运营成本。不过,今年这种做法的缺陷变得明显:加密价格下跌导致DAT市值低于其持有的加密资产价值,从而引发了可能危及生存的螺旋。
对于Hyperliquid Strategies而言,其位于纽约的四人团队——首席执行官Schamis、首席财务官Brett Beldner、首席运营官Jeroen Nieuwkoop以及企业事务总监Rob Diamond——借助传统金融经验,围绕公司的代币储备设计了一种运营模式。
Hyperliquid Strategies运营自己的网络验证节点,这是一种帮助处理交易并保障Hyperliquid区块链安全的专用计算系统。作为回报,公司获得持续费用收入,把其HYPE持仓变成经营性收入来源,而不是被动储备。
除了验证节点费用外,公司还将其3500万枚HYPE代币质押到网络中,以赚取持续的代币奖励。这些奖励类似于存款利息,会随着时间增加公司的HYPE持有量,从而提升支撑每股股票的加密资产数量。
资产管理公司Bitwise研究主管Ryan Rasmussen表示:“对于那些能够把这件事做好的DAT,它们实际上有能力在长期内跑赢市场,因为它们是在基础持仓之上再加一点alpha。”
这一模式还依赖于投资者对Hyperliquid Strategies股票的估值高于每股背后的HYPE和现金价值。当PURR交易价格高于这一基础价值时,其相对于净资产价值的倍数,也就是mNAV,就会高于1。这个溢价为公司增加HYPE持仓提供了另一种方式。
Rasmussen告诉Fortune:“当mNAV高于1时,公司可以在公开市场发行更多股票筹集现金,然后买入更多HYPE,这就形成了一个……自我实现的循环。”
加密研究公司Artemis的一位分析师今年早些时候发布了一份详细拆解,说明Hyperliquid Strategies迄今如何成功走过这条钢丝。
避开DAT陷阱
Ndinga表示,Hyperliquid最显著的贡献在于,它向投资者展示了加密货币除了价格投机之外还有用途,即回应现实需求、扩大进入全球金融市场的渠道。
“加密货币长期以来都有营销问题……[人们会以为]加密货币是在试图变成黄金或美元,”Ndinga说。“但并不是所有加密货币都是货币。还有加密股票[和]加密商品……Hyperliquid通过展示区块链技术能做什么,让这个行业变得更具体。”
此前的DAT偏离了这一思路。Strategy最初在现货ETF推出前,为传统投资者提供了接触比特币的途径。但随着时间推移,它把模式建立在被动囤积和“死拿不放”的理念上。公司通过可转债和优先股等融资方式扩大比特币储备,使回报高度依赖比特币价格上涨,而不是持仓产生的收入。
当股价跌破所谓NAV,也就是净资产价值时,Strategy和其他DAT就无法再发行股票而不稀释现有股东。由于获得新资本的渠道减少,一些公司也难以覆盖运营成本,最终不少都走向消亡。
当Fortune问Hyperliquid Strategies在市场下行时是否会走上类似道路时,Schamis的回答很简短:“我们不是宗教狂热分子,”他在采访中说。
“我们的首要责任是股东……如果未来出现某种情况,出售我们的代币对股东更有利……我们当然会这么做,”Schamis补充说。
从实际操作上看,正如Schamis在财报电话会上所解释的那样,这意味着Hyperliquid Strategies只会在mNAV达到1.1或更高时发行新股,而当mNAV低于这一水平时则回购股票。
约2.92亿美元的现金缓冲也为公司在严重下行时提供了财务缓冲,降低其被迫抛售HYPE持仓或进行绝望交易的可能性。
有限的垄断
随着围绕它的市场结构日趋成熟,Hyperliquid Strategies正进入新阶段。
这一变化在8月底表现得尤为明显。当时特朗普在白宫一场加密和科技峰会上表示,美国商品期货交易委员会正在研究为Hyperliquid在美国合法运营创造路径。
当时,Schamis正在怀俄明州参加Anthony Scaramucci主办的SALT会议。完成一场关于Hyperliquid的小组演讲后,他走下台,查看手机,发现PURR股价突然上涨了30%。
“大约30秒钟里,我都非常佩服自己,以为是我的小组发言推动了市场,”Schamis笑着回忆说。“然后我打开新闻,才意识到特朗普总统就在同一时刻公开谈到了让Hyperliquid进入美国。”
但这种主流关注也意味着未来竞争会更加激烈。随着现货HYPE ETF继续在美国推出,以及永续期货的接入范围扩大,PURR最初在机构接入方面的垄断地位自然会缩小。
不过,并非所有投资工具都一样。Rasmussen认为,至少目前来看,Hyperliquid的商业策略仍会挡住竞争。
“长期表现最好的DAT,都是那些能在基础持仓上增加某种运营增益的DAT,”他说。“投资者愿意为HYPE表现之上的溢价买单,因为有一家公司……在替他们把资产投入运作,创造增量回报。”