

Applied Digital公布,2027财年第一季度营收为3.419亿美元,同比增长322%,比华尔街预期的1.341亿美元高出逾2亿美元。公司录得调整后每股亏损0.01美元,明显好于市场预期的每股亏损0.26美元;其中,高性能计算托管(HPC Hosting)业务当季贡献了2.626亿美元营收。不过,按照美国通用会计准则(GAAP)计算的业绩仍较弱,这家开发商录得归属于普通股股东的净亏损2.21亿美元,合每股0.76美元。
周三的这份财报延续了Applied Digital近期的忙碌节奏,公司正将已签约项目储备转化为投入运营的数据中心容量。截至8月底,公司资产组合包括分布在5个园区、总计1.41吉瓦的已签约关键IT负载,对应初始租期内约360亿美元的已签约收入。涉及CoreWeave和投资级超大规模云服务商的协议,为未来提供了可观需求,不过完成这些项目仍需要大量建设支出、可靠融资以及持续稳定的执行。
投资者也在关注公司位于北达科他州的Polaris Forge 1园区进展,那里仍有新增容量持续投运。Applied Digital在7月交付了第二栋楼的首个75兆瓦阶段,并在该季度结束后又新增75兆瓦。上述扩容使Polaris Forge 1的运营容量达到250兆瓦。与此同时,公司预计,Polaris Forge 2的初始交付将使其北达科他州站点的关键IT总容量在年底前提升至300兆瓦。
扩张计划如今也已超出Applied Digital现有的美国业务版图,为公司长期增长提供了另一条潜在路径。公司最近在芬兰获得了最高可达1吉瓦的潜在电力容量使用权,这是其首个国际开发机会。公司还签署了一项购电协议,关联北达科他州一座规划中的1,200兆瓦天然气发电设施,这也为未来AI基础设施项目提供了另一种潜在电力来源。
在云服务业务分拆之后,ChronoScale也成为Applied Digital增长战略的另一部分。母公司目前仍持有ChronoScale约96%的股份。后者最近宣布,计划与微软合作,部署一个50兆瓦的AI算力项目,采用英伟达GB300 NVL72系统。随着双方继续在高性能计算基础设施领域寻求更多机会,这一合作关系也为投资者提供了另一个值得关注的方向。
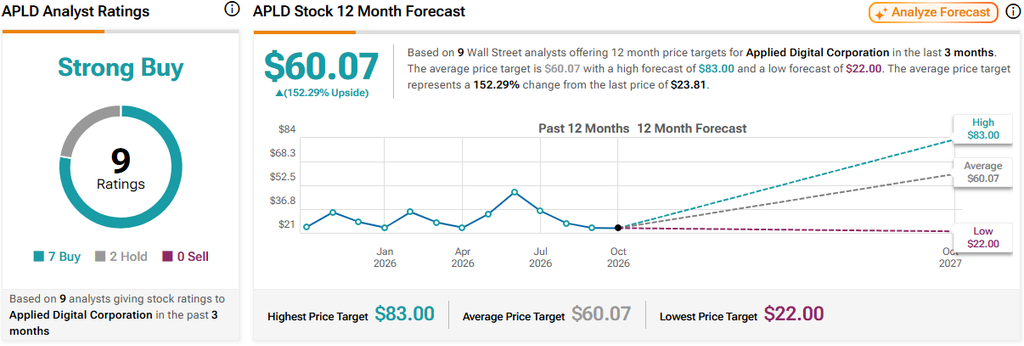
华尔街对APLD从当前水平的上行空间仍然相当乐观。过去3个月内,跟踪Applied Digital的9位分析师中,有7位建议买入该股,2位持观望态度,因此形成“强力买入”的一致评级。平均目标价为60.07美元,意味着较周三收盘价仍有约152%的上涨空间。
来源归因:本文内容基于TipRanks报道与其援引的数据。