澳大利亚数据中心公司Firmus Grid的上市计划突遭需求降温,为火热的AI基础设施融资市场敲响警钟。
10月8日,据彭博报道,Firmus未能在每股11澳元的目标价位获得足够认购。就在数日前,公司还曾表示认购意向远超发行规模,估值一度剑指300亿美元。这一急转直下的表现,凸显投资者开始重新审视AI基础设施企业的高估值和重资本模式。
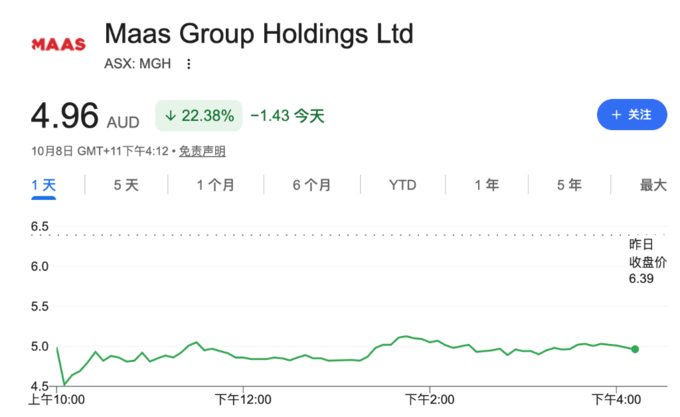
Firmus股价动荡也迅速波及关联方。持有Firmus股权的Maas Group周四在悉尼盘中一度暴跌30%,创历史最大单日跌幅,最终收跌22%。Maas Group承认,市场目前存在“大量关于IPO能否推进的猜测和评论”。
公司原计划通过IPO募资约55亿美元,并以接近300亿美元的估值上市,但在关闭认购簿后迟迟未公布最终定价和交易结构。市场人士预计,发行价可能被迫下调,甚至不排除交易搁置。
估值飙升远超业务扩张,投资者开始质疑增长空间
Firmus面临的核心问题,是估值上涨速度远超业务扩张速度。
据报道,公司8月初完成一轮融资时估值约105亿美元,投资者包括Jane Street和Blackstone;仅两个月后,IPO目标估值已接近300亿美元。
但目前Firmus的实际运营规模仍然有限。公司2026财年营收仅5100万美元,目前运营两座数据中心,已建成容量仅46兆瓦;虽然规划中的数据中心管道容量达到912兆瓦,但大部分项目尚待建设。
Firmus计划利用IPO资金在亚洲扩建AI数据中心,客户包括Meta和OpenAI,硬件来自股东英伟达。这意味着,公司当前估值很大程度上依赖未来项目落地和持续融资。
据报道,投资者主要担忧公司缺乏大规模运营记录、估值过高,以及上市后约58%的股份可自由流通可能带来的抛压。此外,数据中心行业的监管和融资环境也正在收紧。
机构投资者:AI故事成立,但这个价格难以接受
机构投资者已经开始明确表达对估值的疑虑。
澳大利亚大型养老基金UniSuper决定不参与此次IPO。其首席投资官John Pearce表示,Firmus“确实有一个引人入胜的故事”,但“估值并不引人入胜”。他认为,公司要证明这一估值合理,需要太多条件同时兑现,而且扩张仍将依赖持续的债务和股权融资。
Ten Cap Investment联合创始人Jun Bei Liu则表示,此次IPO面临“大量投资者怀疑”,核心问题在于Firmus“尚未建成大量数据中心”。Rayliant Global Advisors投资组合管理主管Phil Wool则称,Firmus原本有望成为澳大利亚规模最大的IPO之一,此次遇挫因此构成“历史性的失败”。
AI融资热潮开始面临更高门槛
Firmus的困境并非孤例。彭博此前报道称,数据中心公司Accelevation Holdings上月在美国上市时,定价低于此前推介区间,显示投资者对AI基础设施资产的估值要求正在提高。
与此同时,AI产业链部分热门交易也开始降温。韩国综合股价指数自6月峰值以来已下跌27%,此前由三星电子和SK海力士领涨的存储芯片行情明显承压。
AI估值泡沫的警告声也在升温。Ray Dalio本周称,AI是一个“经典泡沫”,巨额债务融资和高利率正在增加泡沫破裂的风险。“大空头”Michael Burry则将当前股市环境与2000年和2008年相提并论。
更大的问题在于,AI产业需要多大的未来收入才能消化当前投入。贝恩预计,到2031年,AI行业需要实现每年6万亿美元的收入,才能证明当前数据中心建设投入的资本合理。
与此同时,部分AI云计算公司正转向高成本债务融资。摩根大通在担任Firmus IPO联席主承销商的同时,也在为Volta Infrastructure Holdings推销一笔50亿美元、利率约11%的杠杆贷款,用于其挪威数据中心项目。
资本需求依旧庞大,IPO风险却在上升
AI基础设施的资本需求并未因IPO遇冷而消失。
KKR估计,完成全球AI基础设施建设可能需要约8万亿美元;Anthropic据报道最快可能在下月启动大规模IPO。但资本市场的态度正在发生变化:投资者不再仅凭AI增长故事给予高估值,而是开始要求企业证明收入增长、项目落地和融资能力能够匹配资本投入。
Wool警告称,随着AI主题热度见顶,投资者开始重新计算过去几年大规模融资需要多少未来增长才能在财务上自洽,“这不会是最后一个令人失望的AI相关IPO”。
Firmus由Oliver Curtis、Tim Rosenfield和Jonathan Levee于2019年创立,最初从比特币矿机业务起家。此次IPO联席主承销商包括摩根大通、美国银行、摩根士丹利和Morgans Financial。