Advanced Micro Devices(NASDAQ: AMD)、Archer Aviation(NYSE: ACHR)和Joby Aviation(NYSE: JOBY)看起来像是一组不太可能放在一起的公司。毕竟,一家是推动人工智能热潮的半导体巨头,另外两家则在努力把“飞行出租车”送上天空。不过,它们有一个共同点:三家公司都在对可能改变各自行业的技术进行大手笔押注。
不过,股市对AMD的态度远比对两家飞行出租车公司友好。尽管AMD在10月下跌约14%,但该芯片制造商年内仍上涨了148%。这轮大涨反映出投资者对人工智能的热情,不过,近期市场也因对行业资本开支承诺的担忧而对其股价形成压力。
与此同时,飞行出租车行业今年对投资者而言要冷淡得多。Archer Aviation股价在2026年下跌约48%,而竞争对手Joby Aviation的跌幅更大,约为64%。两家公司都在推进电动飞机商业化,但如此陡峭的跌幅也显示出,市场对这些仍有大量证明工作要做的项目已经失去耐心。
AMD的人工智能涨势面临现实检验
AMD今年表现强劲,投资者押注其有能力在先进AI处理器市场挑战英伟达。数据中心芯片需求仍是其增长前景的核心,而与大型科技公司的合作不断扩大,也强化了市场对未来营收的预期。
不过,10月提醒投资者,即便是最大的赢家也难以免于抛售。市场担心科技公司如何为其AI基础设施投资融资,这给半导体股带来了压力。AMD偏高的估值也加剧了这种不安,尤其是在投资者等待其11月3日财报之际。
值得关注的一点是,AMD正在推出下一代MI450 AI芯片,预计这将成为公司扩张的核心。该处理器是与OpenAI和Oracle等客户计划中的大规模部署的一部分,出货预计将加速至2027年。不过,AMD已警告称,提升产量可能会压低毛利率,这意味着更高的销售额未必会立刻转化为更高的盈利能力。
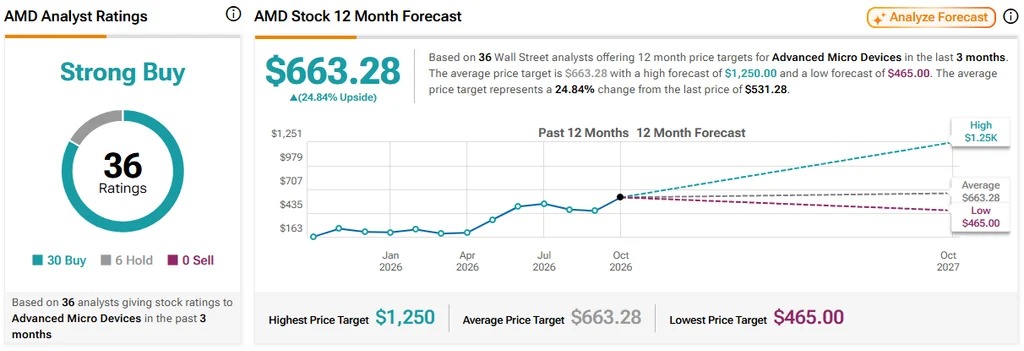
尽管Cathie Wood一直在减持AMD,但华尔街分析师仍认为该股还有上涨空间。根据30个买入和6个持有评级,AMD目前的共识评级为“强力买入”;其12个月平均目标价为663.28美元,较当前水平意味着约25%的上涨空间。(见AMD股价预测)
Archer Aviation的大计划并未拯救股价
尽管在电动飞机研发方面取得进展,Archer今年以来仍累计下跌48%。本月早些时候,公司完成了在旧金山湾上空的空中出租车飞行,展示了其Midnight机型的能力,同时继续推进商业载客运营。
公司还通过一项涉及波音航空业务的拟议收购,向客运之外的领域扩张。8月,Archer宣布计划收购Wisk Aero、Insitu和SkyGrid,其中Insitu预计将贡献超过2亿美元的年收入。该交易已于9月通过一项重要的反垄断审查障碍,预计将在年底前完成。
不过,投资者仍有多项理由对Archer的财务前景保持谨慎。商业认证和制造扩张都需要大量资本,而波音相关交易也引发了对潜在股权稀释的担忧。法律纠纷又增加了另一层复杂性,其中包括10月Vertical Aerospace就Archer的Midnight飞机提起的专利侵权反诉。
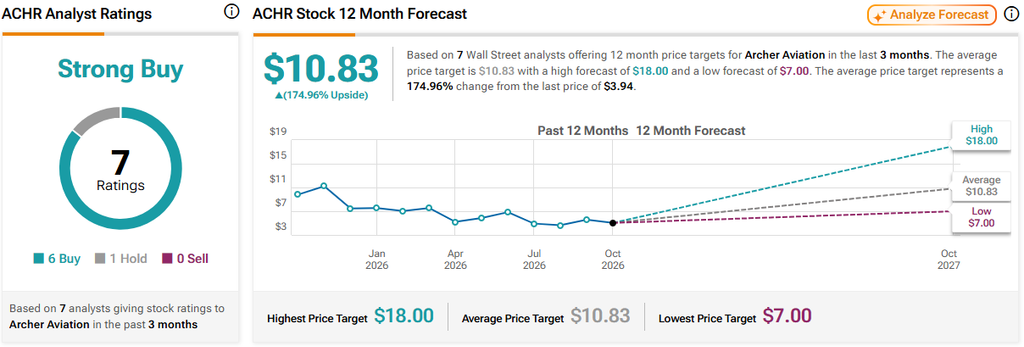
Archer下一份财报预计将于11月9日发布,可能为投资者更清楚地展示其商业化进展。除了最新财务结果外,投资者还会关注FAA认证进展、启动客运服务的时间表,以及公司在扩大飞机生产时预计将消耗多少现金。
Joby通往商业飞行的道路仍然漫长
Joby的处境同样艰难,不过公司仍在向商用飞机认证推进。在第二季度,公司报告称其已进入FAA审批流程的第五也是最后阶段。Joby还表示,当时有5架飞机在飞行,另有12架在生产中,为扩大制造做准备。
然而,这些进展尚未说服投资者相信商业运营很快就能带来利润。Joby继续在认证、飞机生产和基础设施方面大举支出,第二季度现金使用额约为2.02亿美元。尽管公司截至6月底持有23亿美元现金及投资,但其资金需求仍然可观。
法律问题也给Joby本就充满挑战的市场表现增加了负担。10月早些时候,该公司因与航空供应商Aerosonic相关的商业秘密纠纷而面临1.169亿美元陪审团裁决的后续影响。除了融资和商业化时间表方面的担忧,这一打击也压制了投资者情绪。
Joby预计将于11月9日公布第三季度财报,这将为投资者再次评估其迈向商业运营的路径提供机会。除了财务结果外,投资者还会关注FAA认证进展、启动客运服务的进展,以及公司的现金储备情况。
与Archer不同,Joby尚未获得华尔街分析师的广泛支持。根据2个买入、3个持有和3个卖出评级,该股目前的共识评级为“持有”(即中性)。不过,其平均目标价为10.06美元,意味着未来一年仍有约115%的上涨空间。(见JOBY股价预测)
免责声明与披露 举报问题