新报告考察了四代劳动者的退休前景
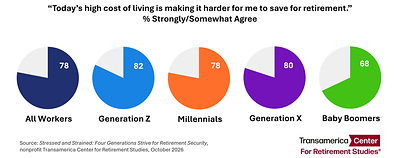
洛杉矶,2026年10月28日 /PRNewswire/ -- 非营利机构跨美退休研究中心(Transamerica Center for Retirement Studies,简称TCRS)与跨美研究院(Transamerica Institute)联合发布的新报告《压力与负担:四代人如何争取退休保障》(Stressed and Strained: Four Generations Strive for Retirement Security)显示,大多数美国劳动者(78%)认同,当前高昂的生活成本正让他们更难为退休储蓄。
跨美研究院和TCRS首席执行官兼总裁Catherine Collinson表示:“美国的退休体系正在演变,如今它要求劳动者比前几代人承担更多为退休筹资的责任。当前,围绕社会保障未来的不确定性、持续通胀、相互竞争的优先事项,以及潜在的就业中断,都让劳动者更难储蓄、规划并为退休做准备。”她说:“这是一场完美风暴。”
调查结果显示,近三分之二的劳动者(65%)认同这样一种说法:“我可能一直工作到退休,但仍然存不够满足自身需要的钱。”73%的受访者担心,等到自己准备退休时,社会保障福利可能无法为他们提供支持。与此同时,41%的人将“活得比自己的储蓄和投资更久”列为自己对退休最大的担忧之一。
《压力与负担:四代人如何争取退休保障》是一份基于调查的研究报告,深入考察了不同世代劳动者的退休准备情况,包括Z世代、千禧一代、X世代和婴儿潮一代。报告提供了有关他们健康与福祉、就业、个人财务以及退休前景的洞见。
Z世代(1997年至2012年出生)
Collinson表示:“Z世代劳动者是在劳动力市场发生前所未有转型的时期开启职业生涯的。对他们来说,这是一个关键时期,需要站稳脚跟并建立财务基础,以便长期退休储蓄和投资能够在未来数十年里实现复利增长。然而,许多人还要在工作与家庭责任之间取得平衡,这可能阻碍他们的进展。”
在年满18岁的Z世代劳动者中,调查发现:
- 一半的Z世代劳动者(50%)难以维持收支平衡。28%拥有不止一份工作,52%有副业。
- Z世代劳动者当前的财务优先事项包括:偿还债务(56%)、建立应急储蓄(47%)、为大额购买或人生重大事件储蓄(47%)、为退休储蓄(40%),以及仅仅维持基本生活开支(40%)。其中25%表示,资助父母也是优先事项。
- 三分之一的Z世代劳动者(34%)目前正在担任照护者,或在其工作生涯中曾为亲属或朋友提供照护。在这些人中,90%因成为照护者而对工作状况作出调整,从请假、减少工时,到放弃晋升机会,甚至彻底辞职。
- Z世代劳动者家庭退休账户中的储蓄中位数估计为3.7万美元。五分之一(22%)曾动用退休储蓄,包括从401(k)或类似计划、或IRA中进行困难提取和/或提前支取。
千禧一代(1981年至1996年出生)
Collinson表示:“千禧一代如今大多处于30多岁到40多岁中段,许多人正处于‘三明治一代’阶段,一边工作,一边抚养子女、照顾年迈父母。在如此多相互竞争的优先事项之下,他们可能很难抽出时间进行退休规划,但今天迈出的小步伐,长期来看也能带来实质性变化。”
调查发现:
- 近六成千禧一代劳动者(58%)表示,债务正在妨碍他们为退休储蓄;44%表示,他们更希望等到更接近退休日期时,再去考虑或担心退休投资问题。
- 千禧一代劳动者当前的财务优先事项包括:偿还债务(61%)、为退休储蓄(54%)、建立应急储蓄(47%)、抚养子女(45%),以及为大额购买或人生重大事件储蓄(40%)。其中16%表示,资助父母是财务优先事项。
- 37%的千禧一代劳动者目前正在担任照护者和/或曾担任照护者。在这些人中,90%因照护责任而调整了自己的就业安排。
- 千禧一代劳动者家庭退休账户中的储蓄中位数估计为7.3万美元。五分之一(20%)曾从401(k)或类似计划、或IRA中进行困难提取和/或提前支取。
X世代(1965年至1980年出生)
Collinson表示:“X世代正步入60岁上下,接近退休。许多人在储蓄方面已经落后,这在持续通胀的背景下尤其令人担忧。他们计划工作更久、在更高年龄退休,以弥补储蓄缺口,但能否成功既取决于他们的财务计划,也取决于他们能否维护好自己的健康和就业能力。”
调查发现:
- 18%的X世代劳动者对自己能够以舒适生活方式完全退休“非常有信心”,25%强烈认同自己正在积累足够大的退休储备。
- 超过三分之一的X世代劳动者(36%)预计将在70岁或更晚退休,或者根本不打算退休;53%计划在退休后继续工作。
- 近一半X世代劳动者(49%)预计其退休收入的主要来源将是自筹储蓄,包括401(k)、403(b)和IRA(38%),或其他储蓄和投资(11%)。27%预计将主要依赖社会保障,11%预计将依赖继续工作的收入,5%预计将依赖公司资助的养老金计划。
- X世代劳动者家庭退休账户中的储蓄中位数估计为11.3万美元。17%曾通过从401(k)或类似计划、或IRA中进行困难提取或提前支取而动用退休储蓄。
婴儿潮一代(1946年至1964年出生)
Collinson表示:“最年轻的婴儿潮一代如今已年过60,最年长者今年将满80岁。在仍留在劳动力市场的人群中,婴儿潮一代正在把晚年工作的边界继续向后推移。他们容易受到健康和就业问题影响,因此需要应急预案,以防被迫意外退休。”
调查发现:
- 超过一半的婴儿潮一代劳动者(55%)预计将在70岁或更晚退休,或者不打算退休。
- 婴儿潮一代劳动者家庭退休账户中的储蓄中位数估计为26.3万美元。11%曾从401(k)或类似计划中,或从IRA中进行困难提取或提前支取。
- 28%的婴儿潮一代劳动者制定了书面的退休财务策略,15%经常与家人和亲密朋友讨论退休储蓄、投资和规划。
加强退休保障
Collinson表示:“退休保障是政策制定者、雇主和个人共同承担的责任。一个强有力的美国退休体系需要稳健的经济、充满活力的劳动力市场、工作场所退休计划的可及性,以及可负担的生活成本。每个人都应当有能力体面退休。成功取决于劳动者获得收入、支持家庭并为未来储蓄的能力,也取决于社会保障和医疗保险(Medicare)的稳健程度,而这两项制度都面临长期资金问题。”
《压力与负担:四代人如何争取退休保障》是第26届年度退休调查(26th Annual Retirement Survey)的一部分。该调查是同类调查中规模最大、持续时间最长的调查之一,并为劳动者、雇主和政策制定者提供建议。报告下载地址为 www.transamericainstitute.org。该机构还在LinkedIn、Facebook和X平台运营账号 @TI_insights 和 @TCRStudies。
关于跨美退休研究中心
跨美退休研究中心(TCRS)是跨美研究院旗下部门,后者是一家非营利性私人运营基金会。TCRS开展的是同类中规模最大、持续时间最长的年度退休调查之一。文中提供的信息仅用于教育目的,不应被解释为保险、证券、ERISA、税务、投资、法律、医疗或财务建议或指导。具体问题请咨询独立专业人士。网址:www.transamericainstitute.org
关于第26届跨美退休调查
《压力与负担:四代人如何争取退休保障》中的分析由跨美研究院和TCRS研究团队内部完成。该研究由哈里斯民调(The Harris Poll)代表跨美研究院和TCRS在美国在线开展,调查对象为6,153名受雇于至少拥有一名员工的营利性公司的劳动者。调查时间为2025年9月16日至10月17日。数据在必要时按年龄、性别、种族/族裔、地区、教育程度、婚姻状况、家庭规模、家庭收入和吸烟状况进行加权,以使其与总体中的实际占比一致。受访者来自同意参与调查的人群。哈里斯在线民调的抽样精度采用贝叶斯可信区间衡量。对本研究而言,在95%置信水平下,样本数据的误差范围为正负1.8个百分点。对于所调查总体中的子样本,这一区间会更宽。所有样本调查和民调,无论是否采用概率抽样,都还会受到其他多种误差来源影响,而这些误差通常无法量化或估计,包括但不限于覆盖误差、无应答相关误差、问题措辞和回答选项相关误差,以及调查后的加权和调整。
媒体联系人:Kyle Moschen [email protected]