一个追踪美股市场近70年的关键指标正在发出罕见警报。
衡量优质股与垃圾股相对表现的“质量减垃圾因子”(QMJ)在经历史上最长、最深的垃圾股超跑周期后,于今年7月骤然逆转——而历史上每一次类似的逆转,都预示着一场大熊市的到来。
今年7月,QMJ单月录得1957年有记录以来最大单月涨幅,达14.3%。与此同时,高盛追踪的亏损科技股篮子在第三季度下跌11%,而宝洁、可口可乐等高质量消费股则强势反弹。投资研究机构Porter and Company创始人F. Porter Stansberry警告称,这一信号意味着“现在是谨慎的时候了”。
历史数据显示,QMJ单月涨幅第二大和第三大的时间节点,分别出现在2000年11月和2008年10月——恰好是两场重大熊市的前夕。当前这轮由人工智能热潮驱动的垃圾股泡沫,规模已是AQR近70年数据中有记录以来最大,其破裂所带来的市场冲击不容小觑。
史上最大垃圾股泡沫:AI狂热驱动三年超跑
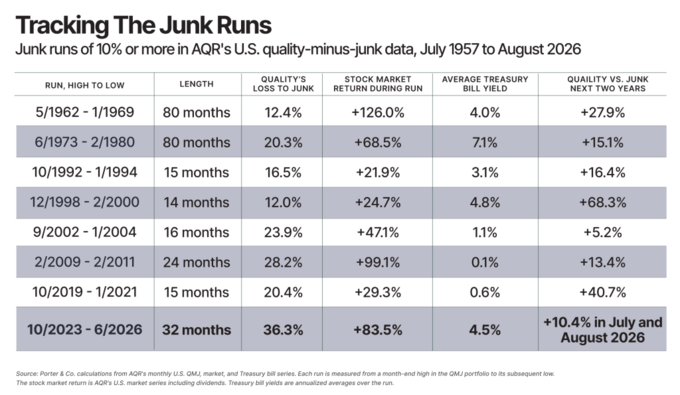
这轮垃圾股跑赢优质股的周期始于2023年11月,延续至2026年6月,持续时间与幅度均创下历史纪录。
在这段时间内,一个做多美国最高质量企业、做空最低质量企业的投资组合累计亏损36%——这是QMJ因子自1957年有记录以来最惨烈的一段表现。2026年5月结束的12个月,更是整个69年记录中质量股表现最差的12个月。质量股在2023年、2024年、2025年连续三年录得亏损,2026年前8个月又再度下跌3.8%。
驱动这一现象的核心逻辑,是投资者对人工智能技术的狂热追捧。据彭博数据,高盛追踪的亏损科技股篮子在2026年前五个月上涨57%,同期标普500指数仅上涨11%。以亏损企业占比超过四分之一的小盘股指数罗素2000为例,今年上半年涨幅达22.7%,超过大盘涨幅的两倍。
Stansberry将这一现象定性为“科技驱动的垃圾股泡沫”,并指出这是有记录以来规模最大的一次。
QMJ因子:一把追踪市场理性的69年标尺
理解这一警报信号,需要先了解QMJ因子的构建逻辑与历史背景。
QMJ因子由AQR资本管理公司创始人Cliff Asness与同事Andrea Frazzini、Lasse Heje Pedersen于2013年提出,相关论文于2019年发表于《会计研究评论》。Asness师从诺贝尔经济学奖得主Eugene Fama,后者的研究证明市场在大多数时候能够有效定价。
QMJ因子将“质量”定义为投资者应当为之支付溢价的三类特征:盈利能力、成长性与安全性。盈利能力采用六种不同指标衡量;成长性追踪过去五年每股收益的变化;安全性则综合股票相对标普500的波动率(贝塔值)、Ohlson O-Score与Altman Z-Score两个资产负债表稳健性模型,以及过去五年净资产收益率的波动程度。
该因子每月对美国全部上市股票打分排名,做多得分最高的30%(优质股),做空得分最低的30%(垃圾股),按市值加权并每月再平衡。AQR公布的美国数据追溯至1957年7月。值得注意的是,QMJ因子完全不考虑估值,仅衡量质量本身。
从长期来看,1957年7月至2026年8月,优质股每年跑赢垃圾股3.6%,证明市场对质量存在系统性低估。
历史规律:垃圾股泡沫破裂后,熊市往往随之而来
AQR的历史数据揭示了一个清晰的规律:垃圾股大幅跑赢优质股的周期,往往以市场的剧烈调整收场——但前提是这一现象由投资者狂热而非熊市反弹所驱动。
自1957年以来,QMJ因子共经历八次跌幅超过10%的下行周期。其中,由技术创新狂热驱动的典型案例有三次:1960年代的电子与计算机热潮、1999年的互联网泡沫,以及2020年的电动车、加密货币与远程办公热潮。
在这三次泡沫破裂后的两年内,优质股分别跑赢垃圾股28%、68%和41%;同期股市整体表现分别为负4.5%、负23.5%和正6.4%(最后一次因基数为新冠疫情崩盘后的低点,故仍录得正收益)。
相比之下,垃圾股跑赢优质股也存在“良性”情形——即在重大熊市之后,中央银行大规模注入流动性,濒临破产的弱质企业得以存活,股价从底部大幅反弹。1970年代、1992年、2002年和2009年的数据均符合这一模式。
当前这轮周期显然不属于后者。标普500在此期间持续创下历史新高,垃圾股的超跑完全由AI热潮驱动,而非廉价估值或熊市反弹逻辑所支撑。
风格切换已经开始:优质股强势回归
市场风格的切换信号已经出现,且来势迅猛。
今年7月,QMJ因子单月上涨14.3%,创下1957年以来最大单月涨幅。高盛追踪的亏损科技股篮子在第三季度下跌11%,而此前曾大幅跑赢大盘的高投机性个股遭到重创:AST SpaceMobile(ASTS)下跌56%,D-Wave Quantum(QBTS)下跌52%。
与此同时,高质量消费品股票强势反弹。自6月30日以来,宝洁(PG)上涨12.9%,并有望创下1998年10月以来最佳单月表现;可口可乐(KO)上涨17.3%;Church & Dwight(CHD)上涨12.4%;高露洁棕榄(CL)上涨6.2%。同期标普500指数仅上涨2.3%。
Stansberry指出,历史上QMJ单月涨幅第二大和第三大的时间节点,分别是2000年11月和2008年10月,均出现在重大熊市的前夕。这一历史对照,令当前的市场信号更加值得警惕。对于投资者而言,向高质量、高盈利能力企业倾斜,或许是当前环境下更为稳健的选择。