要点:
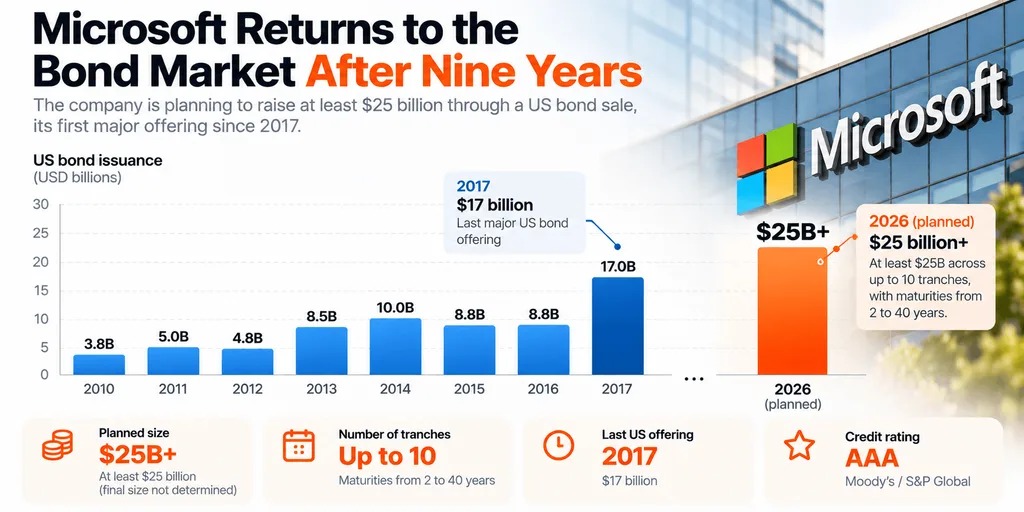
- 微软计划自2017年以来首次在美国发行大规模债券
- 2026年AI基础设施借款已超过3130亿美元
- 强劲现金流使微软区别于高杠杆竞争对手
微软正准备通过一笔大规模美国债券发行筹集至少250亿美元,加入科技公司为人工智能基础设施融资而掀起的历史性借债潮。
这笔拟议交易将标志着微软自2017年以来首次发行美国投资级债券。当年,公司筹资170亿美元。此时,超大规模云服务商和数据中心开发商在2026年已合计发行超过3130亿美元的投资级债券。
微软正在推介多达10个期限不同的债券分档,期限从2年到40年不等。最终发行规模尚未确定。
这一进展凸显了AI融资的根本变化:即便是盈利能力很强的科技公司,也越来越多转向债券市场,以支持基础设施扩张。
微软250亿美元交易考验华尔街对AI债务的胃口
微软拟发行的债券最长期限可延伸至2066年,使公司能够将融资义务分散到数十年内。
此次交易由富国银行、摩根大通和瑞银负责承销。募集资金预计将用于一般公司用途,包括资本支出。
期限最长的债券最初的定价较可比美国国债收益率高出最多135个基点。
微软来自穆迪和标普全球的AAA信用评级,使其区别于杠杆更高的基础设施开发商,也可能让其以更有利的条件借款。
这笔交易延续了更广泛的企业借贷热潮。
彭博估计,超大规模云服务商和数据中心开发商今年已通过投资级债券发行筹集超过3130亿美元,几乎是2025年全年发行总额的三倍。
尽管AI扩张,微软仍创造186亿美元现金
与规模较小的AI基础设施公司不同,微软仍在持续从现有业务中产生可观现金流。
公司10月28日发布的财报显示,季度营收同比增长19%,至923亿美元;营业利润增长21%,至459亿美元。
尽管资本支出达到452亿美元(包括融资租赁),微软在财年第一季度仍创造了186亿美元自由现金流。
这些结果强化了Coinpaper近期AI支出分析所讨论的需求。
借款并不一定意味着财务困境。微软在9月底持有约645亿美元现金和短期投资,这使其在营业利润之外仍拥有充足流动性。
相反,长期债务可能有助于公司在加速基础设施投资的同时保持财务灵活性。
AI借债热潮引发对未来回报的担忧
随着投资者越来越质疑,巨额AI支出是否能够带来足够的长期利润,微软的发行计划也随之而来。
Alphabet最近公布,季度自由现金流约为负91亿美元,此前其在资本设备上的支出超过510亿美元,这加剧了市场对该行业融资需求的担忧。
这一结果也促成了近期谷歌股价抛售,尽管其云业务收入翻倍增长。
与此同时,对于依赖以未来算力收入为抵押借款的专业运营商来说,风险更大。
CoreWeave此前的借款困难曾将其债券收益率推至15%左右,这表明信贷市场会要求被认为财务脆弱的公司支付显著更高的回报。
担忧还延伸至设备本身。放贷机构一直质疑,昂贵的处理器是否仍能保留足够价值,以支撑期限较长的GPU抵押融资。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变动的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。