

T+1结算正在重塑全球金融市场,在释放数十亿美元清算资本的同时,也暴露出华尔街交易后基础设施中的操作缺口。美国的过渡带来了可量化的效率提升,但证券借贷、外汇资金安排和交易处理,仍在考验那些必须在更紧结算窗口内运作的机构。随着欧洲准备在2027年10月切换,失败交易增加和自动化水平不均衡,正让这些挑战变得更加突出。
这份报告考察了T+1的财务影响、结算延迟如何继续占用时间和资本,以及市场参与者必须改进哪些环节,才能让更快的结算在大规模环境下更有效率。
T+1释放37亿美元清算资本
美国于2024年5月28日切换至T+1,将大多数证券交易的标准结算周期从两个工作日缩短至一个工作日。此次变化带来了可衡量的清算效率提升,清算基金要求较前一季度平均水平估计下降了37亿美元。
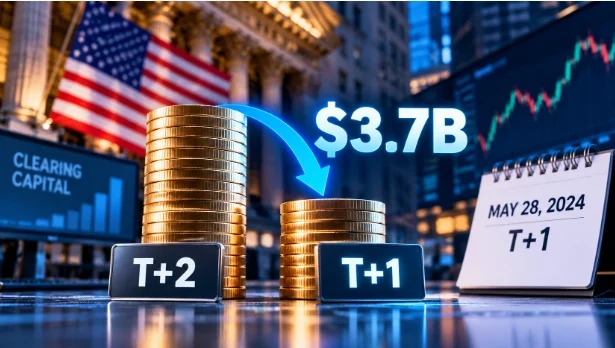
更快的结算缩短了清算机构和市场参与者暴露于未结算交易的时间,也可以降低对手方风险,并减少企业为未履行义务需要持有的资本规模。
运营表现也随着清算要求下降而改善。到2024年5月29日,大约94.55%的交易在交易日美国东部时间晚上9点前完成确认,高于2024年1月底的73%。这一改善表明,更早的交易确认和更紧的处理窗口帮助企业适应了加速后的结算周期。
不过,这些数据反映的是美国切换初期的情况,而不是2026年的当前表现。它们说明的是实施过程中取得的财务和运营收益,而不是整个市场今天的结算效率水平。
欧洲失败交易增长快于结算量
随着企业为2027年切换做准备,欧洲的交易后基础设施面临更严峻的考验。2025年结算活动增长了15%,但失败交易同期增长了21%,这表明操作异常的增速快于交易量本身。
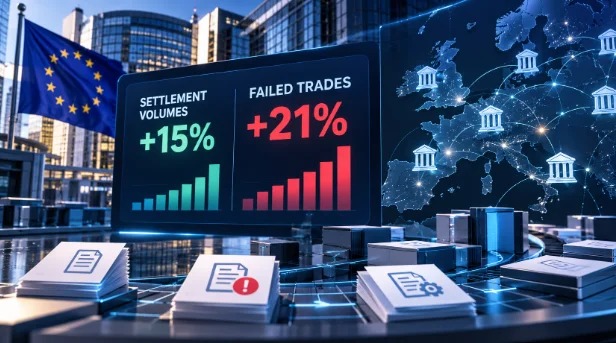
这一差距说明,交易匹配、结算指令和交易后数据交换仍存在持续性弱点。一项近期行业评估发现,欧洲中台中只有33%实现了常设结算指令(Standing Settlement Instructions,SSI)的存储和交换自动化,而68%仍在某种程度上依赖人工交易匹配流程。
在T+1环境下,这些流程会更难管理。企业将有更少时间去识别不匹配的指令、解决分配差异,并确保完成结算所需的证券或现金到位。原本在两天周期内尚可消化的人工干预,在处理窗口减半后,可能会显著提高失败交易风险。
挑战不仅仅是更快地处理交易。市场参与者还需要在经纪商、托管机构、投资管理人和结算基础设施之间建立可靠的数据和自动化工作流。
证券借贷和外汇资金仍是压力点
在更短的结算周期下,证券借贷和外汇资金安排仍然是重要的运营压力来源。跨境投资者通常需要转换货币、安排证券可得性,并协调不同时区之间的交割。在T+1下,任何一个环节延误,都可能让企业完成结算的时间更少。
一项覆盖近500家机构的2024年行业调查凸显了证券借贷受到的影响。受访者中有一半表示,T+1影响了他们的证券借贷业务,高于上一年调查中的33%。在卖方机构中,56%表示借贷和召回活动受到明显干扰。
这些发现是美国切换期间的历史证据,而不是2026年的最新状况。不过,它们仍然指出了一个结构性挑战:证券召回和库存调拨必须更早协调,以防在结算时出现短缺。
自动化部分结算旨在减少失败交易
部分结算是正在开发的、用于减少失败交易的机制之一。与其因为卖方证券不足而让整笔交割停滞,不如先让可交付的部分完成结算,剩余数量继续待处理。
存托信托公司(DTC)正在开发一套自动化部分结算方案,旨在识别符合条件的交割,并在整个交易日内处理经授权的部分结算。其目标是减少买方、卖方和托管机构之间的人工协调,同时让可用证券更快地沿着结算链条流转。
初始实施包括自动化部分处理和部分交割授权。客户测试原定于2026年第三季度晚些时候开放,生产环境目标为2027年第三季度,但需视监管审查和批准而定。现有项目时间表并不能说明测试是否已经完成。
如果按计划实施,自动化部分结算可以降低未履行义务的金额,改善日内流动性,并减少因证券可得性不足而失败的交易数量。第二阶段将覆盖通过DTC结算的双边证券融资交易,目标时间为2028年第四季度。
欧洲2027年10月的T+1切换进入执行阶段
欧洲转向T+1正从监管准备阶段进入实施和行业测试阶段。欧盟、英国和瑞士的目标切换日期为2027年10月11日,这要求企业在多个市场之间协调运营系统。
2026年10月16日,欧洲证券和市场管理局确认,欧盟的监管框架已经完成。首个重要合规节点将在2026年12月7日到来,届时适用的分配和确认流程必须使用标准化电子通信渠道和机器可读方法。
结算数据也受到更多关注。结算地点(Place of Settlement,PSET)字段用于标识交易应当结算的预定地点,帮助交易对手更早发现潜在的路由和结算地点差异。
PSET填报自2026年10月3日起对适用的CTM交易成为强制要求。在第一周,99.98%的CTM分配已补充PSET信息。这一结果仅针对通过CTM平台处理的分配,并不代表整个欧洲市场交易的采用情况。
基础设施提供方也在推进测试。欧洲央行还概述了对TARGET2-Securities(T2S)夜间结算流程的调整,计划于2027年6月实施。T2S已经支持大量T+1和T+0结算活动,但拟议调整旨在帮助该基础设施在新时间表下更高效运行。
华尔街在下一次结算变革前需要修复什么
向更快结算过渡,不只是清算系统的变化。企业还需要处理那些决定证券和现金能否在交易到达结算时及时到位的运营流程。
以下四个领域尤其需要关注:
- 自动化交易匹配:减少分配、确认和结算指令管理中的人工处理,更早识别差异。
- 证券可得性:加强证券借贷、召回和库存管理之间的协调,使企业能够在更紧的期限内履行交割义务。
- 流动性和外汇资金:将货币转换、现金头寸和融资决策与更短的结算窗口对齐,尤其是在跨境交易中。
- 部分结算和互操作性:扩大自动化部分交割能力,并改善交易、清算、托管和结算系统之间的协调。
这些改进将决定企业能否在不把运营压力转化为更高失败交易率或意外流动性需求的情况下,获得T+1带来的好处。
接下来会发生什么?
美国的切换已经证明了T+1的财务可行性,较低的清算基金要求和更好的交易确认提供了结算效率提升的可量化证据。欧洲现在面临的任务更复杂,需要在不同运营惯例、货币和交易后基础设施并存的市场中实现同样的效率。
接下来的节点正在迅速逼近。2026年12月7日,欧盟将迎来针对分配和确认的新要求;与此同时,基础设施提供方和市场参与者将进一步推进实施和测试。到2027年,行业范围的测试将成为验证企业能否在一个工作日内完成完整交易到结算流程的关键。
计划于2027年6月进行的T2S调整,以及DTC目标在2027年第三季度推出的自动化部分结算,也将检验基础设施变革对新运营环境的支持效果。
归根结底,T+1的成功不仅取决于交易结算有多快,还取决于金融系统将证券和资本从执行环节转移到最终交割环节的效率。