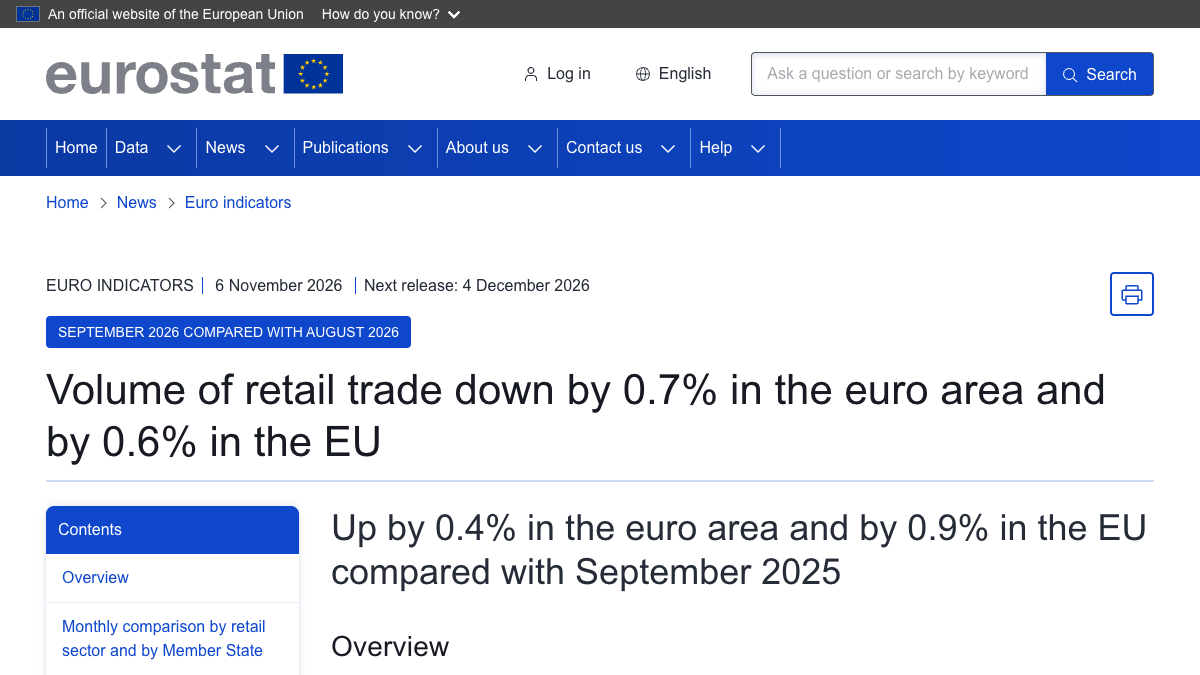
欧盟统计局11月6日公布的初值显示,欧元区9月零售贸易量较8月下降0.7%,欧盟下降0.6%;但与一年前相比,欧元区仍增长0.4%,欧盟增长0.9%。同一份数据里同时出现“环比下跌”和“同比上涨”,并不矛盾。两种比较回答的是不同问题:前者看最近一个月的方向,后者看过去一年累积后的水平。真正值得分析的,是9月回落发生在哪些商品和国家,以及它是否会延续。
一个月下跌,打断了8月的反弹
8月欧元区与欧盟零售贸易量都环比增长0.4%,9月随即回落。欧元区0.7%的降幅不仅抹去了上月增幅,也把总量带回更弱的位置。过去半年数据来回波动:欧元区7月下降0.7%,8月上升0.4%,9月又下降0.7%。这更像消费缺乏持续上行动力,而不是一条平滑的增长曲线。
零售贸易量已经剔除价格变化,更接近实际购买数量,不等于商家收到的名义销售额。通胀较高时,消费者可能花了更多钱,却买到更少商品;贸易量指标正是为了区分价格与数量。因此,9月下降说明实际购买活动变弱,不能仅用价格上涨解释。
非食品商品是主要拖累
分项显示,欧元区食品、饮料和烟草环比下降0.3%,非食品商品下降1.2%,专业门店汽车燃料则增长1.0%。欧盟对应变化为下降0.4%、下降1.0%和增长0.1%。非食品商品的降幅明显更大,说明家庭更容易推迟服装、家居和其他可选消费,而食品需求相对刚性。
燃料增长也要谨慎解读。它可能来自出行数量、价格调整后的实际购买变化或月度波动,不能直接证明交通活动全面走强。分项之间方向相反,正好说明一个总量不能代表所有消费场景。对零售企业来说,所处品类比欧洲平均数更能决定经营感受。
德国下跌2%,成员国差异比平均值更大
在已有数据的成员国中,德国环比下降2.0%,罗马尼亚下降1.3%,葡萄牙下降0.9%;卢森堡增长5.3%,斯洛伐克增长2.2%,马耳他增长1.5%。最大涨幅与最大跌幅相差超过7个百分点。欧洲零售不是一个同步市场,人口规模、工资、旅游、税收和本国通胀都会改变月度结果。
德国体量较大,其下跌会对欧元区平均数产生更强影响。但小国5%以上的单月增长也可能受基数和一次性因素影响,不能直接与德国的经济规模相比。分析成员国数据时,应同时考虑权重与持续性,避免把极端百分比误读为整个欧洲的主趋势。
同比增长说明消费没有回到去年以下
与2025年9月相比,欧元区食品、饮料和烟草增长1.1%,非食品商品增长0.7%,汽车燃料下降3.0%;欧盟对应为增长1.0%、增长1.2%和下降2.3%。同比数据表明,除燃料外,多数零售类别仍高于一年前。环比走弱更多说明近期失去动能,而不是总量已经全面跌破去年。
这种组合常出现在经济温和增长但信心不足的阶段。家庭收入可能比一年前改善,却对未来支出保持谨慎;利率、住房成本和能源账单仍会影响购买决定。只要同比保持正增长,就不能称为零售衰退;但连续几个月环比疲弱,也会让年增长逐步被消耗。
货币政策要看消费是否形成连续弱势
对欧洲央行而言,零售回落可能意味着需求压力减轻,有助于通胀继续降温。但单月数据易受节假日、天气与季节调整影响,政策不会只根据9月一次下降作出判断。服务消费也不完全包含在零售贸易中,家庭少买商品并不等于总消费同步收缩。
接下来的关键是10月和11月能否恢复,以及工资、消费者信心和服务业活动是否支持支出。9月数据给出的不是一个简单结论,而是两层现实:欧洲消费者买得比8月少,但总体仍略高于一年前;非食品支出明显收缩,成员国表现高度分化。判断消费是否真正转弱,需要等待这种月度下滑变成连续趋势。