

上周华尔街经历了剧烈波动,投资者一时难以消化一场可能对股市产生严重影响的政治变动。
民主党在中期选举中大胜,拿下众议院和参议院的控制权,这引发了市场对更严格监管的担忧,尤其是那些大举投资人工智能和数据中心的科技公司。随着人们担心运营成本上升以及未来建设受限,再加上估值本已偏高,投资者很快削减了对高风险资产的敞口。到周五收盘时,标普500指数本周下跌2.7%,科技股占比较高的纳斯达克指数下跌3.4%。
当然,股息并不能保证避免亏损,如果财务状况恶化,公司也可能削减派息。因此,投资者应寻找那些兼具吸引人的股息率和稳健财务基本面的股票。
美国银行分析师Derek Hewett点名了两只他认为在当前价格下值得买入的分红股。这两只股票自年初以来都表现不佳,但目前的股息率最高可达12%。尽管股价表现令人失望,Hewett仍认为它们的财务实力和长期前景值得保持信心,同时股价也存在反弹可能。
事实上,华尔街并不只有他这么看;根据TipRanks数据库,这两只分红股的华尔街一致评级都是“强烈买入”。以下看看它们为何值得关注。
Barings BDC(BBDC)
美国银行的第一只选择是Barings BDC,这家公司所处的金融市场细分领域,普通投资者并不常接触。它并不是向消费者或大型企业放贷,而是主要通过私下协商的贷款,为中型市场企业提供融资。这些投资产生利息收入,其中很大一部分最终会通过季度股息支付回到股东手中。
Barings BDC的吸引力在于其创收型投资组合,以及来自Barings的财务支持。Barings是一家专注于私人信贷的全球投资管理公司。该公司还受益于其外部管理人Barings提供的信用支持安排,在特定条件下,这些安排可为某些投资损失提供保护,不过覆盖范围有限。
那么,为什么这只股票自年初以来下跌了约6%?部分原因在于市场对信用质量的担忧,以及较低利率可能压缩未来投资收益的预期。未计息贷款增加也加剧了这些担忧。所谓未计息贷款,是指借款人已不再产生被确认的利息收入。
Hewett表示:“Barings BDC公布了一个相对不错的季度,核心每股收益与一致预期相符,NAV/每股保持稳定,投资组合也略有增长。虽然未计息贷款有所增加,但整体水平仍远低于同业,CSA也为股东增加了另一层保护。尽管经营环境更复杂,我们认为BBDC已处于有利位置,能够产生具有吸引力的风险调整后回报。”
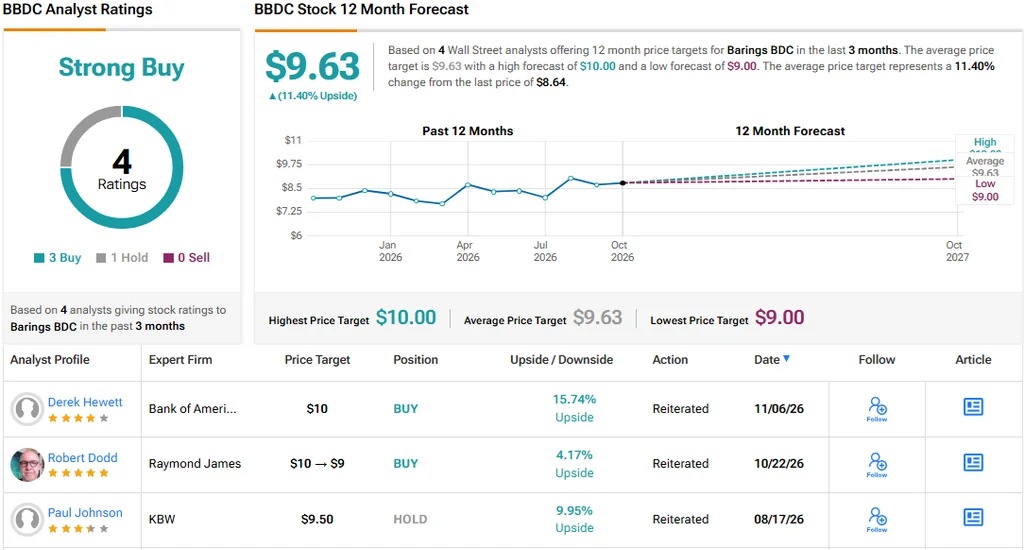
更广泛的分析师群体似乎也有类似信心。覆盖BBDC的4位分析师中有3位建议买入,剩余1位则持中性态度。综合来看,这些评级使这只高股息分红股获得“强烈买入”的一致评级,12个月平均目标价为9.63美元,意味着股价还有11.40%的潜在上涨空间。
再加上该股12%的远期股息率,投资者未来一年可能获得23.4%的综合潜在回报。(见BBDC股价预测)
Sixth Street Specialty Lending(TSLX)
美国银行名单中的下一只股票是Sixth Street Specialty Lending,这也是一家业务发展公司,主要向中型市场企业放贷。不过,这家放贷机构的市场策略有一个重要区别。它并不试图争抢每一笔可得交易,而是专注于寻找能够谈出有利条款、同时密切关注借款人是否可能陷入财务困境的机会。
该公司主要投资于优先担保贷款,这类贷款在借款人违约时通常赋予放贷方优先于其他债权人的受偿顺位。它还借助母公司Sixth Street的资源;后者是一家全球投资机构,管理和承诺资本规模超过1400亿美元。美国银行认为,正是这种放贷经验与私下协商交易渠道的结合,使TSLX在同业中处于特别有利的位置。
不过,TSLX股价自年初以来已下跌近19%,其中大部分跌幅发生在2月。抛售反映出市场对私人信贷的担忧不断升温,尤其是放贷机构对可能受到人工智能冲击的软件公司的敞口。投资者担心,走弱的借款人可能转化为贷款损失,而围绕信用质量的更广泛不确定性也让BDC股票吸引力下降。较低利率和更紧的放贷利差,也加剧了市场对未来投资收益的担忧。
Hewett指出:“Sixth Street公布了稳健的季度业绩,核心每股收益与美国银行/一致预期相符。积极的一面是,净贷款增长转正,投资组合收益率上升,未计息贷款小幅下降。NAV/每股总体稳定。话虽如此,新交易利差收窄,观察名单有所增加。考虑到其偏后周期的定位和专有发起平台,我们继续认为TSLX是定位最好的BDC之一。”
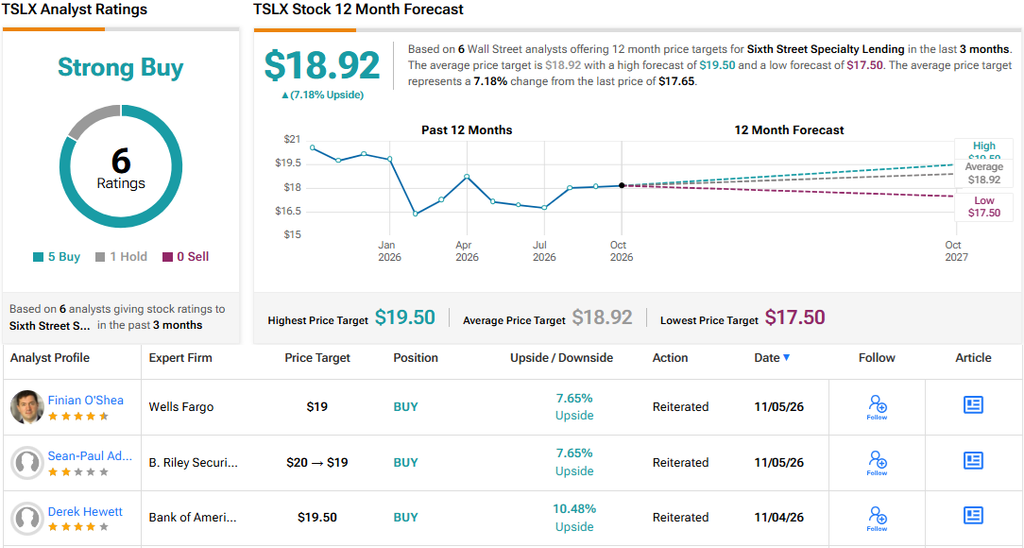
总体来看,华尔街似乎普遍认为Sixth Street对投资者还有更多吸引力。跟踪TSLX的6位分析师中有5位建议买入,仅1位维持持有评级。这意味着该股获得“强烈买入”的一致评级,而18.92美元的平均目标价显示未来12个月有7.2%的上涨空间。若把股息也计算在内,潜在年回报率接近16.7%。(见TSLX股价预测)
免责声明与披露 举报问题