

伯克希尔·哈撒韦(BRK.B)周六公布的第三季度业绩喜忧参半,营收超过华尔街预期,但利润大幅下滑。
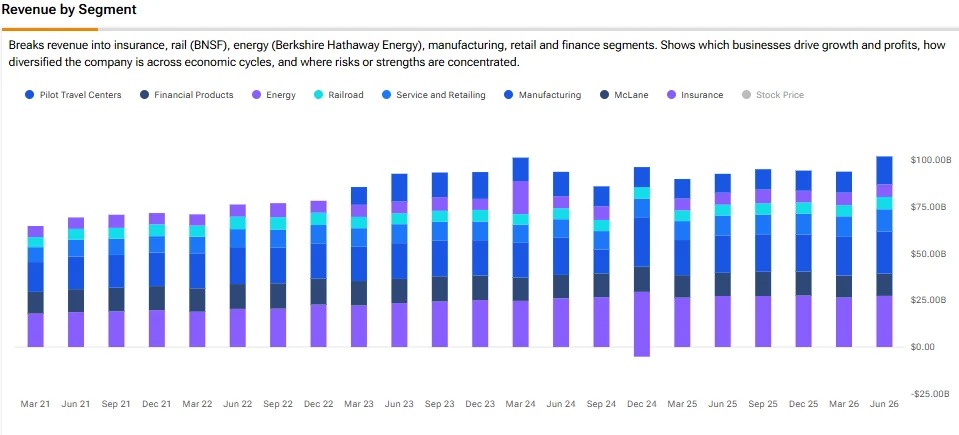
这家由沃伦·巴菲特打造的综合企业报告营收为1056.5亿美元,较上年同期增长11.24%,高于市场预计的1009.6亿美元。不过,净利润下降28%,至221.1亿美元,显示强劲销售增长之下仍存在一定压力。
对投资者而言,最大的担忧来自伯克希尔的保险业务,这也是其利润和现金的重要来源。承保利润下降43%,至13.5亿美元;由于理赔成本和费用上升,GE代币发行利润暴跌45%,至9.82亿美元。受利率走低影响,保险投资收益也下降14%,至27.3亿美元。
不过,也有一些积极信号。伯克希尔旗下BNSF铁路业务利润增长19%,至17.3亿美元;制造、服务和零售业务利润增长近12%,至40.4亿美元。这些增长表明,伯克希尔庞大的业务组合中其他板块表现稳健,有助于抵消保险业务的疲弱。
投资者还应关注伯克希尔的资本配置。该公司本季度回购了约96.5亿美元自家股票,显示其愿意动用现金进行投资,而不只是囤积资金。伯克希尔还持有约3523亿美元现金、现金等价物以及美国国债票据,统计口径为保险和其他业务合计,并已扣除未结算的国库券购买。
总体来看,这份财报既给伯克希尔股东带来安慰,也带来警示。公司在营收增长、BNSF利润上升以及数十亿美元回购方面都有亮点,但保险业务承压,较高的理赔成本正在挤压利润率。再加上较低利率拖累投资收益,伯克希尔可能需要更多依赖其他业务来维持利润增长。
就BRK.B股票而言,主要风险在于盈利能力,而不是营收增长。如果GE代币发行的承保利润率持续承压,且低利率继续拖累投资收益,伯克希尔可能难以把更高的销售额转化为更强的盈利。这意味着保险盈利的恢复对该股前景尤为重要。
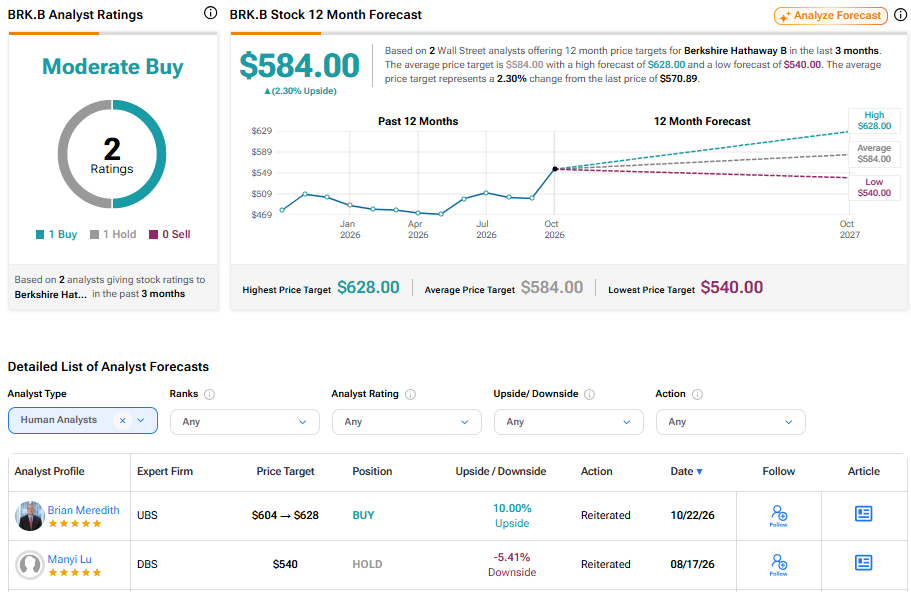
在华尔街,跟踪伯克希尔·哈撒韦的分析师并不多,过去三个月只有两次评级,最终形成“适度买入”的一致预期。BRK.B股票的平均目标价为584美元,较上一个收盘价高出2.30%。