要点
- Cerebras股价在更强劲的业绩和指引公布后上涨17%
- 微软加入Cerebras客户名单,AI云收入增长272%
- 261亿美元积压订单凸显增长潜力,也带来执行风险
这轮上涨发生在AI股票经历一段艰难时期之后,当时英伟达的领导层危机引发了外界对行业未来的疑问。Cerebras的业绩显示,尽管整体市场存在不确定性,对替代性AI计算技术的需求仍然强劲。
Cerebras营收增长70%,微软加入AI云客户名单
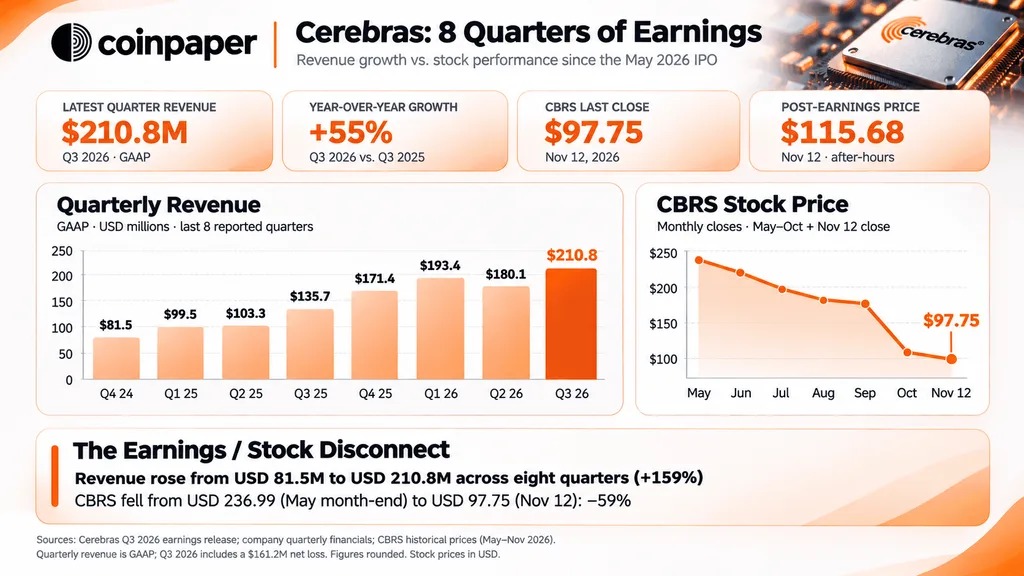
根据公司11月12日发布的财报,第三季度核心营收达到2.309亿美元,较上年同期增长70%。
核心云和服务收入飙升272%,至1.449亿美元,反映出对高速AI推理的需求快速增长。
按GAAP口径计算的营收较低,为2.108亿美元;公司录得1.612亿美元净亏损。报告口径与核心口径之间的差异,反映了包括客户认股权证和某些数据中心成本在内的调整。
微软成为新的超大规模客户,加入Cerebras不断扩大的企业和云合作网络。
这项合作为英伟达基于GPU的生态系统增添了另一位潜在竞争者,不过Cerebras并未披露与微软合同的财务价值。
这一进展出现在AMD和博通在替代AI硬件领域获得动能之际。
Cerebras通过晶圆级处理器实现差异化,这类处理器专为高速推理设计,尤其适用于需要大型AI模型快速响应的场景。
Cerebras 261亿美元积压订单大多与OpenAI相关
截至9月30日,Cerebras披露的剩余履约义务为261亿美元,高于上一季度的约254亿美元。
不过,积压订单并不等于已经收到的现金,也不等于已经确认的营收。部分义务还包含了估算的数据中心转嫁成本,因此这一数字不同于未来的经营利润。
这一区别很重要,因为AI基础设施融资越来越依赖长期客户承诺,以支撑大规模前期投资。
Cerebras已锁定700兆瓦的总数据中心容量,计划在2027年底前交付,同时还在通过Flex和Sanmina扩大制造能力。
公司与甲骨文的合作还将把由Cerebras驱动的推理带入2027年的Oracle Cloud Infrastructure,为企业客户提供另一条接入路径。
这一扩张类似于Nebius和CoreWeave采取的激进产能建设策略,在这些策略下,强劲需求必须足以证明大规模基础设施支出的合理性。
Cerebras上调2026年展望,英伟达竞争加剧
Cerebras将全年核心营收预期从此前的8.8亿至8.9亿美元,上调至9.4亿至9.6亿美元。
对于第四季度,管理层预计核心营收为3.1亿至3.3亿美元,核心经营利润率介于-1%至1%之间。
首席执行官Andrew Feldman还表示,公司预计2027年营收将翻三倍,不过这一目标取决于算力产能能否到位。
这种不确定性已经影响到竞争对手。Nebius最近下调了展望,因为建设延迟将预期产能推迟到了2027年。
Cerebras的增长也出现在AI股票估值因盈利能力和融资成本而面临越来越多审视之际。
Emir Abyazov
Coinpaper主编,负责推动数据驱动的编辑运营、以SEO为导向的发现机制,以及面向受众的叙事,覆盖加密货币、AI和金融科技领域。