















随着美联储指出与先进计算扩张相关的潜在金融承诺超过3万亿美元,关于AI泡沫的争论正变得越来越难以忽视。彼得·希夫认为,这场热潮可能以一场比2008年更严重的危机收场。不过,美联储的发现也显示,在这轮科技股上涨背后,风险比表面看起来更复杂。
在11月17日的一则警告中,彼得·希夫将人工智能热潮与次贷市场相提并论,称宽松的货币环境帮助推高了资产估值。他的判断相当严厉,但美联储最新浮现的融资数据也确实给投资者提供了更仔细审视风险的理由。
AI泡沫担忧随着借贷加速而升温
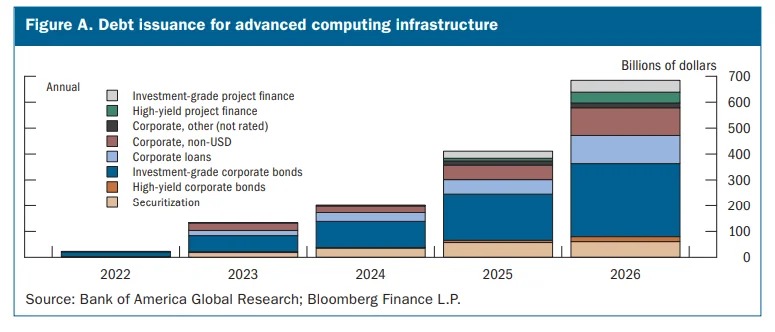
美联储11月13日发布的《金融稳定报告》显示,为先进计算提供融资的速度正在迅速扩大。
截至2026年10月,与先进计算基础设施相关的债务发行规模已超过6800亿美元,约为2023年1300亿美元的五倍。该规模还约占2026年非金融投资级公司债发行总量的31%,而三年前这一比例还不到6%。
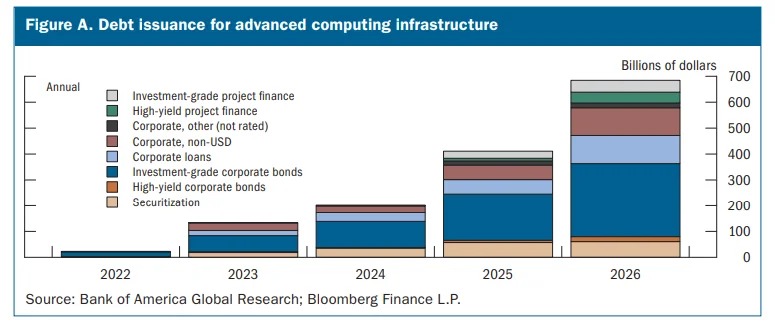
与先进计算相关的未偿公开债务已超过1.1万亿美元。
这些数字并不能证明AI泡沫即将破裂,但它们确实表明,流向支撑科技热潮基础设施的资金规模有多大。
3万亿美元风险不只是债务
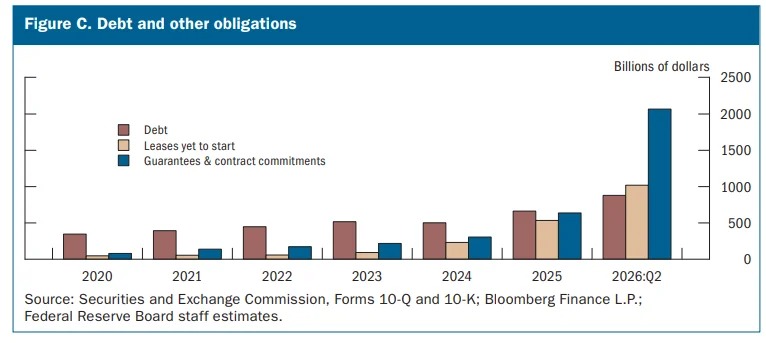
更引人注目的数字来自传统借贷之外的义务。
美联储报告称,尚未开始的租赁合同未贴现价值超过1万亿美元;此外,还存在超过2万亿美元的其他义务,包括“照付不议”合同和残值担保。
这一区别很重要。这些承诺不应被描述为3万亿美元的未偿贷款或已实现损失。它们代表的是未来的金融义务和担保,如果需求或预期回报不及预期,管理难度可能会加大。
循环融资可能让损失更难控制
另一个担忧是大型科技公司与AI初创企业之间日益紧密的金融联系。
大型科技公司和芯片制造商已向AI实验室和云计算业务投入巨资。而部分资金接受方随后又把钱花在这些投资者提供的计算服务或硬件上。
这就形成了一种复杂关系,涉及投资、客户需求和报告中的业务增长。这并不自动意味着收入是虚假的,但如果外部融资放缓,就会引发一个问题:这种需求究竟能否持续。
美联储还提到,与数据中心设备和计算基础设施相关的担保。如果硬件贬值过快,或者需求低于预期,支撑部分融资安排的价值可能会减弱。
彼得·希夫的2008年类比需要放在语境中看
希夫的警告值得关注,但不应将其误认为是美联储的预测。
不过,这份报告并没有宣称危机必然发生。它还描述了更广泛金融体系的韧性,包括大型银行的资本和流动性缓冲。
对投资者而言,真正的问题在于,未来AI盈利是否足以证明当前在基础设施上的巨额投入是合理的。
AI泡沫回调可能对市场意味着什么
如果AI估值大幅逆转,影响可能不止于科技股。与这些融资安排相关的公司、贷款方和投资者,若预期回报减弱,都可能面临压力。
如果投资者降低风险敞口、抛售杠杆头寸,或对成长型投资变得更加谨慎,这种压力也可能波及其他风险资产。加密市场也可能通过更广泛的风险厌恶和杠杆清算感受到影响,不过美联储的发现并不能证明AI下行会导致比特币价格出现某种特定跌幅。
AI泡沫警告值得认真对待,但崩盘并非板上钉钉。投资者应关注盈利、基础设施支出、债务发行,以及AI企业能否把巨额资本承诺转化为可持续现金流。与其单纯押注彼得·希夫的预测,这才是更有用的检验标准。