












简讯
这笔交易背后,是客户支出激增、9009亿美元的基础设施承诺,以及OpenAI可能在2027年进行IPO。
你知道吗?
你现在可以直接对你读到的新闻采取行动:通过Decrypt上的永续合约做多或做空Anthropic。
1070亿美元将流向何处
除了公开发售外,还有7家科技公司在一项单独的私募配售中购买了260亿美元的无表决权股票。谷歌和英伟达各投入100亿美元,AMD投入25亿美元,博通、美光和微软各投入10亿美元,台积电投入5亿美元。
高盛和摩根士丹利领衔一个由22家银行组成的承销团,承销佣金约为5.5亿美元。公司还通过富达、嘉信理财、Robinhood和SoFi等券商提供认购渠道,但散户投资者获得的份额不到此次发行的20%。
赢家,以及谁仍控制着Anthropic
早期财务支持者也持有巨额账面财富。彭博估算,Lightspeed的持股接近280亿美元,Iconiq超过260亿美元,Menlo Ventures约为220亿美元。阿什顿·库彻旗下的Sound Ventures据报持有价值近110亿美元的股份。这些数字是股票价值的估算,并不是他们在IPO中拿到的现金。
这门生意增长得几乎快到难以衡量
目前大约有250家机构每年在Anthropic身上至少支出1000万美元,另有1900多家每年至少支出100万美元,以上均为过去12个月口径。其净收入留存率约为900%。
但这项业务仍依赖少数大客户和分销伙伴。在2026年前九个月中,其前五大客户贡献了约25%的收入,而云市场渠道贡献了44%。换句话说,亚马逊、谷歌和微软等公司既可以投资Anthropic,也可以提供其运行所需的机器,并帮助销售Claude的使用权限。
哪些公司会在2027年前IPO?
即便是产品变化也快得惊人:截至9月的六个月内发布的Claude模型,贡献了第三季度收入的80%以上。到2026年9月底,Anthropic约有5300名员工,按过去12个月收入计算,人均年营收超过660万美元。
一家规模惊人的公司,也背着更大的账单
快速增长并不意味着轻松盈利。Anthropic在2026年第三季度录得5.67亿美元经营亏损,而第二季度为9.74亿美元经营利润。2026年前九个月,其经营亏损合计12.6亿美元。与其更大的表面净亏损相比,这些数字呈现出完全不同的故事。
2026年前九个月,Anthropic录得1040.4亿美元净亏损,其中包括943亿美元可转换融资及相关工具的非现金重估损失。与此同时,公司在同一时期从经营活动中产生了65.7亿美元现金。这并不等于自由现金流,后者还要计入资本支出,但区别很重要:1040亿美元的会计亏损并不意味着烧掉了1040亿美元现金。
最终招股书估计,按交易完成后的备考口径,公司现金及短期投资为2323.5亿美元。这个数字是发行及相关调整后的模型化余额,并不是公司在9月30日实际持有的现金。
更关键的数字可能是它承诺未来要花多少钱。Anthropic披露,约有9009亿美元的承诺支出,绝大部分用于算力和基础设施,最远延伸至2045年。
公司还单独估计,在没有固定金额的安排下,另有1500亿至1750亿美元的付款义务。合计来看,这意味着潜在支出可能超过1万亿美元——但这并不是今天就要支付的账单,而且部分合同是有条件的,或可被终止。
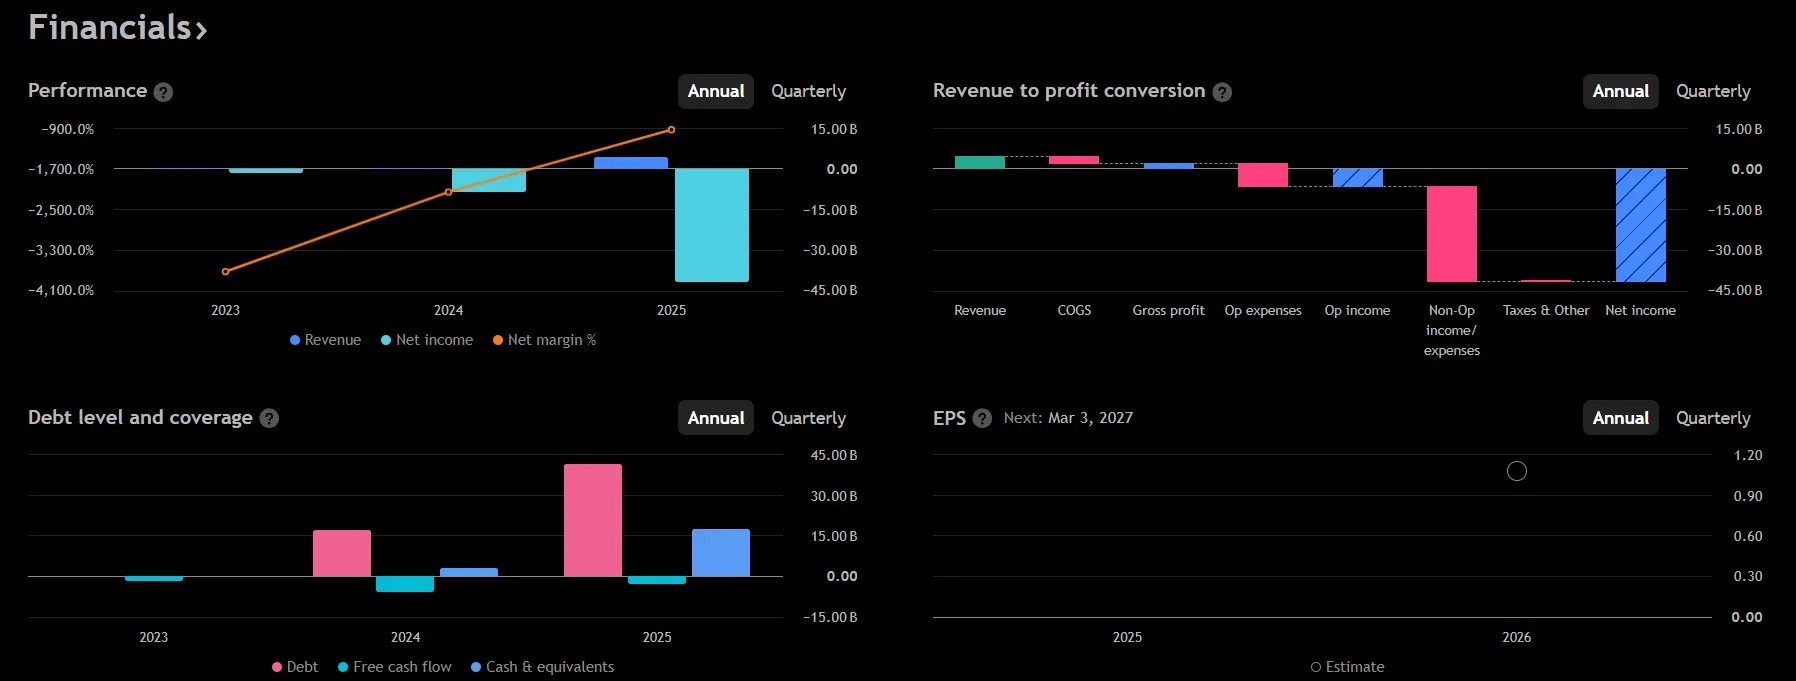
在2026年9月之后的12个月内,约有707亿美元的已披露承诺到期。这也解释了为什么即便是如此规模的IPO,对一家前沿AI公司来说也未必算过度融资。每一次突破都会吸引客户,但服务这些客户需要更多芯片、电力和数据中心。
SpaceX纪录对OpenAI意味着什么
Anthropic的813.4亿美元超过的是SpaceX的初始交易规模,而不是其最终总额。Anthropic私募配售带来的额外260亿美元不能计入公开IPO募资。公司自身的超额配售选择权还覆盖另外1.47亿股,价值约122亿美元;如果全部行使,其公开IPO规模将达到935.4亿美元,稳稳超过SpaceX的最终数字。
现在市场注意力转向OpenAI。这家ChatGPT开发商最近以1.25万亿美元估值融资110亿美元,并表示不会在2027年前上市。Anthropic的亮相,为投资者愿意为AI收入支付多少提供了公开市场测试,同时也暴露出创造这些收入的成本。
有意思的不只是这家成立五年的AI实验室超过了SpaceX的初始IPO规模,而是它凑齐了超过1000亿美元的公私融资,开始从经营中产生现金——但仍面临一张可能高达1万亿美元的算力账单。