











标普500指数周五收盘进入回调区间,下跌3.59%,报6918.45点,录得连续第七个交易日下跌,也是自2020年2月以来最长连跌。纳斯达克综合指数下跌5.28%,今年以来已转为下跌超过2%。高盛指出,该指数较10月6日的纪录高点低12%,其策略师也列出了在判断市场见底前希望看到的三项信号。
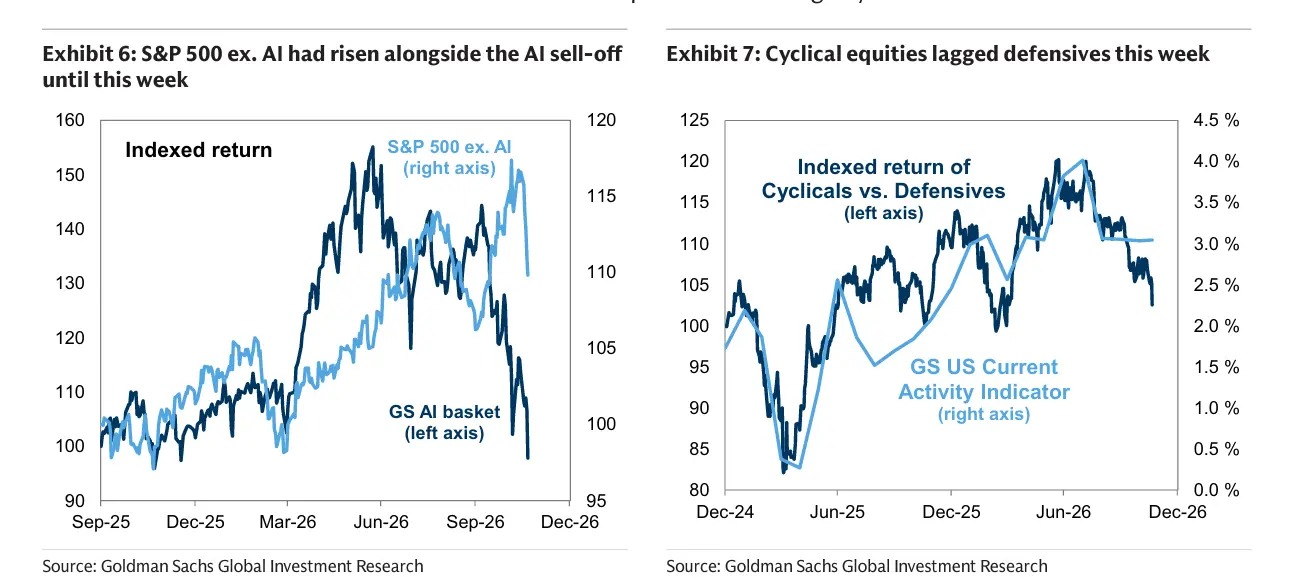
高盛在一份由Snider撰写的报告中表示,这轮抛售“本周已从AI退潮扩大为更广泛的成长股下调”,并指出剔除AI后的标普500此前一直表现坚挺,但本周也已较高点回落6%。高盛的AI股票篮子自10月6日以来已下跌32%。过去10天里,周期股的表现落后防御股5个百分点。
高盛的这份报告是在周五市场大跌之前写成的,数据并未完全覆盖当天的抛售。报告中的图表价格截至11月19日,对冲基金数据也只到那一天。因此,问题在于周五是否已经提供了报告所寻找的信号——市场状况可能比报告所承认的还要糟。
三项条件
高盛表示,以下三项中的任何一项都可能支持市场见底并出现反弹:有消息提高市场对AI盈利的信心、美联储释放鸽派信号,或投资者仓位大幅下降。
条件一:AI盈利。这是市场正在检验的一项。投资者Dan Niles对CNBC表示,Anthropic与OpenAI之间的价格战正在伤害双方,并指出两者合计的环比营收增速已从第二季度的75%降至第三季度的48%,而合计亏损则从79亿美元扩大至约84亿美元。路透援引的数据显示,Anthropic的估值约为其过去12个月销售额的40倍。美国银行资产管理公司一位高管表示,这一估值“假设未来多年都将保持快速增长”。高盛自己的展望则称,2028年及以后的AI前景“高度不确定”。
条件二:美联储。期货市场显示,12月加息的概率约为95%,美联储将于12月9日召开会议。高盛经济学家预计,美联储将在12月和3月加息,把联邦基金利率推升至4.25%至4.5%的峰值。短期内出现鸽派信号的可能性看起来不大。周五,投资者出于避险需求大举买入国债,但这并不等同于美联储转向。费城联储主席Anna Paulson周四表示,由于通胀过高,美联储还需要再次加息。10年期美债收益率接近5%。
条件三:投资者仓位大幅下降。这往往标志着过去一些回撤的结束。
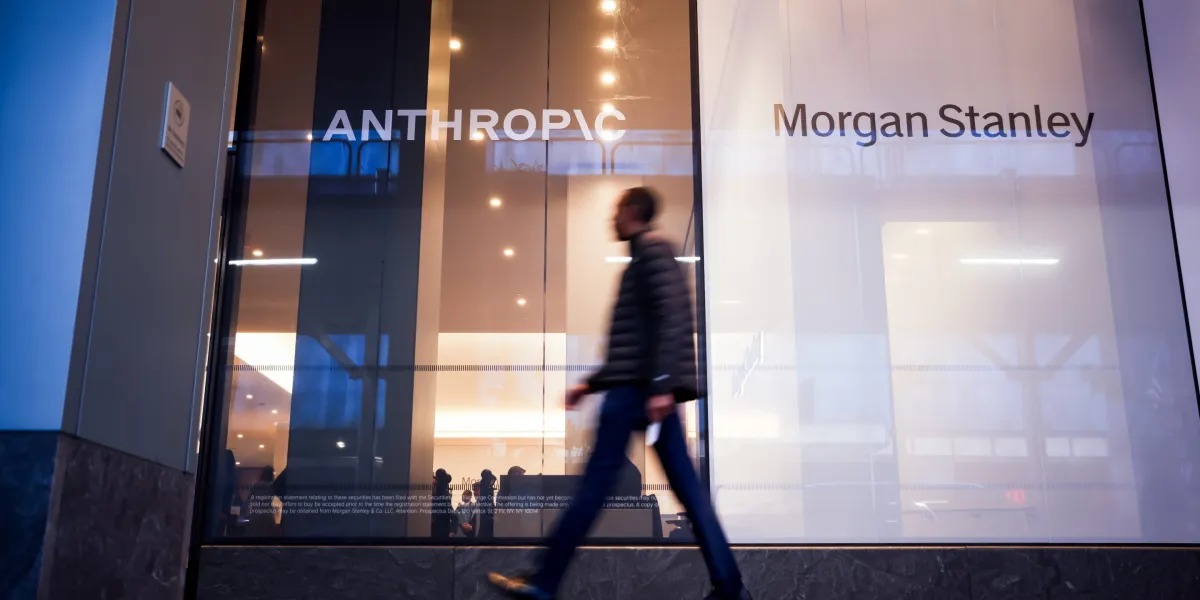
第一项条件至少可以说仍不明朗。Anthropic这次历史性的IPO,某种程度上变成了对整个AI交易的公投;把这样的压力放在一家虽然极其重要、但仍只是单一公司的身上并不公平。该公司在承销商行使超额配售权后募资935亿美元,超过SpaceX的857亿美元,成为史上最大IPO。其股价周四上涨17%,但周五回吐大部分涨幅,收于88.91美元,离83美元的IPO价格并不远。Dakota Wealth的Robert Pavlik表示:“Anthropic回落得相对很快。我不认为投资者觉得这家公司本身有什么根本性问题……我认为他们只是对这个市场持怀疑态度。”负责稳定股价的承销商摩根士丹利已结束其支撑头寸,移除了一个潜在的支撑因素。
英伟达周五下跌14%,创近两年来最差单日表现。本周累计下跌22.9%,自10月6日以来已下跌47.5%,市值蒸发2.7万亿美元。路透报道称,美国证券交易委员会正在调查其会计做法。Jensen Huang于11月12日辞去首席执行官职务,首席财务官Colette Kress担任临时首席执行官。华尔街“恐慌指数”VIX收于35.89点,创19个月新高。
CFRA Research的Arun Sundaram表示:“现在就是一场崩盘。”JPMorgan Asset Management的David Kelly则持不同看法:“这不是致命疾病,甚至连流感都算不上。”
仓位尚未彻底出清
在第三项条件上,高盛的报告称,对冲基金已经开始减仓。其净杠杆水平降至2025年4月以来最低。配套报告《Snider’s Hedge Fund Trend Monitor》显示,对冲基金最受欢迎的多头仓位高度集中在AI交易上,而这些仓位在过去六个月里跑输标普500 14个百分点。这是该篮子20年历史中表现最差的阶段之一。报告将对冲基金的处境描述为“受挫且正在扩散”。
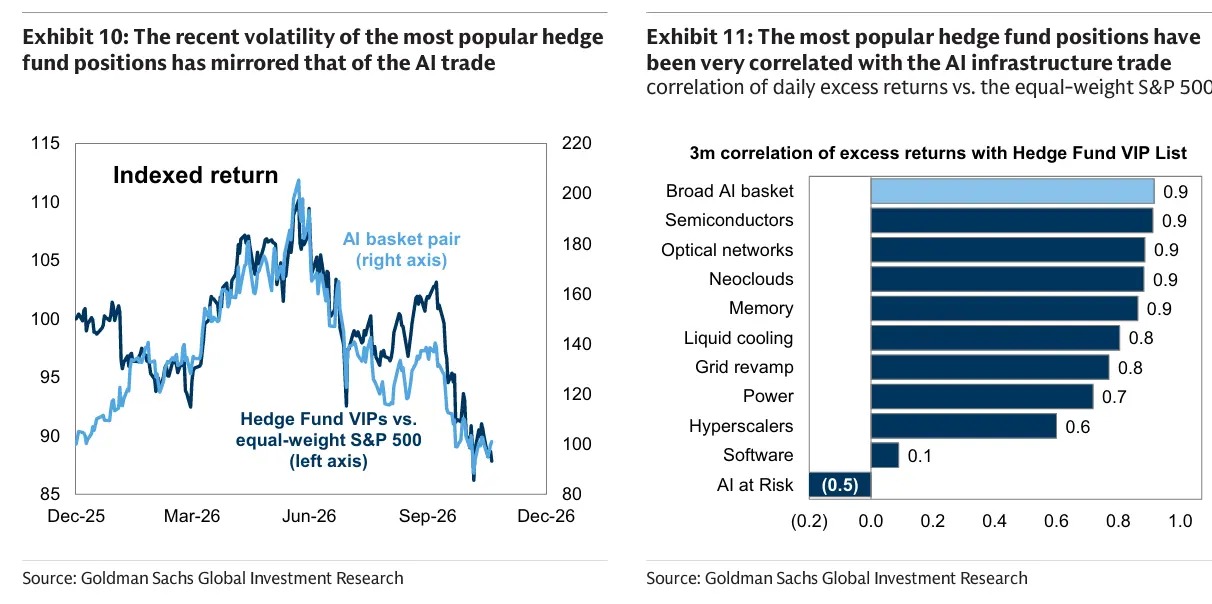
但高盛更广泛的情绪指标仍高于平均水平。美国股票共同基金和ETF在今年第四季度迄今已吸引近1700亿美元资金流入。资产管理机构的净股票期货仓位处于过去10年中的第82百分位。高盛股票策略师估计,AI热潮已将标普500盈利水平推高至趋势线之上25%。高盛研究部称,AI资本支出贡献了今年盈利增长的“约一半”。
华尔街对于这是否就是顶部意见分歧。Capital Economics预计市场还会进一步下跌。高盛11月17日的展望报告是在此次下跌之前写成的,预计到2027年底标普500将达到8700点。11月20日的报告给出的区间约为5800点至8100点,取决于投资者是否重新恢复对盈利的信心。以周五收盘价计算,这意味着大约还有16%的下行空间和17%的上行空间。上述百分比为本文作者根据数据计算,并非高盛原文所述。
自1980年以来,标普500经历过22次回调,随后三个月平均回报率为4%,其中17次录得上涨。E*Trade的研究则没有那么乐观。自1983年以来,在14次标普500首次收于纪录高点下方10%或更多的情形中,有5次最终演变成熊市。