要点
- 标普500反弹,因制造业活动加速
- 美国工厂PMI升至55.5,超过预期
- 油价下跌支撑科技股回升
11月2日,美国股市上涨,强于预期的制造业数据和油价下跌帮助华尔街从10月由科技股主导的抛售中恢复。
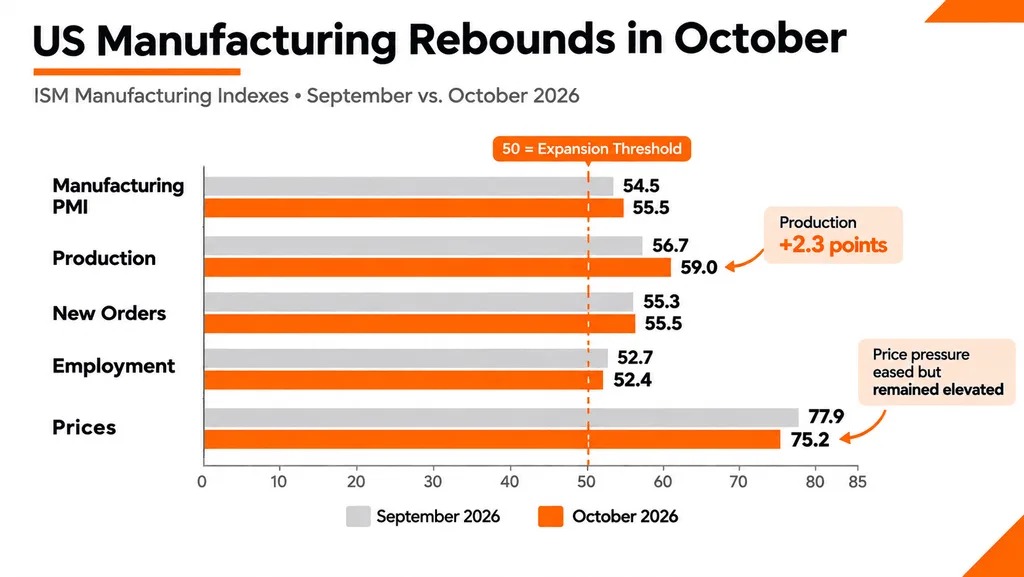
根据美国供应管理协会(Institute for Supply Management)的10月报告,美国制造业PMI从9月的54.5升至55.5,超过经济学家的预期。
这一读数意味着该行业连续第十个月扩张,显示尽管借贷成本居高不下且地缘政治不确定性仍在,美国工业活动依然保持韧性。
美国制造业PMI升至55.5 工厂产出加速
10月制造业报告显示,产出更强,新订单继续增长。
生产指数从56.7升至59.0,达到2021年11月以来最高水平。新订单升至55.5,就业指数仍处于扩张区间,为52.4。
不过,报告也显示成本压力依然存在,可能使美联储的通胀前景更复杂。
价格指数从77.9降至75.2,表明制造商仍面临显著的投入成本上涨,只是增速有所放缓。
与此同时,受访企业评论中有66%表达了负面情绪,提到关税、供应链中断和地缘政治不确定性。
这种喜忧参半的前景也解释了10月市场的异常分化:尽管基准指数下跌,标普500成分股中仍有72%上涨。
油价大跌,纳指和标普500回升
能源市场为周一的反弹提供了另一重推动。
受有关伊朗外交努力重启的报道影响,布伦特原油下跌约6.5%,接近每桶106美元,缓解了市场对供应中断长期化的担忧。
较低的能源成本可能有利于制造商、航空公司和消费类企业,同时也会减轻部分通胀压力。
当英特尔单日下跌近29%时,这些担忧进一步加剧,显示即便数据中心需求强劲,也未必总能抵消令人失望的业绩指引。
与此同时,更广泛的科技股抛售越来越反映出市场担心,昂贵的基础设施投资是否能在未来带来足够回报。
华尔街再迎财报和就业数据考验
投资者现在面临几项重要催化因素,它们可能决定11月的反弹能否延续。
在亚马逊的人工智能投资导致420亿美元自由现金流缺口之后,企业财报尤其重要,这凸显出扩张计算基础设施的财务成本。
半导体股也面临审视,此前英特尔令人失望的第四季度营收预期引发了市场对制造产能和更广泛科技需求的质疑。
Ethan Mercer
Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。他学习经济学和金融学,后来转向市场报道,尤其关注比特币、股票、货币政策和投资者情绪。他的作品主要解释每日市场波动及其背后的更广泛趋势。