

苹果公布2026财年第四季度营收1145亿美元,同比增长12%,高于分析师预期。
iPhone营收增长17%,至575.8亿美元,Mac销售增长24%。
不过,12月季度较低的毛利率展望以及不断上升的内存成本,仍是AAPL投资者关注的主要问题。
苹果又一次交出了超出预期的季度业绩,但其展望让投资者看到的情况更为复杂。强劲的iPhone需求和更高的Mac销售支撑了营收增长,Services业务也继续创下纪录销售额。不过,内存成本上升以及假日季度毛利率预测走弱,引发了市场对苹果盈利能力的疑问。随着投资者把目光投向最新业绩之外,焦点正转向公司增长动能能否支撑股价再度上涨。
苹果Q4业绩因iPhone强劲销售而超预期
iPhone仍是最大贡献来源,相关营收增长17%,至575.8亿美元。Mac营收增长24%,至107.9亿美元;Services营收为315.7亿美元,同比增长10%。不过,并非所有业务线都实现增长。iPad营收下降10%,至62.3亿美元;Wearables、Home and Accessories营收下降8%,至83亿美元。大中华区营收增长21%,至175.4亿美元,但低于分析师预期。
总体来看,这些结果显示苹果核心产品业务仍然强劲,不过部分品类表现偏弱仍是一个担忧。
内存成本上升威胁苹果利润率
尽管业绩超预期,苹果对12月季度的指引仍引发了对盈利能力的担忧。公司预计毛利率将在45%至46%之间,而Q4为47.9%。管理层表示,预期压力很大一部分来自不断上升的内存成本,这正在推高硬件业务的费用。
苹果还预计,12月季度Services营收增速为8%至9%,低于Q4的10%。与此同时,公司预计假日季度整体营收增速为7%至10%。这一指引表明需求依然健康,但更高的零部件成本可能限制额外销售带来的收益。对投资者而言,关键问题在于苹果能否在保持营收增长的同时守住利润率。
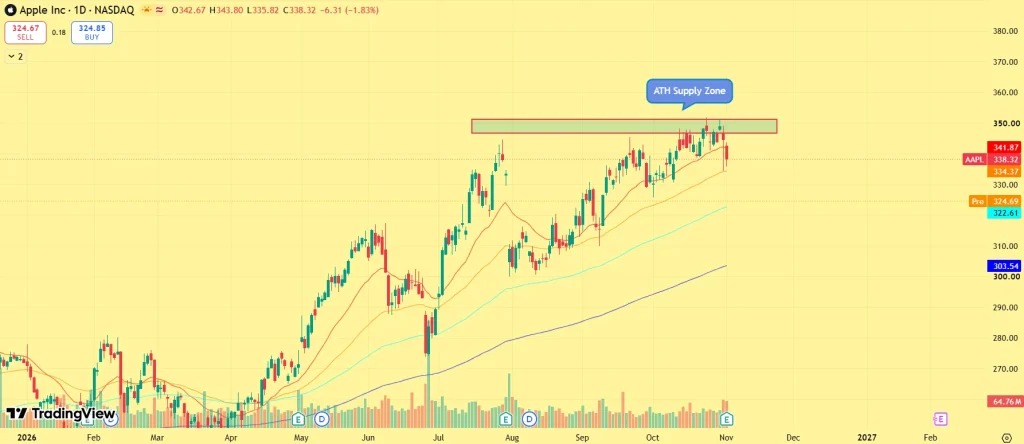
苹果股价展望:AAPL能否重拾上行动能?
苹果公布业绩后,AAPL股价承压,显示投资者更关注前瞻指引,而不是季度业绩超预期本身。在盘前交易时段,AAPL股价下跌逾4%。不过,股价能否重新获得上行动能仍然重要。若持续站上340美元这一直接阻力位,可能增强反弹预期,并为进一步上探350美元打开空间。
与此同时,持续的卖压可能使股价下探320美元附近支撑位,随后是316美元,并延续财报后的回调。该股需要更强的买盘,才能确认投资者已经消化了对成本上升和利润率承压的担忧。
下一步走势很可能取决于市场如何评估苹果对假日季度业绩的预期,以及公司管理内存支出的能力。