

围绕大型 AI 实验室财务状况的谜团一直很多,而随着 Anthropic 逐步接近 IPO,外界开始得到一些答案。尤其是,该公司终于披露了更多关于算力经济学的数据,以及其飙升的营收中有多少被算力成本吞噬。
Anthropic 周一在一份新文件中披露的数据表明,其算力相关利润率实际上在恶化。该文件是对上周发布的 S-1 的更新——但上周那份文件中的财务披露只覆盖到今年 6 月 30 日,而新数据则将披露范围延长了一个季度,覆盖到 9 月 30 日。总体来看,Anthropic 这个季度表现不错:营收达到 170 亿美元,高于上一季度的 115 亿美元,显示出持续增长。不过,运营亏损也在同时扩大,主要原因是算力成本上升。
从算力利润率来看,情况更糟。新季度中,算力占公司营收的 58%,高于上一季度的 48%。在公司本可以通过展示利润率改善来吸引 IPO 投资者的时点,情况却在变差。
文件中的一张图表更直观地显示了这一点:它追踪了公司每花 1 美元算力支出所对应的营收。自 2025 年初以来,这一指标一直稳步上升,在刚过去的这个季度一度超过 2 倍,随后回落至 1.72 倍。
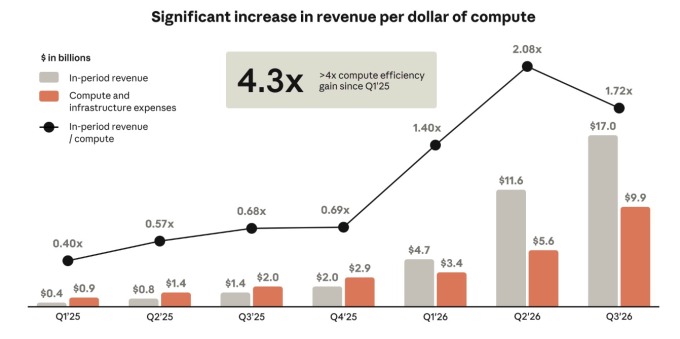
许多迹象表明,算力利润率的变化更像是短期波动,而不是长期问题,但它仍然揭示了运营大型实验室业务的重要信息。为了满足需求,Anthropic 本季度的算力账单飙升至 100 亿美元,其中包括文件所述的“50 亿美元短期承诺算力,这类算力目前的成本明显高于我们通过多年期承诺采购的可比算力”。简单来说,需求增长太快,Anthropic 不得不临时寻找算力,因此支付了更高的价格。
其中一些交易已经在公开层面出现。Anthropic 一直在向 SpaceX 支付每月 12.5 亿美元的算力费用,同时还与 Nscale、Akamai 和 Volta 签订了数十亿美元级别的交易。在业内术语中,这些公司属于 neocloud,而不是 hyperscaler——也就是规模较小、能提供更灵活算力协议但收费更高的公司。
Anthropic 第三季度利润率恶化,原因正是这类交易,而且目前看不出公司短期内能摆脱它们。新文件写道:“我们预计,随着通过与 CSP 的多年期安排获得更多已承诺算力,以及我们继续投资更多算力,算力和基础设施费用将以绝对美元金额继续上升,并在可预见的未来仍将是我们最大的运营支出。”
Anthropic 仍在努力降低算力成本。尤其是,公司在一个名为“Anthropic Direct”的项目下,花了不少篇幅谈论自建算力基础设施的努力。但在需求增长如此迅速的情况下,这些努力难以跟上节奏,neocloud 仍将是它们目前最好的选择。
从某种意义上说,这些都是“香槟问题”。只要营收每季度接近 50% 的速度增长,少有投资者会担心高算力成本;而一旦需求放缓,投资者或许又会因为算力状况明显改善而感到宽慰。但这也提醒人们,AI 实验室在多大程度上仍依赖于万亿美元级别的基础设施建设,以及它们对这一进程中任何波动有多脆弱。很容易想象,如果债券市场变得谨慎,或者地方阻力加剧,未来一年数据中心建设会放缓。Anthropic 对这两类风险都几乎无能为力,而任何一种情况都会让本已复杂的算力局面变得更加棘手。
与此同时,Anthropic 以及其他实验室的未来仍将受制于算力价格。