苹果新任CEO交出的首份成绩单虽然创下第四财季营收历史新高,但由于大中华区表现不及预期、假日季毛利率承压,以及折叠屏产品供需失衡等因素,市场情绪转弱。
据华尔街见闻援引苹果披露的数据,美东时间11月2日周一美股盘后,苹果公布第四财季营收同比增长11.7%至1144.77亿美元,高于华尔街预期的约1134.7亿美元,也高于公司此前给出的9%至11%增长指引区间。
不过,尽管第四财季营收超出分析师预期,大中华区销售疲软以及低于部分乐观预期的假日季指引仍令股价承压,盘后一度下跌约4%。
随后,新任CEO John Ternus首次出席电话会。他将中国市场表现定性为“有很大动能”,并称折叠屏手机iPhone Duo的生产爬坡进展顺利,但供应约束将持续对本财季构成压力。
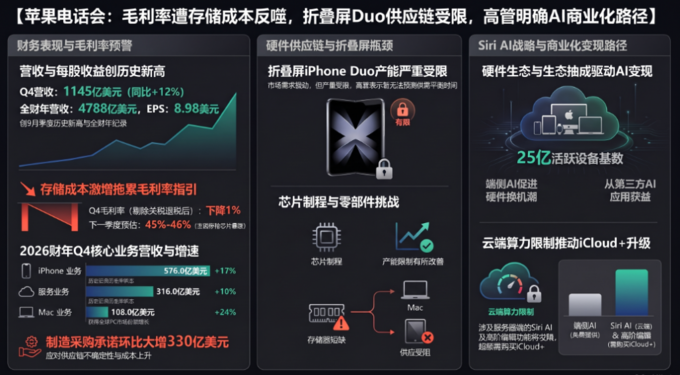
内存价格压力则是本次电话会议中反复出现的核心议题。苹果管理层表示,当前内存价格走势“史无前例”,公司已在Mac、iPad和iPhone上相继提价,以部分对冲成本;制造采购义务从6月季度至9月季度增加了330亿美元。
苹果给出的12月季度毛利率指引为45%至46%,较9月季度的47.9%明显下滑。管理层将主要原因归结为更高的内存成本,以及Siri AI上线带来的云端推理费用。
此外,Ternus首次明确了Siri AI的商业化路径。他表示,依赖服务器端模型的功能,包括Siri AI、智能图片编辑等,未来将设置使用上限;需要更高容量的用户可购买扩展访问权限,并将其纳入iCloud+订阅体系。
业绩喜忧参半:总营收创纪录,大中华区低于预期
从整体数据看,苹果第四财季总营收达到1145亿美元,同比增长12%,高于华尔街预期的1134.7亿美元。其中,iPhone业务营收为575.8亿美元,也高于预期的564.9亿美元。
Worldpanel调查数据显示,iPhone在美国、城市中国、印度、英国、德国、澳大利亚和日本均跻身最畅销机型之列。Ternus在评价这份业绩时表示:
“今天,苹果很自豪地报告9月季度营收达到创纪录的1145亿美元,同比增长12%……这是我们有史以来最好财年的完美收官。我们正以迄今为止最雄心勃勃的产品阵容结束这一年。”
不过,市场焦点很快转向大中华区。数据显示,苹果第四财季大中华区营收为175.4亿美元,低于市场一致预期的187.5亿美元,差距接近10亿美元。
面对分析师对中国市场的追问,Ternus回应称:
“我们对在大中华区市场的表现感到非常满意,这主要是由iPhone和Mac推动的。”
他还提到近期高管团队的中国之行,强调“那里有很大的增长势头”。但文中援引彭博分析指出,大中华区业绩未达市场预期,很大程度上是因为备受关注的折叠屏手机iPhone Duo在财报期内未能充分供货。
AI商业化路径初显:设定用量上限,推动iCloud+订阅
在市场高度关注的AI战略上,CEO John Ternus将最新的AI驱动版Siri称为公司的一个“新篇章”,并在电话会上多次表示:
“这是我们一直想要的Siri。”
对于投资者关心的AI如何为公司创收,苹果给出了更明确的路径:云端AI的限制将成为服务业务的推动器。
Ternus重申,一些基于服务器端的AI功能将设有使用上限,目的是推动希望突破默认用量上限的重度用户订阅iCloud+服务。
不过,文中称华尔街对苹果的AI叙事并不完全买账。当被问及AI智能体未来是否会颠覆苹果服务业务,以及苹果何时能推出超越简单问答的智能体时,Ternus未正面展开,只表示:
“目前Siri是基于请求的……但苹果看到了随着时间推移扩展其功能的机会。最重要的事情是保护人们的数据。”
服务业务方面,苹果第四财季服务营收为315.7亿美元,同比增长约10%,基本符合预期。但CFO Kevan Parekh给出的下一季度服务营收指引仅为“同比增长8%到9%”,文中称这暗示该高利润业务的增速正在放缓。
供应链与指引:内存成本“史无前例”,折叠屏产能仍在爬坡
对于即将到来的12月假日季,即2027财年第一季度,苹果给出了相对积极的整体营收指引。CFO Parekh表示:
“我们预计12月季度的公司总营收将同比增长7%到10%,这反映了我们在供应受限情况下的最佳预期。我们预计这将是公司历史上营收最好的一个季度。”
Parekh进一步指出,Siri AI的云端推理成本将计入服务销售成本,并采用与Maps、Siri及iCloud相同的递延确认方式,在设备销售后按使用周期分摊,这将对12月季度的硬件业务毛利率构成一定拖累。
他警告称,12月季度毛利率将在45%到46%之间,不及分析师预期的47%,也明显低于6月季度超过50%的水平。
管理层认为,毛利率承压的核心在于成本和供应链。Ternus在会上直言,不断上涨的存储成本是“史无前例的”,并警告12月季度将面临更高的存储成本压力。
为应对这一局面,苹果的制造采购义务在过去几个月内增加了330亿美元。首次参与财报问答环节的COO Sabih Khan补充称,随着苹果将更多产品线过渡到2纳米芯片,供应链限制将继续缓解。
针对市场高度关注的折叠屏手机iPhone Duo,管理层承认目前存在供需失衡。Sabih Khan表示,苹果对最初的市场反应感到兴奋,Duo的产能爬坡“进展顺利”,但他同时坦言:
“此时此刻,很难预测供需何时能达到平衡。”
资本回报保持稳定,现金政策更灵活
苹果第四季度净利润为307亿美元,摊薄后每股收益2.10美元,同比增长14%,其中关税退款带来0.05美元的有利影响;经营现金流为281亿美元。
截至季度末,苹果持有现金和有价证券1370亿美元,总债务800亿美元。当季公司向股东返还280亿美元,其中包括39亿美元股息及等价项目,以及240亿美元股票回购。
董事会宣布每股0.27美元现金股息,将于2026年11月16日向截至11月12日登记在册的股东支付。
Parekh重申,苹果不再以净现金中性作为目标,而是独立评估现金和债务状况,以保持灵活性。公司的资本配置原则仍是优先投资业务,并将多余现金返还股东。
文中称,对投资者而言,接下来的关键变量将是iPhone Duo供给改善速度、内存成本走势,以及Siri AI能否在带来成本的同时转化为升级和服务收入增长。
电话会要点
在电话会开场中,投资者关系负责人Suhasini Chandramouli表示,本次讨论包含若干前瞻性陈述,包括营收、毛利率、运营费用、税项及未来业务展望等,实际结果可能因宏观经济、关税、法律法规程序等因素而与预测存在重大差异。
Ternus在开场发言中称,苹果9月季度营收达到1145亿美元,同比增长12%,创9月季度历史新高,并推动苹果实现有史以来最佳财年营收和每股收益表现。他将iPhone Duo称为“自初代iPhone以来最具变革意义的iPhone”,并表示公司刚刚完成历史上产品发布最密集的时期之一。
他还介绍了新款MacBook Pro、iMac、14英寸MacBook Pro、iPad mini、Apple Watch、AirPods 5、HomeView、Apple TV 4K和HomePod mini等产品,并强调苹果正在全线产品中释放更强大的AI体验,其中包括“功能强大、深度个性化”的Siri AI。
Ternus表示,Siri AI已于9月面向美国英语用户推出测试版,并于10月扩展至法语、日语、韩语、葡萄牙语和西班牙语用户。他称,苹果在健康、新兴市场、企业和教育等领域仍有大量机会,并举例称,苹果近期与菲律宾教育部达成了公司历史上最大的教育领域Mac合作协议,将为教师和工作人员部署17万台MacBook Neo。
在业务分项方面,苹果披露:
- iPhone季度营收576亿美元,同比增长17%,尽管受到供应限制和外汇逆风影响。
- Mac季度营收108亿美元,同比增长24%,尽管同样受到供应限制。
- iPad季度营收62亿美元。
- 可穿戴设备、智能家居及配件季度营收83亿美元。
- 服务业务季度营收316亿美元,同比增长10%,创历史新高。
Parekh在财务回顾中表示,本季度产品营收为829亿美元,同比增长12%;服务营收为316亿美元,同比增长10%。公司整体毛利率为47.9%,产品毛利率为37.2%,两者均受益于关税退款,该项目对9月季度毛利率带来约1个百分点的正面影响。服务毛利率为76%,环比提升40个基点。运营费用为192亿美元,同比增长21%,反映苹果在研发方面的持续投入。
他还表示,苹果全年营收达到4788亿美元,同比增长15%;全年每股收益为8.98美元,同比增长20%,均创历史新高。
问答环节:AI变现、内存成本与供应限制成为焦点
在问答环节中,分析师重点追问了iPhone 18发布时间、iCloud+表现、AI智能体、服务业务增长、毛利率压力、内存采购、Siri AI成本结构,以及iPhone Duo的供需平衡等问题。
对于iCloud+,Ternus表示,9月季度云服务营收创历史新高,iCloud+是苹果“非常看好的产品”。他称,目前iCloud+计划已在100多个国家和地区纳入Apple TV和Apple Arcade,苹果也认为Apple Intelligence在商业化方面存在良好机会。对于依赖服务器端模型运行的功能,包括Siri AI、智能照片编辑等,未来将设置使用限额,更高需求用户可购买扩展访问权限。
对于AI智能体和服务业务潜在受冲击的问题,Ternus表示,Siri AI建立在现代化的编排器驱动架构之上,为未来扩展能力提供了空间,但苹果最核心的关注点仍是以保护安全和隐私的方式提供能力。
关于服务业务增长,Parekh表示,9月季度服务业务同比增长10%,视频、云服务、支付服务和广告均创历史新高,音乐创9月季度纪录。进入12月季度,服务业务预计将继续面临约0.5个百分点的外汇逆风,同时App Store仍受到移动游戏逆风和部分国家商业模式调整的影响。
在毛利率问题上,Parekh表示,12月季度45%至46%的毛利率指引中,大部分环比下降将由内存成本上升驱动。Ternus则称,当前内存定价走势“前所未有”,9月季度内存成本较6月季度上升,但部分被结转库存成本优势和部分非内存元器件成本下降所抵消;进入12月季度,内存成本预计将进一步上升。
Ternus补充称,苹果已于6月底上调Mac和iPad价格,并于9月上调iPhone价格,以部分对冲成本压力;但在12月季度之后,内存采购价格仍将持续上涨,而结转库存带来的成本收益会逐步减少。
关于Siri AI成本,Parekh表示,随着苹果继续向更多用户推出Siri AI,相关云端成本将计入服务销售成本;同时,公司会像处理Maps、Siri和iCloud等与设备捆绑服务一样,递延一部分营收,并在设备使用生命周期内逐步确认,这两项都将对毛利率产生影响。
对于iPhone Duo,Sabih Khan表示,初期市场反响令苹果非常满意,目前仍处于供应受限状态,产量爬坡进展顺利,但“难以预测供需何时将实现平衡”。他还表示,9月季度苹果在iPhone、Mac和iPad方面都经历了供应限制,主要由高需求和供应链灵活性不足驱动;进入12月季度,Mac和iPad的供应限制将主要由内存驱动,因为需求超出此前预期。
在中国市场问题上,Ternus表示,苹果对大中华区表现“非常满意”,9月季度该地区营收同比增长21%,创季度纪录,主要由iPhone和Mac推动;全年大中华区增长28%。他称,消费者对包括iPhone Duo在内的最新产品阵容反应令人振奋,活跃设备安装基础创历史新高,中国大陆iPhone升级用户数也创年度纪录。
对于资本配置,Parekh再次表示,苹果已不再将净现金中性作为目标,而是独立评估现金和债务状况,以优化两者并保留灵活性;但资本配置原则不变,即优先投资业务,并向股东返还超额现金。
电话会最后,苹果重申,12月季度资本支出预计同比增长11%至13%,主要由研发投入、尤其是AI领域投入增加所驱动。Ternus补充称,公司有信心目前的投入水平足以支撑既定路线图。