

美联储时隔三年多再次加息后,市场关注点已不只是这一次上调,而是高利率会维持多久。最新预测显示,官员对未来两年的利率路径比6月时更为鹰派,美元、美债收益率和股市都迅速作出反应。
利率预期明显上移
美联储联邦公开市场委员会周三一致投票,将联邦基金目标利率区间上调25个基点至3.75%至4%。更受关注的是,最新点阵图显示,官员预计2026年和2027年底的中值利率都为4.1%,高于6月时给出的3.8%和3.6%。
这意味着,市场面对的不是一次单独加息,而是更长时间的高借贷成本。利率期货周四显示,交易员认为10月再次加息的概率升至53%,并开始计入整个紧缩周期内大约三次加息。
美元和美债先行反应
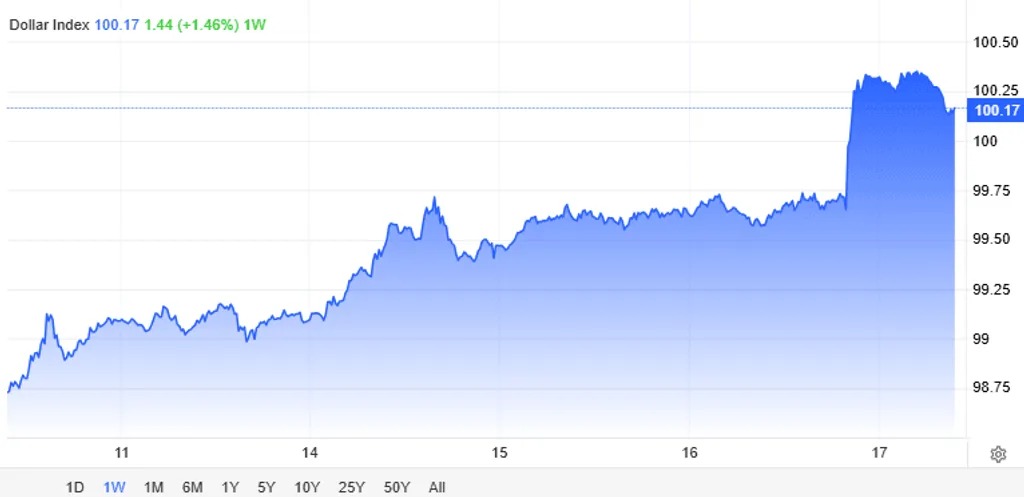
美债收益率随之走高。2年期美债收益率一度升至2024年7月以来高位,随后回落至约4.72%;10年期收益率仍接近5%。美元指数周三上涨0.7%,周四又升至七周高位。
华尔街也先行承压。道指周三下跌1.21%,标普500指数下跌0.45%,纳指则基本持平。更高的收益率会压低未来盈利的折现价值,对估值较高的成长股和科技股影响更直接。
房贷和消费压力加重
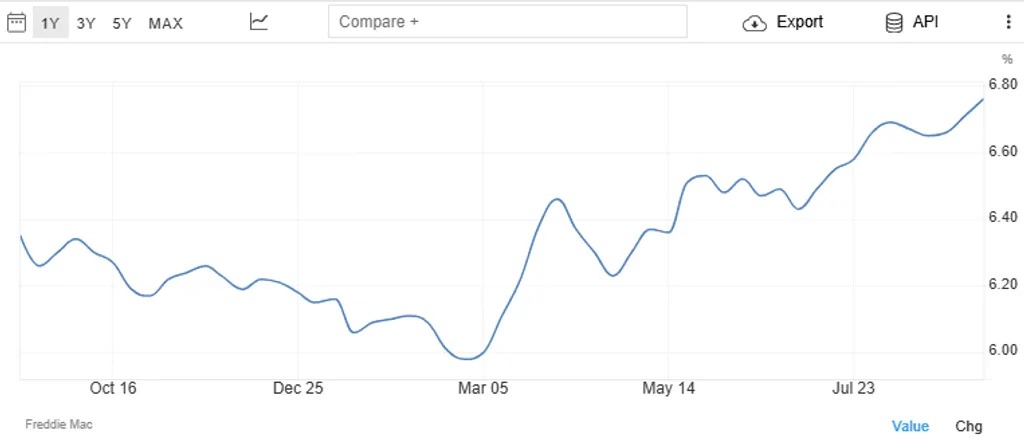
房地产市场可能更快感受到冲击。上周美国30年期固定房贷利率升至6.76%,创一年多新高。美国房屋建筑商信心指数也降至12个月低点,38%的建筑商表示正在降价。
消费端同样面临更高融资成本。多家美国银行在美联储决定后上调最优惠贷款利率,信用卡余额和浮动利率贷款持有人可能承受更大压力。与此同时,布伦特原油在美元走强后回落,但仍高于每桶105美元,能源价格仍可能让通胀压力延续。