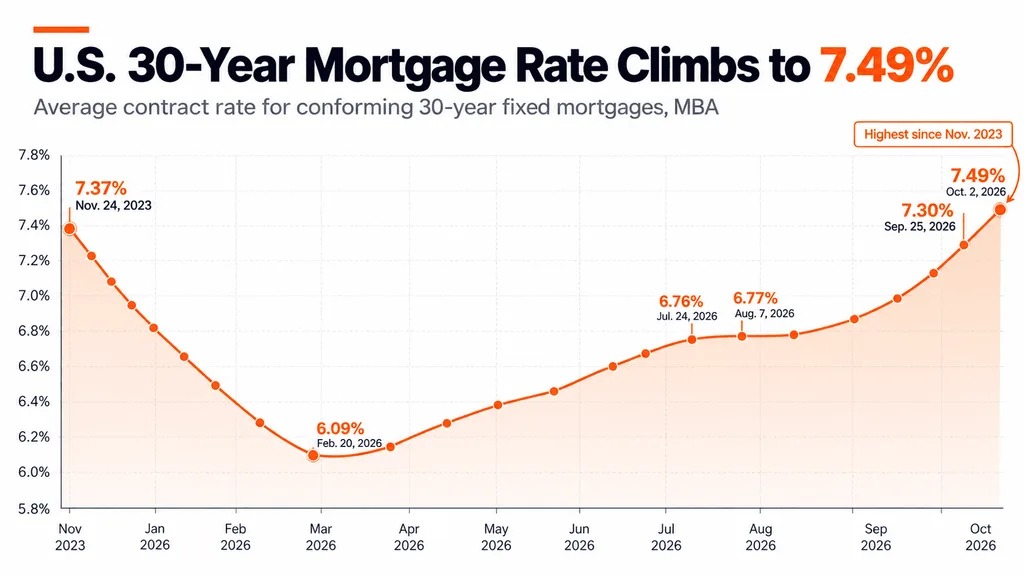
美国30年期固定抵押贷款平均利率已升至7.49%,为2023年11月以来的最高水平,给潜在购房者带来又一次住房负担能力冲击。
根据美国抵押贷款银行家协会(MBA)的每周申请调查,在截至10月2日的一周内,该利率上升了19个基点。随着长期美国国债收益率大幅走高,自2月下旬以来,抵押贷款利率累计已上升约1.4个百分点。
借贷成本上升,抵押贷款需求下滑
抵押贷款申请总量较前一周下降4.2%,其中购房贷款申请下降2.1%,再融资活动下降7.5%。
再融资尤其脆弱,因为数以百万计的现有房主仍持有远低于当前市场利率的按揭贷款。
这种利差形成了明显的“锁定效应”,也就是房主不愿出售房屋,因为搬家往往意味着要把3%至4%的按揭贷款,换成成本超过7%的新贷款。
国债收益率正推动抵押贷款利率走高
美联储并不直接设定抵押贷款利率。
30年期住房贷款更多受到长期美国国债收益率和抵押贷款支持证券的影响。由于投资者正在计入持续通胀以及利率将在更长时间内维持高位的预期,这两者都面临压力。
10年期美国国债收益率已升破5.3%,达到大约24年来未见的水平。油价升至每桶100美元以上,也加剧了通胀担忧,增加了借贷成本在更长时间内维持高位的风险。
这种关联此前已经显现:9月下旬,随着美国国债收益率升破5%,抵押贷款利率曾升至7.03%。
仅仅几天后,MBA这一指标又上升了46个基点,达到7.49%。
买家选择更多,但购买力更弱
这次上升发生在美国住房周期中一个不寻常的时点。
8月,卖家数量比买家多出近58%,是Redfin自2013年有数据以来的最大差距。大约有153万名卖家在争夺约97.23万名买家。
从理论上讲,卖家与买家的这种失衡本应赋予买家更多议价能力。
作者简介显示,Ethan Mercer是一名财经记者,报道加密货币、股票和全球经济。