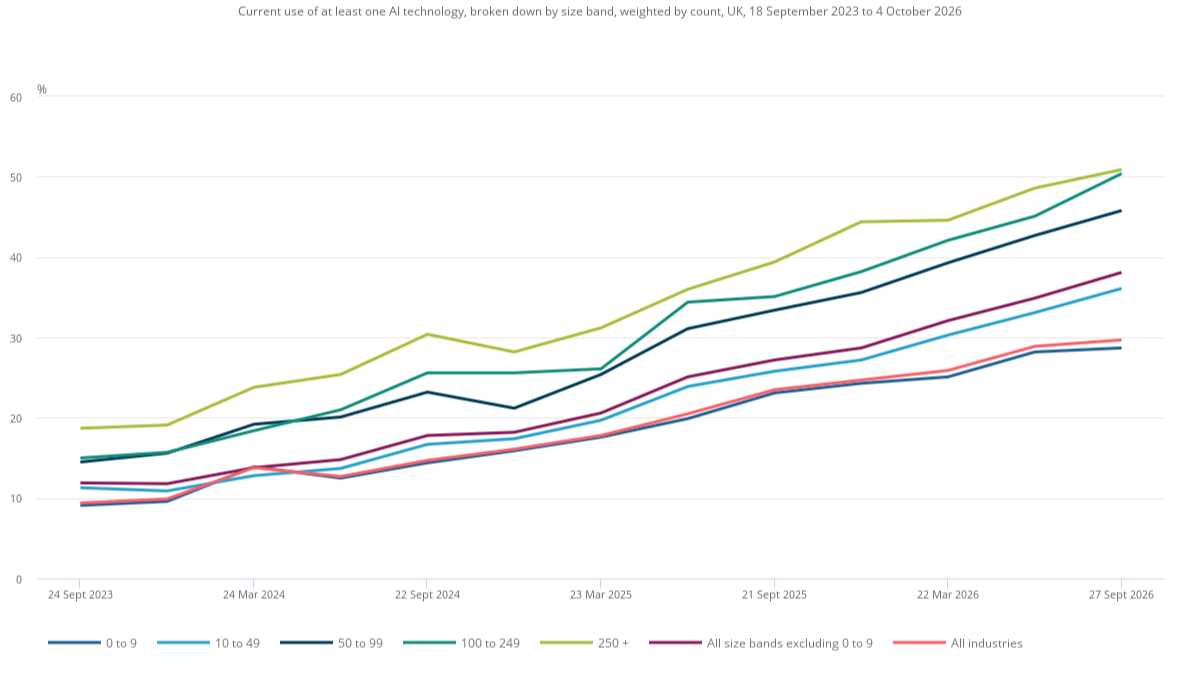


人工智能已经不是少数科技公司的试验。英国国家统计局10月8日公布的企业调查显示,2026年9月,约30%的受访企业报告正在使用至少一种AI技术;这个问题首次在2023年9月提出时,比例为9%。企业规模之间的距离更值得看:员工不少于250人的企业中,使用比例达到51%,而少于10人的企业约为29%。这份数据记录的是技术进入企业的速度,不是它已经让整个英国经济增产了多少。
本期结果来自英国企业洞察与状况调查第165轮,调查期为9月21日至10月4日,公布的是企业对自身使用情况的回答。该调查属于“发展中的官方统计”,样本自愿回应,问题也会随分析需要调整。国家统计局提醒读者谨慎使用。因而“30%”最稳妥的读法是:在该项调查的口径下,约三成企业报告正在使用某类AI技术;不能将它直接解释成全部企业都已部署生成式AI,或员工每天都在用智能体完成工作。
一条上升曲线,掩盖了企业之间的不同起点
大型企业更早采用AI并不意外。它们通常已有数字化文档、内部数据平台和专门的采购、安全团队,可以承担试点时的合规与集成成本。小企业即使有明确的自动化需求,也可能缺少可连接的业务系统,或者没有人评估输出质量。统计中的差距既反映模型能力,也反映组织准备程度。一个餐饮小店用AI写菜单,与一家跨国企业把AI接入客服和工程流程,在问卷中都可能算“采用”,经济含义却相去甚远。
国家统计局公布的细分还显示,员工不少于10人的企业中,38%报告使用AI;信息与通信行业约60%,高于其他受调查行业。常见用途包括大型语言模型文本生成,以及视觉内容制作。行业结构的重要性因此不能被忽略:知识密集部门更容易把现有工作拆成可由模型协助的步骤,而依赖实体设备、现场服务和严格安全规程的企业,部署速度可能慢得多。全国平均值适合观察扩散,不适合判断某一家企业为何暂未使用。
调查还询问AI对岗位的影响。在员工不少于10人且使用AI的企业中,38%称行政与文书岗位受影响最大,创意或设计岗位的比例约24%。这里的“受影响”并不等于岗位消失,它可能包括工作内容变化、处理速度变化或新工具进入流程。把这项主观回答改写成“近四成文员被取代”,会严重误导。更能说明裁员情况的是另一道题:同一类使用AI的企业里,6%报告因此减少了总人数;这个比例也不能直接套到所有英国企业身上。
从宏观角度,技术扩散与生产率增长之间还有一段很长的时间差。企业购买工具后,要清理数据、重写流程、培训员工、设计复核规则,才能让个体节省的时间变成可持续的产出。若省出的时间被更多会议、反复修改或不必要的内容填满,财务报表未必看得到收益。反过来,小企业只要把报价、预约或库存流程中的一个瓶颈解开,也可能在不引入复杂系统的情况下获得实质改善。采用率告诉我们入口开了多少,无法替代经营结果。
看生产率之前,先把调查能回答的问题说清
本期图表最直观的是规模分层曲线:大企业长期领先,但各种规模的比例都高于三年前。观察后续变化时,应同时看定义是否一致、问卷选项是否调整、样本回应率如何变化。第165轮样本约3.86万家、回应约9933家,回应率25.7%;加权可以改善代表性,却不能消除所有非回应误差。尤其当企业对“AI技术”的理解不完全相同,时间序列更适合描述大方向,不宜拿单个点位解释某一项政策或某一款模型的效果。
另一层是费用与收益的分配。员工从重复文书中解放出来,可能提升服务质量,也可能只是把工作量转移给负责核验的人;企业买了订阅,却尚未接上业务数据,也容易得到“人人都有账号、真正使用很少”的局面。管理层要回答的问题比“有没有采用”更具体:哪些任务的完成时间下降、错误率有没有增加、客户响应是否改善、关键岗位是否需要新技能。宏观研究若只汇总购买或使用比例,便可能高估短期增益。
调查中关于岗位的数字也需要放回企业大小结构里比较。大企业内部可能有成规模的行政团队,因此更容易感受到文书流程变化;微型企业的老板也许自己兼做财务、营销和客服,问卷中的“岗位”边界并不一样。不同企业说同一个岗位最受影响,不代表影响程度相同。判断就业结果还需结合招聘、工资、总工时及企业产出数据,不能靠一份采用调查替代劳动力市场统计。
英国这组数字给市场的信号并不神秘:AI使用正在扩散,规模和行业差距仍明显,行政工作最先感受到变化,而总人数减少的报告并未成为多数。它既不是“AI对经济毫无作用”,也不是“生产率奇迹已经发生”。未来更重要的,是观察这些使用行为是否沉淀为稳定流程,以及国家统计局后续关于投资、产出和劳动生产率的数据能否给出相互印证。把采用和效果分开,才不会让一条漂亮的增长曲线承担它本来回答不了的问题。