周五,有关OpenAI营收的最新数据为市场提供了喘息空间,此前因AI支出回报存疑引发的抛售压力有所缓解。铁矿石价格延续跌势,本周迎来连续第三周下跌;与此同时,美债长端收益率小幅回落,推动金银价格走高,现货黄金突破4200美元关口。
美股盘前,光通信龙头Lumentum涨4%,公司CEO称光学元件产能已“售罄”至2029年初。存储概念股普涨,SK海力士、闪迪和美光科技涨超2%。SpaceX涨3.6%,此前该公司达成协议收购美国全国性低频段频谱资产包。苹果盘前下跌2.2%,报道称因需求疲软,公司下调了iPhone 18 Pro的订单量。
现货黄金日内涨逾1.6%,报约4200美元/盎司,现货白银涨幅达2.0%,报60.36美元/盎司,贵金属走强主要受长端美债收益率从逾二十年高位回落提振。布伦特原油下跌1.2%至每桶102.95美元,此前特朗普表示美国不会在11月中期选举前对伊朗发动攻击。
eToro亚太区首席分析师Josh Gilbert表示,“AI交易已经历了几周的动荡,叠加美债收益率处于多年高位,投资者风险偏好有所降温。未来几周财报季将是重大考验,那些在AI领域投入最多资本的公司将告诉市场,他们是否仍愿意继续加码。”
美股盘前,光通信龙头Lumentum涨4%,SpaceX涨3.6%,苹果盘前下跌2.2%,标普500指数期货涨0.3%,纳斯达克100指数期货涨0.5%。美元现货指数下跌0.1%。美国10年期国债收益率变化不大,为5.22%。日本10年期国债收益率下行5.5个基点至3.025%。现货黄金日内涨逾1.6%,报约4200美元/盎司,现货白银涨幅达2.0%,报60.36美元/盎司。布伦特原油下跌1.2%至每桶102.95美元。西德克萨斯中质原油下跌1.3%,至每桶90.27美元。
美股盘前,存储概念股普涨。光通信龙头Lumentum涨4%,公司CEO称光学元件产能已“售罄”至2029年初。存储概念股普涨,SK海力士、闪迪和美光科技涨超2%。SpaceX涨3.6%,此前该公司达成协议收购美国全国性低频段频谱资产包。苹果盘前下跌2.2%,报道称因需求疲软,公司下调了iPhone 18 Pro的订单量。
科技股在经历周四大幅下挫后,周五随OpenAI最新数据修复部分跌幅。此前,英国《金融时报》报道称OpenAI年化收入低于此前预期水平约200亿美元,导致费城半导体指数单日下跌3.4%,科技板块领跌标普500。
据彭博获悉,OpenAI向投资者披露了上述最新收入预测,相关信息源于参与该公司最新一轮融资讨论的知情人士。值得注意的是,各公司计算年化收入的口径不尽一致。据彭博此前报道,Anthropic的年化收入于7月底已达650亿美元。
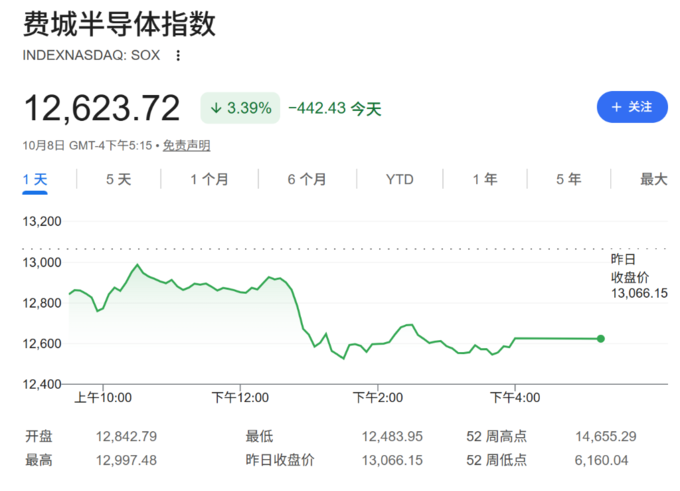
Principal Asset Management首席全球策略师Seema Shah在接受彭博电视采访时表示,过去18个月,AI相关“利空消息浪潮”反复出现,通常在数日内平息后市场重回乐观,但“这些浪潮正越来越密集,对投资者情绪的影响也在累积,这是一个值得警惕的信号”。
高资本支出与高借贷成本的组合,使数据中心及计算基础设施投资的合理性愈发受到审视。下周即将开启的财报季将成为关键检验节点,投资者将重点评估相关公司的营收与利润增长能否与AI模型开发和运营所需资本保持同步。
铁矿石:供应扩张叠加需求疲弱,看空信号增多
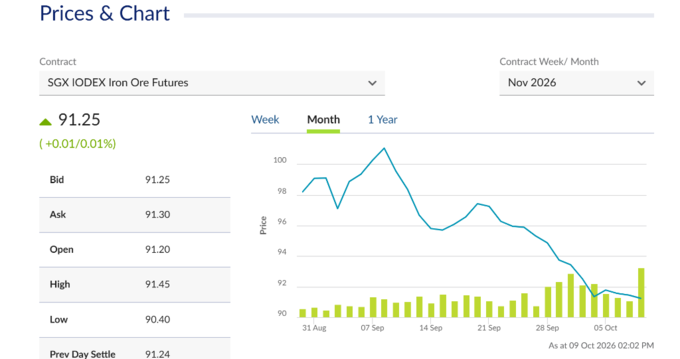
铁矿石价格持续承压。新加坡铁矿石期货周五盘中一度跌0.9%,触及2024年9月以来最低水平,报90.90美元/吨;大连铁矿石期货亦徘徊于两年低位附近。过去三周内,铁矿石价格仅有一个交易日收涨。
永安期货分析师在本周研报中指出,铁矿石定价逻辑正从此前“高铁水产量+运费支撑”的组合,转向由供应增长、需求走弱和库存累积主导的市场,四季度市场前景偏空。Wood Mackenzie铁矿石研究总监David Cachot指出,几内亚出口随转运能力扩大加速增长,进一步加剧了全球供应过剩局面。
需求端目前尚未出现明显恶化。Mysteel数据显示,日均生铁产量基本稳定在234万吨。然而,当前盈利钢厂比例不足7%,持续低迷的利润率可能最终迫使更大规模减产,进而压缩铁矿石消耗。
焦煤成本同样构成压力。大连焦煤期货周五大涨4.2%,报1538.5元/吨。摩根士丹利分析师在10月6日研报中表示,燃料成本高企正进一步压缩钢厂利润,但若由此引发产量削减,短期内或对钢材价格形成一定支撑。上海螺纹钢期货周五小幅上涨。
美元走软,日债收益率回落
货币与债券市场方面,彭博美元指数小幅走低,中东紧张局势缓和预期提振亚洲货币整体走强。
日本10年期国债收益率下行5.5个基点至3.025%,美国国债延续上一交易日涨势。长端收益率的回落为黄金等无息资产提供了支撑,也在一定程度上缓解了市场对高利率环境下大规模AI投资难以为继的担忧。