

我一直坚信,投资应该从你了解、也在使用的东西入手。最近我去新罕布什尔州父母的房产时,和哥哥一起处理积压的维修工作,在时间有限的情况下,手头有合适的设备至关重要。
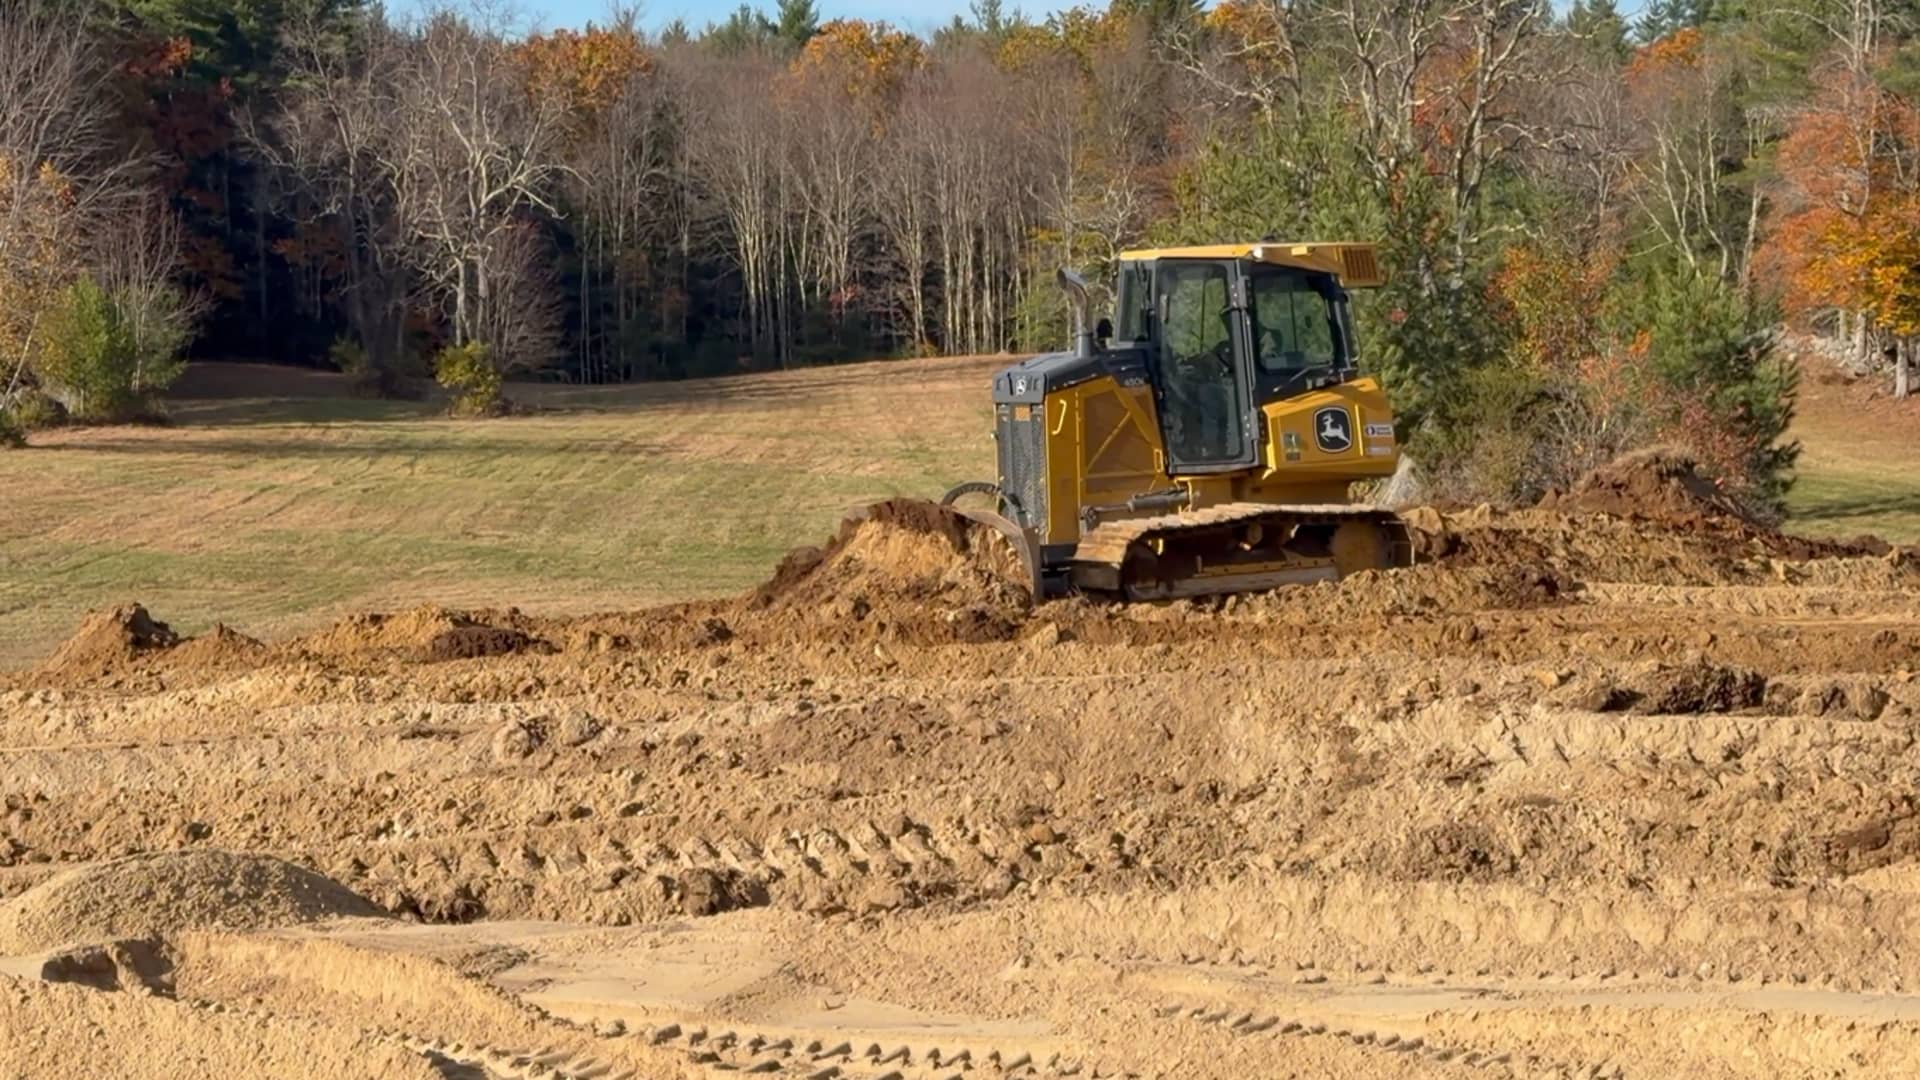
我和他从 United Rentals(NYSE: URI)租了两台设备:一台紧凑型履带装载机(CTL,图中未示),以及一台推土机(见上图),用来完成较重的工作。
对于不熟悉这家公司的读者来说,United Rentals 能够迅速把重型设备调配到偏远工地。以下是我认为它适合做一笔有明确风险、偏多但幅度适中的期权交易的原因。
好消息是,United Rentals 目前的远期估值低于市场水平——无论是市盈率(P/E)还是企业价值/息税折旧摊销前利润(EV/EBITDA)都如此。按市盈率看,该股目前约为未来收益预估的 17.3 倍,基于每股约 61.10 美元的预估;按 EV/EBITDA 看,则约为 8.8 倍,基于 2027 财年 92.5 亿美元的 EBITDA 预估。尽管如此,这家公司在营收、盈利和 EBITDA 的增长速度上,明显快于按市值加权计算的标普 500 指数。实际上,投资者可以用折价的市场倍数买到优于市场的增长。
最近公布的第三季度财报印证了这一趋势。URI 的业绩和指引都好于预期,显示其各终端市场的基础需求强劲,而卖方分析师也在忙着追赶,纷纷上调远期预估。盈利预期上调是最可靠、经得起时间检验的短期投资因素之一。通常,获得正向预期修正的股票,在短期内往往会显著跑赢那些预期不断下调的股票。
宏观背景也为这种增长提供了稳固支撑。我们正处于更广泛的非住宅建筑复苏之中,这带来了租赁价格改善且具韧性的环境。虽然数据中心建设放缓有可能在未来成为拖累,但更广泛的基础设施需求依然强劲。
不过,平衡的看法也需要承认风险。虽然 URI 相对大盘看起来便宜,但相对于自身历史并不算特别便宜。该股目前的交易倍数大约比其五年平均水平高出 20% 至 25%。当然,也完全可以认为,历史估值倍数对这样一家质量、规模和资本效率都很高的公司来说,本来就过低了。即便如此,估值回归到历史“便宜”水平仍然是一个下行风险。
这就引出了期权市场。当一只股票具备良好的动能、基本面和正向预期修正,但你又不愿为其历史估值溢价买单时,直接无对冲买入股票未必是最优路径。相反,卖出现金担保看跌期权提供了一种更具策略性的入场方式。
这笔交易
目前 URI 的隐含波动率大约在 42% 至 45% 之间,期权市场已经计入了足够的波动,因此可以提供不错的权利金。通过卖出现金担保看跌期权,我们既承认利好,也承认风险。这种做法既尊重了其强劲增长、市场份额扩张以及最近那份业绩和指引都好于预期的季度表现,也适当地对冲了其历史估值偏高的风险。
如果股价继续上行,看跌期权到期作废,我们就能拿到一笔高胜率收益,而且明显高于固定收益产品。如果股价回落——也许回到五年平均估值倍数附近——我们就会以更低的有效成本被指派接股;如果真是这样,我们还可以在持仓上方继续卖出备兑看涨期权,把成本再压低一些。(这种先买入股票、若被指派后再卖出备兑看涨期权的做法,有时被称为“轮动策略”。)
因此,我们要么以自己设定的价格(即卖出看跌期权的执行价,减去收到的权利金)买到一只具有吸引力的股票,要么如果股价没有下跌,就只是收取承担这份风险的权利金。对于一家为基础设施增长提供实打实重型支持的公司来说,这是一种值得交易的结构性优势。
披露:Tidal 持有/拥有文中提到的全部证券。
CNBC Pro 撰稿人的所有观点仅代表其个人观点,不代表 CNBC、其母公司或关联公司的观点;这些内容此前可能已通过电视、广播、互联网或其他媒介传播。本文仅供信息参考,不构成财务、投资、税务或法律建议,也不构成买入任何证券或其他金融资产的建议。内容具有一般性,不反映任何个人的独特情况。上述内容可能不适合你的具体情况。在做出任何财务决定之前,你应当强烈考虑向自己的财务或投资顾问寻求建议。
本文仅供信息参考,不构成财务、投资、税务或法律建议,也不构成买入任何证券或其他金融资产的建议。内容具有一般性,不反映任何个人的独特情况。上述内容可能不适合你的具体情况。在做出任何财务决定之前,你应当强烈考虑向自己的财务或投资顾问寻求建议。
点击此处查看完整免责声明。