

外媒称,美债市场近期波动,正在以更温和的方式压缩美股尤其 AI 板块的高估值。与以往估值下修常伴随股价大跌不同,这一轮更多表现为盈利增长追上股价,令主要股指仍维持在相对高位。
估值回落但股指未大跌
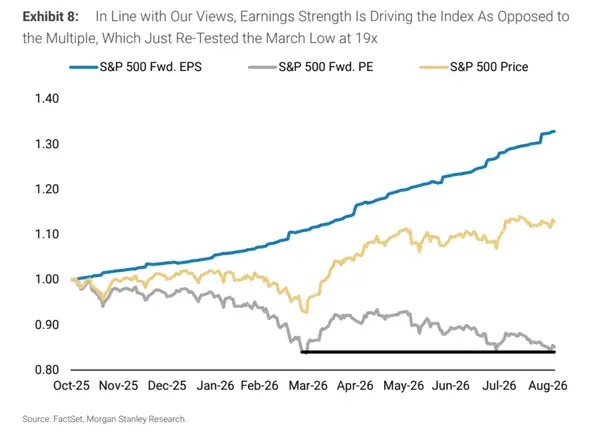
Business Insider 引述 Neuberger Berman 多资产策略联席主管 Jeff Blazek 的观点称,标普 500 远期市盈率已从去年 10 月的 22.9 倍降至目前的 19.09 倍。前者是 2000 年以来高位之一,后者则回到近几年中间水平。
他还提到,“科技七巨头”的整体远期市盈率已从约 33 倍降至 23 倍。尽管估值明显回落,但标普 500 自去年 10 月估值见顶以来仍上涨 12.8%。
- 标普 500 远期市盈率:22.9 倍降至 19.09 倍
- “科技七巨头”远期市盈率:约 33 倍降至 23 倍
- 标普 500 自估值高点以来:仍上涨 12.8%
盈利增长在消化高估值
远期市盈率由当前股价和未来 12 个月盈利预期共同决定。文章称,近期企业盈利表现强劲,抬高了估值公式中的盈利端,这也推动股价继续上行。
但与此同时,油价走高、通胀黏性以及美国政府债务扩大,正在推高长期利率,并对股票估值形成压力。结果是,盈利增速快于股价涨幅,市场估值因此回落,而不是单纯依靠股价下跌完成调整。
这种调整方式对投资者更容易接受,因为它没有演变成全面抛售。部分个股承压,但主要指数距离今年夏季高点仍不远。
10 年期美债成为关键压力点
文章指出,投资者会将无风险的美国国债收益率,与股票未来可能提供的回报进行比较。当美债收益率上升时,市场通常不愿继续为高估值股票支付更高价格。
本周,美国 10 年期国债收益率一度触及 19 年高位。BlackRock Investment Institute 全球首席投资策略师 Wei Li 表示,在利率重新上移后,承担风险的门槛正在提高,企业盈利的持续性变得更重要。
不过,Wei Li 仍认为,强劲的盈利增长、更具吸引力的估值,以及更清晰的短期市场环境,仍支撑其对美国股票和 AI 股票的超配判断。