

外媒称,华尔街多家银行预计,未来一年美国财政部可能主要通过短期国库券完成约 1 万亿美元新增融资,而不是更多锁定长期债务成本。背景是长期美债收益率维持在高位,财政部正面临更重的融资压力。
银行预测集中在1万亿美元附近
英国《金融时报》援引多家华尔街银行预测称,美国未来一年净新增国库券发行规模大致在 9610 亿至 1.09 万亿美元之间。
- 美国银行:约 1.07 万亿美元
- 摩根大通:约 1.09 万亿美元
- 高盛:约 9610 亿美元
这并不是财政部已经公布的正式发债计划,但与当前融资方向基本一致。美国财政部此前预计,7 月至 9 月净可交易借款规模为 7390 亿美元,10 月至 12 月为 6280 亿美元,并表示 10 月可能再次上调国库券拍卖规模。
长端利率高企推动短债发行
推动这一变化的直接原因,是长期借款成本明显上升。近期 30 年期美债收益率一度升至约 5.35%,接近近二十年来高位。长期利率走高,也在同步抬升股票、住房按揭和企业债的融资压力。
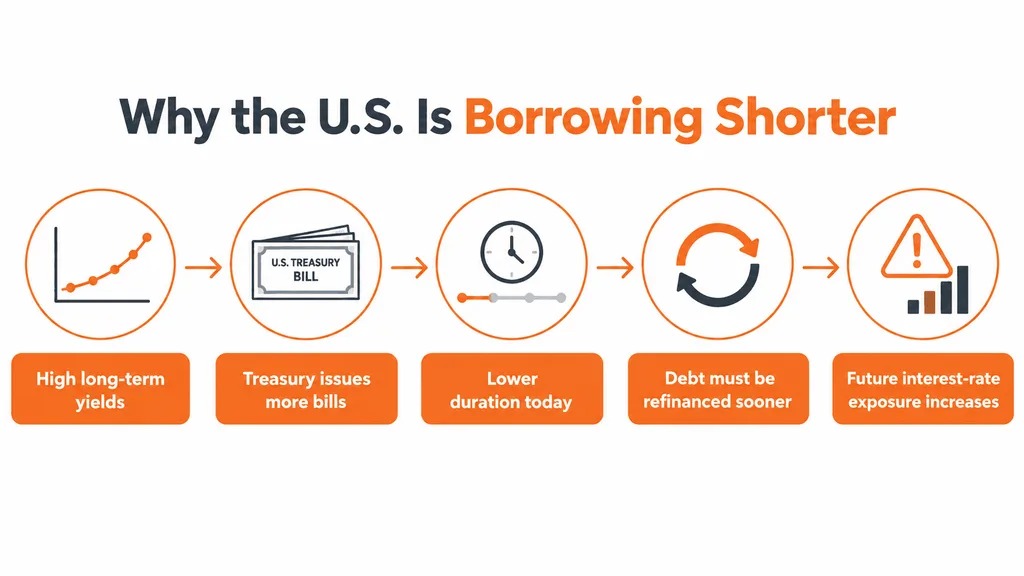
财政部此前扩大至 60 亿美元的国债回购操作,并未明显压低长期收益率。在这种情况下,增加一年内到期的国库券发行,意味着政府可以暂时避免以当前较高利率锁定数十年的融资成本。
稳定币储备也受短债收益影响
不过,短债并不意味着长期更便宜。国库券到期更快,需要持续滚动续发。如果利率维持高位,或未来继续上升,财政部就需要以更高成本反复置换到期债务。
文章提到,短期美债并不缺少自然买盘。货币市场基金本就是国库券的重要持有者,稳定币发行方也会把短期美债作为储备资产。短端收益率上升,通常会提高 USDC、USDT 等稳定币储备资产的利息收入。