要点
- 三家AI供应商公布强于预期的季度业绩
- 尽管需求强劲,Celestica仍下调现金流指引
- 华尔街质疑AI基础设施扩张背后的融资来源
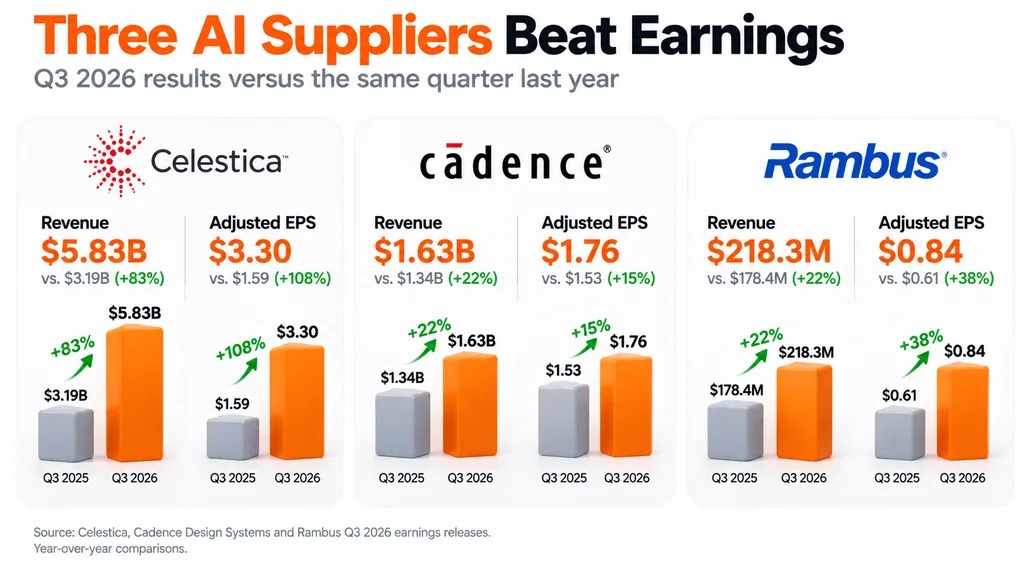
三家为人工智能热潮提供支持的公司在10月26日交出了强劲业绩。Celestica、Cadence Design Systems和Rambus的业绩均超出预期,显示AI基础设施需求依然十分可观。
不过,有一个细节让这场庆祝显得不那么完整。Celestica预计明年的收入将几乎翻倍,但由于支撑这一增长需要追加投资,公司下调了现金流预测。
三家AI供应商报告强劲增长
Celestica交出了最为亮眼的结果。
该公司在10月26日发布的财报中预计,2027年收入将达到400亿美元,较今年预计的210亿美元高出约90%。
Cadence是一家开发用于设计先进半导体的软件公司,其公布的季度收入为16.3亿美元,同比增长22%。
公司官方业绩还显示,积压订单创下82亿美元纪录,且对AI辅助芯片设计的需求更强劲。
这些结果印证了Coinpaper此前在研究AI供应商时发现的趋势:设备和技术提供商可以在客户尚未从这些基础设施中获得足够回报之前,就先实现收入增长。
Celestica的现金流显示增长代价
尽管盈利更强,Celestica仍将2026年自由现金流预期从6亿美元下调至4.6亿美元。
管理层表示,这1.4亿美元的下调主要是为了支持2027年预期增长而进行的营运资本投资。
从实际操作看,扩大产能意味着公司必须先在零部件、库存和制造能力上投入资金,而客户往往要到之后才完成付款。
Celestica还预计明年的资本支出将在15亿至20亿美元之间,这凸显了其扩张规模。
这并不一定意味着财务困境。强劲需求在供应商需要快速扩张时,可能会暂时消耗现金。
但同样的张力也出现在行业其他地方。
Coinpaper此前曾报道,Applied Digital在录得大幅营收增长的同时,也出现了可观亏损并背负数十亿美元债务。
类似地,亚马逊的基础设施支出也在云业务需求加速的情况下压制了自由现金流。
谁最终为AI热潮买单?
据MarketWatch 10月27日报道,Goldman Sachs策略师Rich Privorotsky指出,资本获取、融资成本以及潜在的算力过剩,是AI基础设施投资者需要关注的风险。
这些风险之所以存在,是因为建设算力能力需要巨额前期投入,而客户收入则会随着时间逐步到来。
Coinpaper最近还研究了4660亿美元的AI债务激增,显示银行、债券持有人和私募信贷基金正越来越多地为基础设施扩张提供融资。
像CoreWeave这样的专业云运营商面临额外压力,因为即便签约需求依然强劲,借贷成本也可能上升。
这一区别正是CoreWeave融资争议的核心。
它也解释了为何Apollo的研究发现,在大型科技公司之外,AI对生产率的可衡量提升有限,这一点如此重要。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他跟踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场变化的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。