美国股市周三(10月28日)开盘涨跌不一。人工智能芯片制造商反弹,带动纳斯达克指数和标普500指数走高;而道琼斯工业平均指数则在美联储利率决议公布前下滑。
据路透社报道,纳斯达克综合指数开盘上涨0.24%,报26,541.61点;标普500指数上涨0.17%,报7,735.56点。道指下跌0.08%,约42点,报52,335.43点。
此前,以科技股为主的纳指已连续两个交易日上涨。尽管市场对AI基础设施支出和借贷成本的担忧持续存在,投资者仍重新回到半导体板块。
SK海力士利润大增632%,美光和英伟达上涨
韩国SK海力士公布季度业绩后,存储芯片公司成为早盘市场情绪高涨的主要推动力。
该公司营业利润同比激增632%,至约83.3万亿韩元;营收增长328%,至104.6万亿韩元。公司还公布了一项规模约750亿美元的股东回报计划。
报道指出,这份业绩进一步强化了市场对高带宽存储器需求依然强劲的预期。
据路透社报道,美光科技盘前上涨约4%,西部数据上涨4.5%,英伟达上涨0.8%。AMD上涨1.5%,迈威尔科技上涨1.7%。
不过,希捷科技走势与大盘相反,在公布季度业绩后于开盘前下跌3.7%。
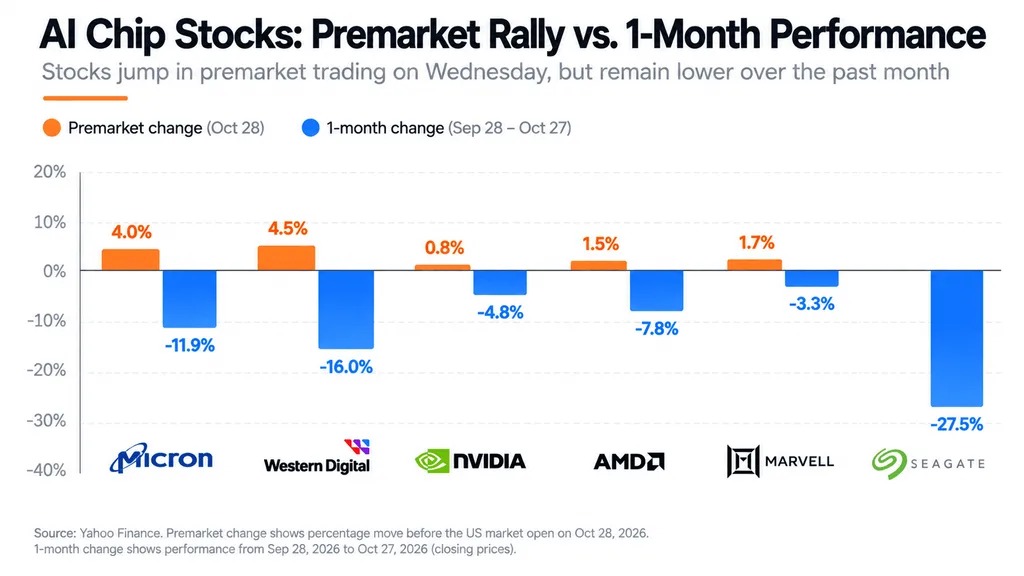
这种分化反映出围绕AI行业的一个更广泛问题:半导体供应商可以获得可观利润,而为底层基础设施融资的企业却面临越来越大的压力。
近期,这类担忧进一步升温。CoreWeave债券收益率接近15%,引发市场对依靠债务推动数据中心扩张的质疑。
微软和谷歌面临6000亿美元AI支出考验
华尔街也在为周三收盘后的大型科技公司财报做准备。
微软和Alphabet将公布季度业绩,投资者将更仔细地观察云计算增长、AI基础设施支出,以及巨额投资承诺是否正在产生足够回报。
这两家公司连同亚马逊在内,2026年在AI基础设施上的总支出可能接近6000亿美元。
相关分析指出,随着计算能力需求加速增长,持续上升的资本支出可能对现金流构成压力。
即将公布的财报,可能决定周三半导体板块的反弹是否会演变为更广泛的科技股行情。
美联储利率决议可能逆转华尔街早盘涨势
市场普遍预计,决策者将把基准利率区间维持在3.75%至4.00%不变。
路透社此前的一项调查显示,100位经济学家中有94位预计10月将暂停加息,而所有受访者都预计12月还会再加息一次。
不过,通胀仍处于高位,近期美国国债收益率的上升也令股市前景更加复杂。
昂贵的借贷成本与庞大的AI基础设施投资叠加,已经影响了市场情绪。报道指出,这一点已在周一的股市反弹中有所体现。
Maya Bennett
Maya Bennett是一名财经记者,曾报道加密货币、股票及更广泛的市场趋势。她的报道重点包括比特币、主要数字资产、股票市场、货币政策,以及推动投资者情绪变化的经济发展。她擅长将快速变化的市场故事转化为清晰、简洁的报道。