

法国于2026年10月27日朝着与外国当局共享加密税务数据又迈进一步,当天法国参议院批准了921号法案。该措施将授权法国参与经合组织(OECD)的国际申报框架,但仍需获得国民议会批准。它不会设立任何新税种:变化涉及的是当局如何交换其已收集的信息。
要点
- 参议院批准并不是立法程序的最后一步。
- CARF申报内容包括用户身份信息、交易总额以及某些自托管转账。
- 首轮CARF信息交换计划于2027年在46个司法辖区开展。
法国加密税务数据法案仍待国民议会批准
该法案将为法国落实经合组织《加密资产报告框架》(CARF)并与参与司法辖区自动交换加密货币税务信息建立法律基础。
参议院一读通过的内容涵盖了在巴拉圭亚松森签署的相关协议。法国于2024年11月26日签署了这项多边协议。在批准最终完成之前,仍必须经过国民议会表决通过。
CARF下哪些平台需要申报
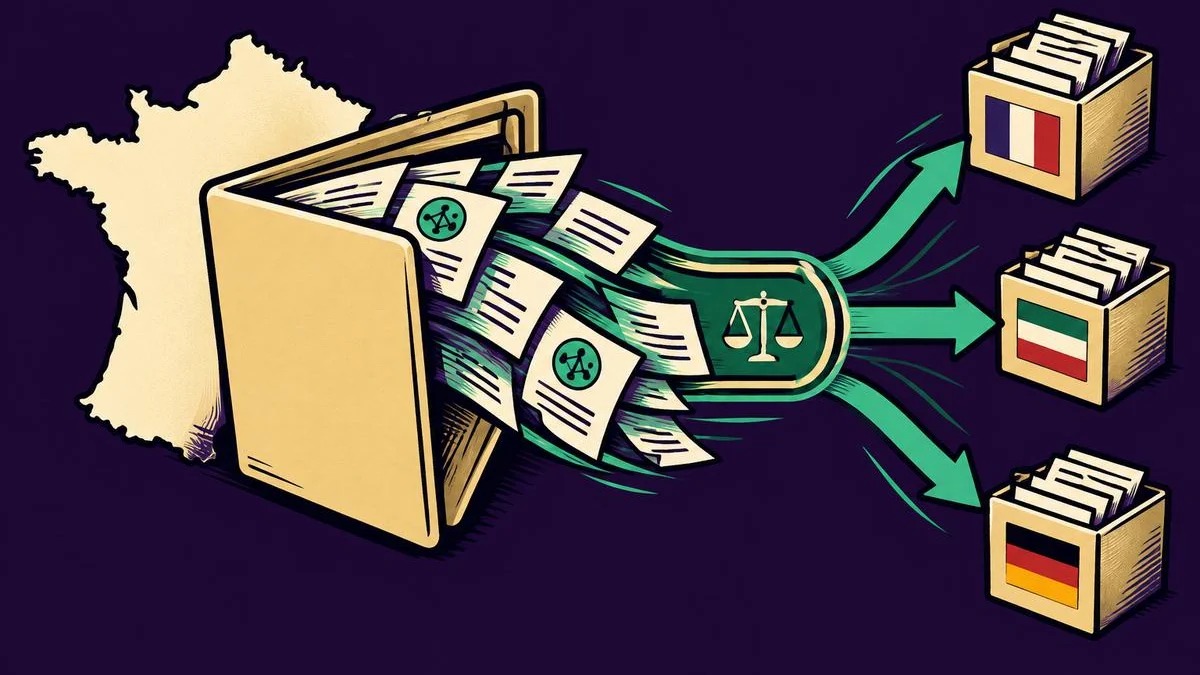
负有申报义务的加密资产服务提供商需要提交用户身份、税务居民身份和税务识别号,以及详细的交易信息。该框架覆盖交易笔数、数量和汇总价值,并按资产类别和交易类型分别列示。
申报范围包括加密资产与法定货币之间的兑换、币币兑换以及转账。它还延伸至某些涉及自托管钱包的转账,即由用户自行持有私钥的钱包。
这些转账被纳入申报,并不意味着税务机构可以直接进入相关钱包,因为该要求仅涉及披露符合条件的转账信息,而不是访问钱包中实际存储的资产。
将国内申报与跨境税务合作连接起来
CARF旨在通过自动信息交换,把各国申报系统连接起来,从而改善跨境税务合规。税务机关将每年交换已申报的信息,实施将从2027年起分阶段展开。
因此,法国的加密税务数据安排将不再局限于国内征集,而是延伸至与外国税务机关的合作。该框架试图将加密资产信息纳入既有的国际税务合作体系,使跨境应税活动更难被隐瞒。
CARF与DAC8的信息交换时间表
CARF计划于2027年启动,首轮信息交换预计一开始将涉及46个司法辖区,其中包括法国、德国、英国、日本和加拿大。
参与范围还将扩大:已有77个司法辖区承诺在2027年、2028年或2029年实施该框架。
根据欧盟DAC8规则,法国已于2026年1月1日开始收集国内加密数据。首轮DAC8信息交换将覆盖2026年的相关信息,截止日期为2027年9月30日。
本文在人工智能协助下完成,并由编辑团队审阅。
作者:Amelia Tomasicchio
作为数字营销专家,Amelia在完成有关比特币技术的论文后,于2014年开始进入金融科技领域。她此前曾为多家国际加密相关杂志撰稿,并担任Eidoo的首席营销官。她目前是The Cryptonomist的联合创始人,同时也是米兰Digital Coach的营销教师,并曾为意大利出版商Mondadori出版一本关于NFT的书。她也在帮助艺术家和企业进入该行业。作为顾问,Amelia还参与了The Nemesis和OVER等与元宇宙相关的项目。