

为风投基金提供资本的有限合伙人(LP)——也就是“钱背后的人”——如今感觉相当不错。他们在很多方面都处于前所未有的境地,同时也可能站在极其丰厚的回报机会面前。
通常,LP会把赌注分散到许多基金中,以分散自己的投资组合。他们会给新兴管理人和成熟管理人开支票,也会投给综合型基金和专注型基金。目标是获得稳健回报,同时尽量降低风险。
这通常是标准做法。但现在,常规做法已经不再适用。OpenAI和Anthropic的估值上涨得太快,以至于几乎所有人都在上涨过程中押注了这两家公司,而且往往是在同一家风投机构旗下的多个基金里同时持有,尽管风投行业长期以来一直避免彼此冲突的投资。对此也没人抱怨。与其说是担心,不如说LP们更看重潜在回报,似乎都在期待一场丰收。
不过,他们确实看到了风险,哪怕他们把这称为“黄灯”状态;他们也对VC们如此迅速地回来募新基金感到不安。
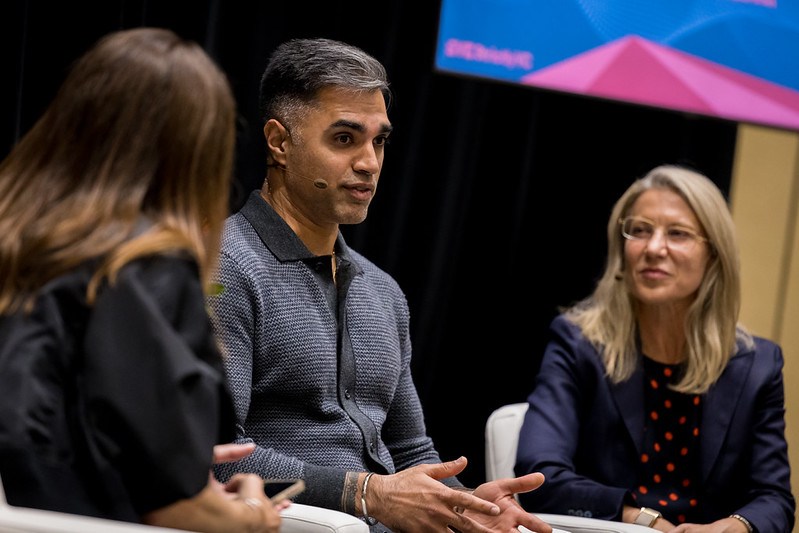
我最近就这些话题采访了位于苏黎世的多元化资产管理公司LGT Capital Partners的Beezer Clarkson,以及专注于风投的Chapel Hill公司TrueBridge的Amit Bhatti。以下为经编辑后的访谈内容。
这些日子很奇怪——既令人兴奋,也让人害怕。你们现在如何看待自己的角色,以及自己在创业生态中的位置?
Beezer Clarkson:非常忙,但我不会说害怕。变化很多,变量也很多。我喜欢风投,所以我觉得这种混乱很有趣。我做这行已经二十多年了,所以看到周期变化后就没那么可怕了。你会意识到这些事情总会发生,我们应该享受上行,因为有时候也会有下行,而上行比下行有趣得多。
Amit Bhatti:如果一定要说,那就是兴奋。风投有时被看作一个小众领域,而现在AI无所不在,所有注意力都集中在风投上。这更像是我们的时刻,而不是“天哪,会发生什么?”投资节奏和估值可能不同了,但真正重要的事情正在发生,所有注意力都集中在私募股权的这个角落。
你们的基金现在都持有同样的品牌——OpenAI和Anthropic——而且是在你们支持的不同基金里重复出现。你们如何看待这种情况?显然现在很好,但如果局势逆转,就没那么好了。
Amit Bhatti:风投一直是一个“幂律”生意,所以我其实把这种集中看作好事。如果一只基金到了成熟阶段,里面仍然有很多很小的头寸,那说明哪里出了问题。我们那些成立超过10年的基金,正在逐渐集中到少数几个名字上。Databricks很多,SpaceX很多,Stripe很多。对这一代基金来说,我希望Anthropic和OpenAI也会占很大比重。这是特征,不是缺陷。不是每家公司都会成功,但这种集中是常态。不同的是,它发生得太快了。我不认为这会立刻发出危险信号。
Beezer Clarkson:在早期阶段,你仍然会看到非常多样的机会,而且投入金额也更小。最后会汇聚到同样的公司上,但早期基金显然不会做那些大额后期投资,所以如果你想要多样性,那里会更多一些。
原本按四年周期投资的基金,现在把周期压缩到了三年、两年,甚至18个月。这样的节奏正常吗,还是令人担忧?
Beezer Clarkson:我们看到有些基金回到了一年节奏,这很快。常态大概是两年到两年半。有些基金因为采取了集中式的大额下注,所以部署资金快得多。这可能是个令人担心的信号。结果可能会很好,我们不知道,但通常来说,要在一年期基金里做对并不容易。
Amit Bhatti:对我们来说也类似。我原本会说24到36个月大致正常。现在对一些推进很快的基金来说,12到18个月并不奇怪。很多基金在周期中途上调了基金规模,这肯定不寻常。部分原因是融资轮次变得太大了。如果Anthropic要筹一大笔资金,而你把基金的20%投进去,你显然会比节奏更快。种子轮规模也几乎翻了一倍,所以如果你想领投,你写出的支票也得翻倍。这绝对是黄灯,让我们有点担心。
但如果看这些管理人实际买了什么,情况又不同了。上一次我们看到投资节奏加快时,很多钱投向了没有收入的加密货币“月球项目”。而现在,我们看到很多公司从零做到1亿美元收入,这在以前完全不可想象。
如果你有一位很优秀的管理人,每年都回来募资,但回报还只是纸面上的,你能说“下次再找我”吗?还是会失去进入这张桌子的机会?
Beezer Clarkson:离开一个管理人再回来非常难。虽然会发生,但更常见的是缩小支票金额。2021年,很多LP会说:“如果我原本要给你1000万美元,那我就给500万美元,因为1000万美元是两年的量。”在我们的组合里,资金节奏会被往前拉,所以我们也会同时考虑自己的节奏和你们的节奏。
Amit Bhatti:我们也是。我们正在建立一个日历,来规划什么时候应该做承诺,所以如果有人偏离了这个计划,我们就需要确保资金还在。你会看到有人缩小投资额,或者提前沟通。很难直接说完全不参与,因为那样你就不是可靠资本了。这也是为什么你会看到增资;管理人不想回来时说自己要新募一只基金,所以就把老基金规模做大。
Beezer Clarkson:人们有时也会退出风投,因为资本催缴一直在发生,但分配回来的现金却没有,同时他们还得满足运营承诺,不管是大学捐赠基金、医院还是基金会。这会给这些情况带来很大压力。
LP喜欢时间分散,但近年来很多基金都在高估值时期募集,包括疫情期间支持的初创公司。那些基金表现如何?你会如何描述2026年到目前为止的情况?
Beezer Clarkson:2021年的基金还很早,才过了五年,但它们说明了一年期基金并不是好主意。有些基金会碰上一家AI公司,表现看起来会很好,但在一年里押对的概率就是更低,而且当时估值极高。
Amit Bhatti:如果看我们过去15年的投资组合,我不会押注疫情那一代基金会是最好的那一批。但其中会冒出几个大赢家。OpenAI就在那个时代,Cursor起步也很早,所以它们在一些基金里。流动性也已经开始释放。过去两年明显更慢,但SpaceX是头条,Cerebras今年完成了一笔大退出,还出现了几宗IPO,以及很多并购。我们看到超过100亿美元的并购退出,还有一笔600亿美元的交易[指Cursor]。流动性已经不再只是IPO。
你们的风投基金管理人如何看待二级市场?如果我是VC,我会想在OpenAI或Anthropic里套现一部分。
Beezer Clarkson:过去大约五年里,风投中的二级市场已经变得成熟得多。它主要集中在头部少数公司,但比以前普遍得多,我认为这是好事,因为整个生态需要流动性选择。风投本来就建立在这种流动性之上,如果你要等20年才等到IPO,那就不是我们原本设想的结构了。现在二级交易也发生在多个层面。LP会出售GP份额、出售一部分投资组合,围绕这件事的禁忌也少了。
Amit Bhatti:现在它已经是流动性的第三条腿:IPO、并购、二级市场。私募股权一直有成熟的二级市场,而风投没有。它过去有点像脏词。只有在陷入困境时才会卖。后来很多人在2021年手里拿着仓位,心想“我当时真该卖掉”。现在更多管理人把它当作工具,而且更谨慎地使用。如果你仍然相信这是一家幂律公司,你大概不会把整个仓位都卖掉。但如果你能卖掉20%的仓位并把基金回本,那你大概应该这么做。
现在有很多创始人出售股份和员工转让,往往在公司“旅程”还很早的时候就发生。你们怎么看?
Amit Bhatti:我们前面谈到过和加密货币的类比,那里之所以变得很困难,部分原因是员工拿到的是可以立刻流通的代币。那你还有什么动力在事情变难时留下来?所以我认为员工转让是好事,尤其是对那些已经存在很久的公司,比如Stripe和Databricks,它们的财务状况非常清晰。为员工提供部分流动性完全合理。但很多执行压力落在领投方身上。我们支持的投资人曾告诉公司:“我们现在不希望你们做员工转让。”这些对话都在幕后进行,人们也从上一次学到了一些教训。不过这一切都取决于议价能力。如果创始人的议价能力极强……
那就没戏了。
Amit Bhatti:对。
当这些公司上市、员工获得流动性后,他们会成为你们风投管理人的合作伙伴,还是竞争对手?这些员工拥有惊人的人脉网络。
Beezer Clarkson:我们已经多次见过这种情况:当一家公司变得非常有生产力时,员工可能会变成LP,或者自己成为GP。完全有可能会出现一大批由OpenAI和Anthropic出来的人支持的新兴管理人。谷歌时代就发生过这种事。但成为LP意味着要承诺投入数百万美元,而且这是一门跨越数十年的生意。
Amit Bhatti:房地产那部分会很难,尤其考虑到旧金山房价飙升。但这些人会留在这个生态里,继续投资别人、创建新公司、创办新基金。这就是为什么没有其他地方能很快取代旧金山。
旧金山的住房成本涨得太快了。我们会不会把下一代创始人挤出去?下一个中心会不会变成纽约或别的地方?
Beezer Clarkson:历史会告诉我们,湾区的集聚效应非常强。也许它会从旧金山转移出去,回到郊区。过去YC就在Mountain View。纽约当然也有自己非常深厚的科技生态,但这里的密度太高了,很难被真正取代。
如今少数几只风投基金拿走了大部分LP承诺资本。新兴管理人还有机会切入吗?
Beezer Clarkson:今年、去年、前一年,仍然有第一只、第二只、第三只基金在募集。你仍然需要差异化的观点,需要一个存在的理由。募资确实更难了,但我们确实看到他们拿到资金,只是基金规模更小。也许50%的钱会流向大基金,但如果一只首期基金平均只有2500万到5000万美元,那这样的基金只要足够多,累计起来也能达到10亿美元。
Amit Bhatti:在旧金山这里,有人只募500万美元或1000万美元,可能只是把自己的天使投资正式化。很多非常知名的基金一开始也只有500万美元基金。对新兴管理人来说,最好是先建立业绩记录,用你手头的资本证明你的策略、资源和判断力,然后第二只基金会更容易募。要是你一开始就想募5000万或1亿美元,那你等于给自己设了一座大山。
Beezer Clarkson:如果你只是做过天使投资,那和从一个平台里分拆出来不一样;后者通常已经有一批认识你的LP基础。那类管理人通常能募到更多。
你们能谈谈你们支持过的具体新兴管理人类型,以及你们为什么会投吗?
Amit Bhatti:“新兴”这个词的定义差别很大。我们支持过仍在经营自己公司、同时兼职投资的创始人;也支持过离开大机构、去做更早期投资的人。我们还支持过非常年轻的GP,22岁、23岁,他们与下一代AI原生创始人有非常近的接触。他们在MIT、哈佛和斯坦福启动了一个加速器项目,前几批里就有Cursor和Mercor。他们很年轻,但身边聚集着惊人的人才密度。VC的工作就是找项目、筛选、赢得项目,而他们在没有资金介入时就已经做得相当不错。风投里成功会带来更多成功,所以我们很乐意给他们一个机会。
Beezer Clarkson:现在的灵活性大多了。我记得以前LP不会给同时有本职工作、又在投资的人出资,但现在大家更开放了。我做新兴管理人投资已经14年了,也投过成熟管理人,类型非常多,从转型为投资人的运营者募1000万美元,到从平台分拆出来募几亿美元都有。那些仍在一线运营的人尤其有意思,因为他们能带来洞见。关键在于,他们是否在做必要的事情,以赢得进入最优资本结构表的资格。
Amit Bhatti:尤其在早期阶段,没有放之四海而皆准的模式。你可以兼职,可以分散,也可以集中。可以说,能回本的路径更多,哪怕只是做一些小而实验性的事情。
你们愿意给基金写的最小支票是多少?一只基金里你们最多会占多少比例?
Beezer Clarkson:考虑到我们的项目结构,低于500万美元很难做。如果一只基金里我占比太高,GP未来会面临挑战,所以我希望不超过20%。当然也有些情况我会考虑更多。
Amit Bhatti:我们通常是300万到500万美元,在某些非常具体的情况下也会更小。如果场景合适,我们其实不太在意集中度。我们可以投一半,甚至全部。但Beezer说得对,这对GP来说并不理想,所以我们会提前告诉他们要分散LP基础。我们做过一只基金,自己承担了一半资本;下一只基金时,我们的占比接近20%,因为他们表现不错。