

美国科技股抛售潮持续扩大,投资者正在加速削减风险资产敞口,并将资金转向美国国债和货币市场基金。
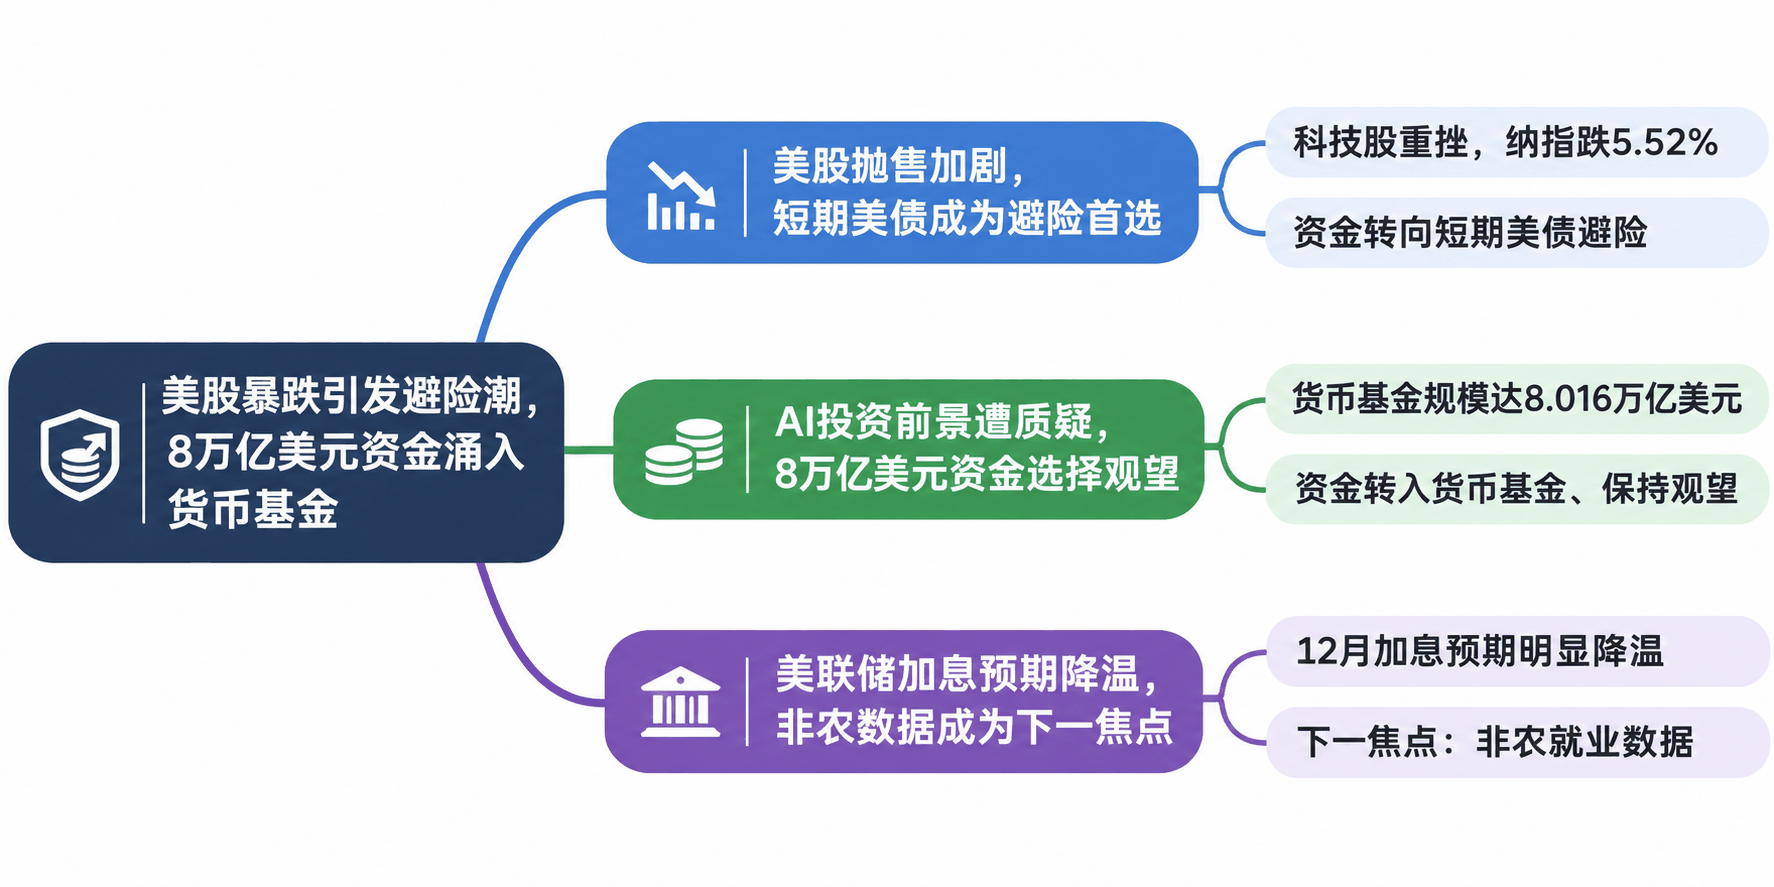
随着人工智能(AI)相关股票遭遇大规模抛售,短期美国国债受到投资者追捧,两年期美债收益率周四下跌近11个基点,至约4.48%,创9月9日以来最低水平。
与此同时,美国投资公司协会(ICI)最新数据显示,美国货币市场基金资产规模已攀升至创纪录的8.016万亿美元,反映出大量资金正在选择观望。
周四美股遭遇全面抛售,科技股和半导体板块成为下跌重灾区。
纳斯达克综合指数收跌5.52%,纳斯达克100指数下跌6.36%,双双进入技术性回调区间。
标普500指数下跌4.36%,道琼斯工业平均指数下跌3.44%,费城半导体指数更是暴跌12.25%。
随着股票市场风险迅速上升,投资者开始转向流动性较高、信用风险较低的美国国债。
威灵顿管理公司(Wellington Management)固定收益投资组合经理布里吉·库拉纳(Brij Khurana)表示,当前市场主要关注的是股票市场的疲弱表现。
他指出,投资者正在大量买入短期美国国债,推动短端收益率快速下降,同时开始为股市进一步大幅下跌的尾部风险进行定价。
Manulife Investment Management美国利率及抵押贷款交易主管迈克·洛里齐奥(Mike Lorizio)表示,在股市遭遇如此剧烈的抛售后,美债正在重新展现其避险资产的作用。
不过,与两年期美债相比,长期美债收益率的下行幅度相对有限。
10年期美债收益率当天约下降5个基点。这一差异表明,投资者对短期风险的反应更加明显,但尚未完全转向对长期经济衰退的定价。
科技股下跌背后,是市场对美国AI基础设施投资前景的重新评估。
随着民主党在中期选举中赢得国会控制权,投资者开始担心,新一届国会和部分州政府可能加强数据中心监管。
近年来,美国大型科技企业持续扩大AI数据中心建设,推动半导体、电力设备及相关基础设施产业快速增长。但随着居民对电力成本、水资源消耗及环境影响的担忧增加,部分地区已开始限制新数据中心项目审批。如果AI基础设施建设放缓,相关企业此前建立在持续高额资本开支基础上的增长预期,可能面临调整。
市场担忧还在于,AI投资已成为美国股市上涨的重要动力,并通过科技股市值增长影响家庭财富。一旦AI产业链出现持续调整,其影响可能从股市进一步传导至消费者信心及实体经济。
在此背景下,大量资金选择暂时退出风险资产。
ICI数据显示,美国货币市场基金资产规模达到8.016万亿美元的历史新高。
不过,这一数字代表货币市场基金的资产总规模,并不意味着有8万亿美元资金在当天从股票市场撤出。
股市剧烈下跌也开始影响市场对美联储政策路径的判断。
芝商所FedWatch工具显示,交易员预计美联储12月加息的概率从前一交易日的82.7%下降至66.1%。
市场同时下调了对明年3月之前累计加息幅度的预期。
瑞银首席投资办公室固定收益策略主管莱斯莉·法尔科尼奥(Leslie Falconio)表示,瑞银仍预计美联储将在今年12月及明年3月分别加息一次。
不过,她认为,货币政策进一步收紧的空间存在上限。
瑞银并不认为AI基础设施建设将完全停止,也不预计美国经济会明显恶化,但在民主党全面赢得国会选举后,相关建设项目的推进速度可能放缓。
这也意味着,市场对经济过热及美联储必须激进加息的担忧有所减轻。
对于美债市场而言,接下来的重要变量是周五公布的美国10月非农就业报告。
市场普遍预计,美国劳动力市场仍将保持相对稳定,企业招聘和裁员活动均处于较低水平。
库拉纳指出,如果就业数据强于预期,对股票市场的负面影响可能大于债券市场。