

11月5日,美股暴跌遭遇历史性抛售:标普500指数重挫4.36%,纳斯达克指数暴跌5.52%,市值蒸发约2.9万亿美元。更令市场震动的是,Vanda Research数据显示散户当日净卖出个股约3.38亿美元,创2020年3月以来最快纪录,当最习惯抄底的资金开始离场,美股暴跌遭遇历史性抛售之后,底部究竟在哪里?我们认为,答案在于卖压出清与信用市场企稳的节奏之中。
表:美股市场最新数据
| 数据项 | 数值 |
|---|---|
| 标普500收盘 | 7353.73点,下跌4.36% |
| 纳斯达克综合指数收盘 | 24:315.00,下跌5.52% |
| 道琼斯工业指数收盘 | 51523.06点,跌3.44% |
| VIX恐慌指数 | 收盘价为28.18,单日涨幅约为75% |
| 费城半导体指数 | 9011点14分,下跌12.25% |
| 10年期美债收益率 | 约4.83%,下跌4.5—5.5个基点 |
| 2年期美债收益率 | 约4.47%,跌约12个基点 |
| 科技七巨头单日市值蒸发 | 约1.04万亿美元 |
| 散户单日净卖出个股 | 约3.38亿美元 |
| 美国高收益债信用利差 | 约340个基点 |
说明:以上内容由币界网根据市场公开资料整理总结,如有波动请以实际为准。
美股暴跌遭遇历史性抛售
11月5日,美股暴跌遭遇历史性抛售,我们通过几组关键数据来透视下这场暴跌。
美股市场全线暴跌
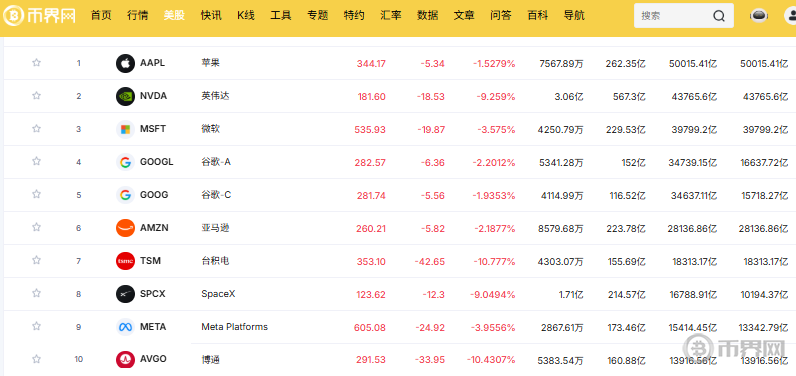
道琼斯工业平均指数下跌3.44%,标普500指数重挫4.36%,纳斯达克综合指数暴跌5.52%,纳斯达克100指数跌幅达6.36%,创2020年3月以来最大单日跌幅。
标普500成分股单日市值蒸发约2.9万亿美元,纳斯达克成分股缩水约2.5万亿美元,“科技七巨头”合计损失约1.04万亿美元。
美股暴跌遭遇历史性抛售
此外,费城半导体指数下跌超过12%,同样刷新了2020年3月以来的纪录,英伟达下跌9.3%,AMD下跌17.3%,闪迪重挫22%。
我们认为比跌幅更值得审视的,是资金行为的骤然转向:Vanda Research数据显示,散户当日净卖出个股约3.38亿美元,创2020年3月17日以来最大单日净卖出纪录。
美股暴跌原因分析
我们深入分析发现,本次美股暴跌遭遇历史性抛售,触发点在政治层面和企业现金流方面。
民主党赢得中期选举
民主党赢得中期选举,掌控国会两院后,市场立刻反应过来:AI数据中心接下来的日子恐怕不好过了。原因在于限制扩张、电网接入费用需全额自担、增税、以及州级监管权的保留,这些政策选项一一被提上议程。投资者发现原本支撑看涨预期的因素如今不再成立,只能先行减少持仓。
企业现金流
更深一层的压力,来自企业现金流的变化。路透社梳理了微软、Alphabet、亚马逊、Meta和甲骨文五家巨头的财报:2026年前9个月,这几家经营赚来的现金合计5429亿美元,可资本支出却翻倍到了5569亿美元。标普已经把Meta的评级展望下调到“负面”,预计它2026年、2027年自由现金流分别缺口220亿和710亿美元。
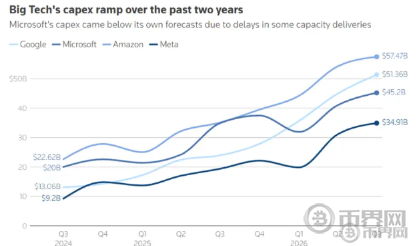
Alphabet的自由现金流为负
简单理解就是:以前企业投入大量资金建设AI项目,投资者认为这很有前景,愿意买单;但现在看到企业的现金流被消耗殆尽,态度立刻就变了,自然就需要重新评估这些项目的价值(也就是重新定价)。
散户抛售为何创下2020年来最快?
美股暴跌遭遇历史性抛售,散户抛售创2020年来最快?我们的观点是3.38亿美元的绝对规模并不惊人,真正有信号意义的是行为方向的逆转。
在2020年3月以来的历次回调中,散户的默认动作是逢低买入,扮演了事实上的流动性缓冲角色。但11月5日,这一功能断裂了。我们把当前与2020年3月做一次简要比对:
| 维度 | 2020年3月疫情崩盘 | 2026年11月5日 |
|---|---|---|
| 散户单日净卖出 | 3月17日约5.02亿美元 | 约3.38亿美元 |
| 行为性质 | 在极端不确定性的环境下进行全面避险 | 逢低买入功能定向断裂 |
| 政策缓冲 | 零利率+无限量QE快速托底 | 政策弹药有限,估值起点历史高位 |
| 估值背景 | CAPE远低于当前 | CAPE约为41,接近2000年的峰值44 |
从以上表格我们看到,同样是散户跑得最快,2020年是在估值低位、政策弹药充足时跑的,现在却是在估值逼近2000年泡沫峰值时跑的。这3.38亿美元代表着散户这层“接盘缓冲”没了,机器卖盘正好顶上来。
美股触底的条件在哪里?
美股暴跌遭遇历史性抛售:散户抛售创2020年来最快,底在哪里?我们认为,得先看三件事,缺一不可。
第一,卖压已经出尽。
11月5日当天,CTA趋势策略和杠杆ETF合计抛出了700多亿美元,其中杠杆ETF卖出了600多亿美元,九成集中在科技股。更关键的是,波动率目标基金未来几天还有约500亿美元要卖出,杠杆率要从第67百分位压到第30百分位;瑞银还警告,风险控制基金周五卖出可能超过1000亿美元。
一句话总结:在机器减仓没有结束之前,触及底部是没有支撑的。
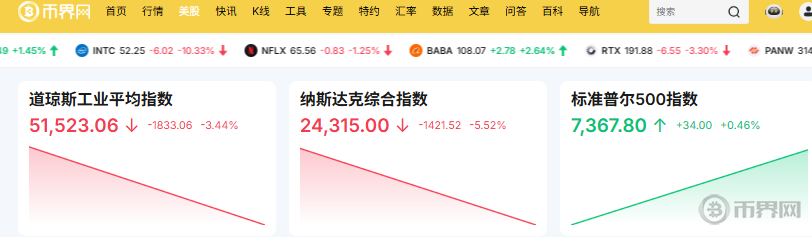
美股三大指数最新数据
第二,信用市场必须稳定下来。
VIX这个恐慌指标其实不太靠谱,之前科技股连跌,它却长期趴在20以下。我们建议关注利差:高收益债利差已走阔到年内最高的约340个基点,投资级科技债利差也快逼近2022年通胀飙升时的高位。摩根大通明确把“信用利差重新收窄”列为触底必要条件,而现在方向恰恰相反。
第三,盈利预期必须止跌。
如何实现盈利预期的止跌?这取决于AI资本开支的绝对收缩。高盛预测,超大规模云服务提供商的资本开支增速将在2026年第三季度达到峰值,之后将逐季回落;五大巨头的资本开支已经超过了其经营现金流,这意味着今后任何“削减开支”的信号,都会同时对AI硬件产业链的营收预期造成冲击。
应该关注什么?
面对美股暴跌遭遇历史性抛售,散户抛售创2020年来最快,那到底该盯什么?我们建议关注:
波动率目标基金的机械卖压是否已经耗尽?
高收益债利差有没有停止走阔?
云厂商有没有明确表示“资本开支不再下调”?
在此之前,底部是一个过程,而不是一个交易日。
美股风险建议
在当前的结构下,美股市场有哪些风险?如何规避?
我们建议,现阶段宜以风险控制为先,维持审慎仓位,降低杠杆及AI硬件链集中度,不急于仅凭跌幅判断买入时点;防御配置以现金及短久期高质量债券为主,黄金与日元可作适度分散。群益投顾的月报同样建议降低杠杆、提高现金及高品质债券比重,股票端优先布局获利稳健、现金流充足的企业。
可以概括为一句话:先确认卖压不再主导价格,再讨论估值是否便宜。对于持币观望者,等待信用利差收窄与波动率结构稳定同时出现,比博弈单日反弹的赔率更为合理。
常见问题解答
问:美股还会继续下跌吗?
答:短期下行压力尚未出清。摩根大通估算,波动率目标基金在未来数天内仍有约500亿美元的股票敞口待售,以便将杠杆率从第67百分位降至第30百分位。
问:散户抛售是见底信号吗?
答:不一定。散户“投降”确实表明了恐慌情绪,但这并不能保证市场会出现反转。2020年3月的市场底部是在零利率和无限量量化宽松(QE)的即时干预下形成的,而当前的政策环境和估值水平(资本资产定价比率CAPE约为41)已经与当时不可相提并论。
问:现在可以抄底美股吗?
答:不宜仅凭跌幅抄底。国投证券明确建议现阶段以风险控制为先,降低杠杆及AI硬件产业链集中度,不急于仅凭跌幅判断买入时点,后续需观察VIX回落、半导体指数不再创新低、信用利差趋稳等信号相互印证。
以上内容是关于《美股暴跌遭遇历史性抛售:散户抛售创2020年来最快,底在何方?》的解析,了解最新资讯请关注币界网。
免责声明:请读者严格遵守所在地法律法规,本文内容基于市场公开资料整理仅供参考,仅供信息参考与学习研究,不构成投资建议。