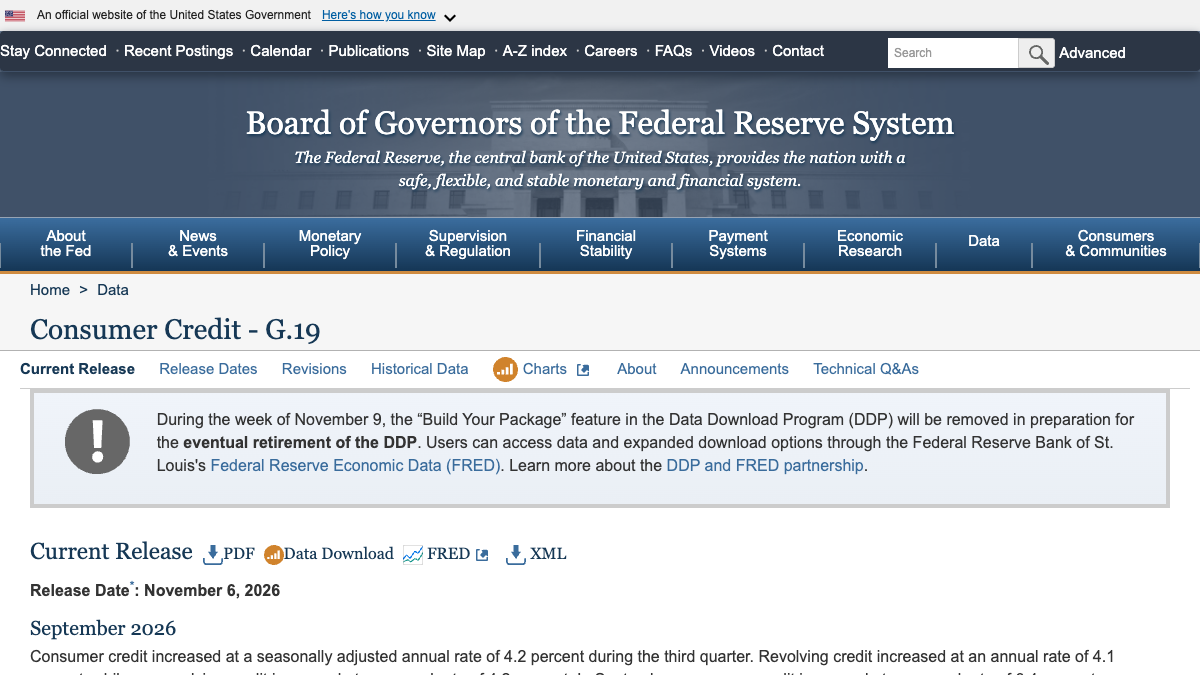
美联储11月6日发布的G.19报告显示,美国9月消费者信贷按季调年率增长6.4%,明显高于8月的1.9%。其中,主要由信用卡构成的循环信贷年化增速达到14.5%,非循环信贷增长3.6%。到9月底,经季节调整的消费者信贷余额约为5.224万亿美元。一个月的快速上升不能单独证明家庭正在失去偿付能力,但它揭示了消费、利率和家庭现金流之间正在发生的变化。
先读懂“14.5%”的口径
14.5%不是说信用卡余额在一个月里增加了14.5%,而是把9月的月度变化折算为全年速度。美联储使用年化口径,方便比较不同月份与季度,但它会放大单月波动。9月循环信贷的年化流量约1956亿美元,余额升至约1.369万亿美元;8月循环信贷则曾以4.4%的年率下降。
从下降到两位数增长,说明家庭在9月重新增加了循环借款,也可能包含季节调整、账单周期和一次性消费的影响。判断趋势至少要看后续几个月是否延续。若10月又回落,9月更像波动;若持续加速,才意味着信用卡正在更明显地支撑支出。
非循环信贷更稳,结构差异值得注意
非循环信贷包括汽车贷款、学生贷款等按固定计划偿还的借款,9月年化增长3.6%,余额约3.856万亿美元。第三季度整体消费者信贷年化增长4.2%,其中循环和非循环部分分别增长4.1%和4.2%。季度数据比单月平滑,显示家庭借款总体在扩张,但并没有像9月信用卡数据那样突然跳升。
这组差异能帮助区分两类需求。汽车和教育融资往往对应金额较大、期限较长的决定;信用卡则更容易反映短期消费与现金流周转。循环信贷突然加速,可能来自消费信心,也可能来自家庭用借款覆盖日常支出。仅看余额无法判断动机,需要与零售销售、收入、拖欠率和储蓄数据一起观察。
高利率让新增余额变得更贵
G.19同时列出商业银行信用卡利率。第三季度全部账户的平均利率为21.19%,对实际计息账户则为22.36%。这意味着循环余额增长发生在融资成本仍然很高的环境中。对每月全额还款的人,账面余额可能只是结算过程;对长期滚动欠款的人,20%以上的利率会迅速侵蚀可支配收入。
因此,同样的一美元新增信用卡余额,对不同家庭的含义完全不同。高收入家庭可能用卡获取便利和积分,并在到期前还清;现金紧张的家庭则可能把医疗、食品或房租缺口转移到信用卡上。总量数据看不见这种分布,也不能告诉我们新增余额最终由谁承担利息。
对消费来说是支撑,对未来支出来说也是约束
信用扩张可以让家庭在收入到来前完成购买,短期内支撑零售、服务和耐用品需求。但借款不是免费收入。今天增加的循环余额会变成明天的最低还款额与利息,尤其在高利率下,未来预算会被提前占用。若工资增长跟不上还款成本,消费动能可能先被借款托住,随后又被债务服务压低。
这也是为什么市场不能把信贷增加简单理解为经济强劲。它可能说明家庭愿意花钱,也可能说明部分家庭缺少现金缓冲。更有解释力的组合是:信贷增长、实际收入、信用卡拖欠率与银行标准是否同时变化。若借款增加而拖欠与拒贷也上升,风险含义会更强;若收入稳定、拖欠受控,则扩张可能仍在可承受范围内。
美联储不会只凭一份G.19改变利率路线
消费者信贷是货币政策传导的一部分。高政策利率通过信用卡、车贷和个人贷款影响家庭,家庭再调整消费与借款。9月信贷加速,可能提示需求没有快速熄火;但G.19不包括房地产抵押贷款,也不直接衡量家庭净资产、贷款质量和消费用途,不能独立回答通胀是否会回升。
对政策判断,更重要的是趋势能否与就业、物价和银行数据相互印证。循环信贷14.5%的年化增速值得警惕,却不是一声自动响起的衰退警报。它更像一盏黄色指示灯:美国消费者仍能借到钱,也确实重新增加了借款;接下来要看这些余额带来的是可持续消费,还是更昂贵的财务压力。