

美国股市在动荡的一周后收跌,原因是科技股大幅抛售、美国中期选举结果以及对AI支出的担忧加剧,令华尔街承压。标普500指数(SPX)本周下跌2.7%,纳斯达克综合指数(NDX)下跌3.4%,道琼斯工业平均指数(DJIA)下跌0.9%。
周五市场在周四大跌后出现一些缓和。标普500指数上涨0.3%,收于7,376.86点;纳斯达克指数上涨1.1%,收于24,579.42点;道指下跌0.5%,收于51,285.73点。
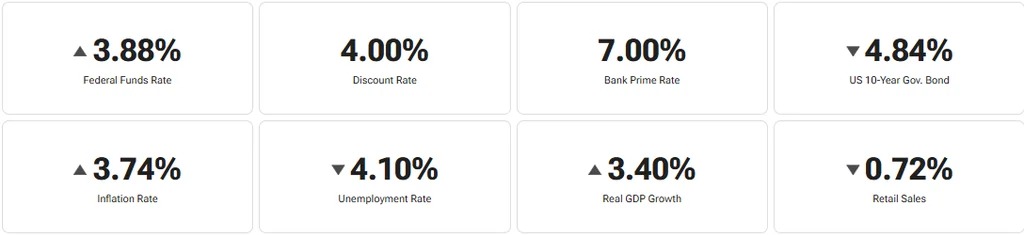
美国10年期国债收益率周五收于接近4.86%。黄金(CM:XAUUSD)交投于每盎司4,079.50美元附近。美国原油(CM:CL)报每桶约90.34美元,比特币(BTC-USD)徘徊在75,851美元附近。华尔街密切关注的恐慌指标VIX报25.64,反映出市场不确定性仍然偏高。
中期选举后科技股再遭打击
随着投资者重新评估AI公司的前景,科技股在11月3日美国中期选举后又经历了艰难的一周。
11月5日周四,纳斯达克指数暴跌逾5%,半导体和AI相关股票遭到重度抛售。此前民主党在选举中获胜,引发市场对未来监管以及数据中心扩张速度的疑问。
投资者此前已经担心大量资金正被投入AI基础设施。选举结果又增加了一层不确定性,尤其是对那些估值依赖未来多年快速支出增长的公司而言。
散户也加入了抛售。CNBC称,个人交易者在一个交易时段净卖出2.57亿美元股票,这是自2020年疫情抛售以来最大规模的单日资金流出之一。
美国就业报告显示招聘强于预期
11月6日周五,美国劳动力市场公布了一份出人意料的强劲报告,这让美联储利率政策前景变得更复杂。
美国10月新增16.5万个就业岗位,超过经济学家预期。失业率维持在4.1%,平均时薪较9月上涨0.4%。
更强劲的就业数据表明,尽管借贷成本较高且近期市场波动加剧,经济仍保持韧性。
这种强势也可能让美联储更不愿意下调利率。在通胀仍高于2%目标的情况下,如果招聘继续保持强劲,政策制定者几乎没有放松货币政策的空间。
本周表现突出的个股
AMD数据中心收入几乎翻倍
超威半导体公司(AMD)交出本周最亮眼的财报之一,数据中心收入同比增长97%。
这家芯片制造商公布季度营收创纪录达到134亿美元,同比增长45%。其中,数据中心销售额达到85亿美元,主要受EPYC处理器和Instinct AI芯片需求强劲推动。调整后每股收益升至2.09美元,同比增长74%。
AMD还预计第四季度营收约为170亿美元,显示尽管市场对该行业长期支出计划存在担忧,但对其AI硬件的需求仍然强劲。
Palantir上调指引,商业AI业务大增
Palantir Technologies Inc.(PLTR)在另一季度强劲表现后,于周一上调全年营收展望,增长动力来自对其AI软件的需求。
第三季度营收同比增长96%,美国商业收入飙升148%。这是Palantir美国商业业务首次带来的收入超过其本土政府业务。业绩显示,采用Palantir AI工具的私营公司需求正在增长。
CVS Health宣布重大拆分计划
CVS Health Corporation(CVS)宣布计划拆分为两家上市公司。
其中一家公司将专注于健康保险、药房服务和护理交付;另一家公司将运营CVS的零售药房和社区医疗业务。该分拆预计将在2028年上半年完成,但仍需获得必要批准。
CVS希望此举能让两项业务拥有更大的灵活性和更清晰的财务重点。投资者现在将关注债务、现金流和资本支出将如何在两家公司之间分配。
迪士尼考虑大规模裁员
华特迪士尼公司(DIS)正在考虑另一轮重大重组,可能裁撤数千个岗位。
据本周发布的报道,迪士尼已要求部分管理人员将年度成本节约目标设定为20%,裁员预计将成为这一努力的一部分。首席执行官Josh D’Amaro据称计划将部分节省下来的资金重新投入娱乐制作、技术、主题公园和邮轮业务。
Snap Inc.(SNAP)周一就一起诉讼达成和解。该诉讼由两名青少年提起,他们指控Snapchat的设计导致抑郁、焦虑和饮食失调。
此前,Meta Platforms, Inc.(META)、TikTok以及Alphabet Inc.(GOOGL)旗下YouTube也已达成类似和解。
Anthropic 1.5万亿美元IPO估值面临越来越多质疑
AI行业的估值争论也延伸到私募市场,Anthropic正准备进行近年来最受关注的上市之一。
不过,一些投资者现在认为,这家Claude AI开发商的上市估值可能低于1.5万亿美元,而此前市场预期最高可达2万亿美元。情绪变化源于AI相关股票的急剧抛售,以及对建设和运营大规模数据中心成本的担忧加剧。
Anthropic更新后的IPO文件披露,其季度营收为170亿美元,净亏损为233亿美元。公司还披露了约8,954亿美元的计算和基础设施承诺。
下周前瞻:美国CPI报告将于周二成为焦点
华尔街的注意力将转向通胀。美国劳工统计局将于11月10日周二美国东部时间上午8:30公布10月消费者价格指数(CPI)报告。
这份报告在市场敏感时期到来。上周强于预期的就业数据表明美国经济仍具韧性,而近期科技股抛售则凸显投资者对高利率和昂贵估值的担忧。
此前一份CPI报告于10月14日发布,显示9月消费者价格上涨0.6%,使年通胀率升至3.7%,高于8月的3.4%。
剔除食品和能源的核心CPI当月上涨0.3%,过去12个月上涨2.6%。
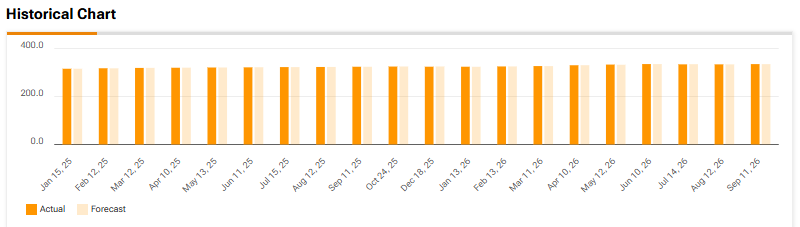
能源价格在9月上涨中发挥了重要作用。汽油价格当月上涨9.1%,占总体通胀涨幅的一半以上。
周二的报告将显示10月价格压力是有所缓解,还是继续累积。
如果数据偏软,可能会缓解美债收益率压力,并支撑市场对未来美联储降息的预期。这对对借贷成本敏感的科技股尤其有利。
如果数据高于预期,结果可能相反:收益率上升,并给本已因AI支出和估值过高担忧而承压的市场带来更多压力。
在经历一周的剧烈下跌、一份意外强劲的就业报告以及对AI估值的重新质疑之后,周二的通胀数据可能决定华尔街是获得一些稳定,还是再度面临一轮抛售。
即将公布的财报与除息安排
11月9日这一周,财报季仍然繁忙,多家公司将公布业绩。
周一公布财报的公司包括Rocket Lab USA(RKLB)、Occidental Petroleum(OXY)、Barrick Mining(B)、AST SpaceMobile(ASTS)、Take-Two Interactive(TTWO)、Constellation Energy(CEG)、KKR(KKR)和NRG Energy(NRG)。
周二将公布业绩的公司包括CoreWeave(CRWV)、Sea Limited(SE)、Petrobras(PBR)、Vodafone(VOD)、On Holding(ONON)、Ecopetrol(EC)以及SoftBank(SFTBY)。此外,两只值得关注的量子概念股D-Wave Quantum(QBTS)和Rigetti(RGTI)也在名单中。
周三轮到Honda Motor(HMC)、Franco-Nevada(FNV)、Tetra Tech(TTEK)、Vestas Wind Systems(VWDRY)、E.ON(EONGY)和RWE(RWEOY)。
周四公布财报的公司包括Cisco Systems(CSCO)、Applied Materials(AMAT)、Nebius Group(NBIS)、Nu Holdings(NU)、Brookfield Corporation(BN)、Williams-Sonoma(WSM)和Siemens(SIEGY)。
周五则有多家日本大型金融机构公布业绩,包括Mitsubishi UFJ Financial Group(MUFG)、Mizuho Financial Group(MFG)和Sumitomo Mitsui Financial Group(SMFG)。
收益型投资者也有一些重要日期需要关注。Visa(V)、Ford Motor(F)、IBM(IBM)、Target(TGT)、Apple(AAPL)、Eli Lilly(LLY)、Starbucks(SBUX)和Enbridge(ENB)都将在本周除息。
财报前瞻
本周除息日期
11月10日周二,Visa将除息,相关0.78美元股息预计将在本月晚些时候支付。该股的指示性股息率为0.63%。Ford Motor将派发每股0.15美元股息,股息率为4.82%。
11月13日周五,Eli Lilly将除息,相关1.73美元股息预计下月支付。该股的指示性股息率为0.49%。Starbucks将派发每股0.63美元股息,股息率为2.35%。
免责声明与披露 举报问题