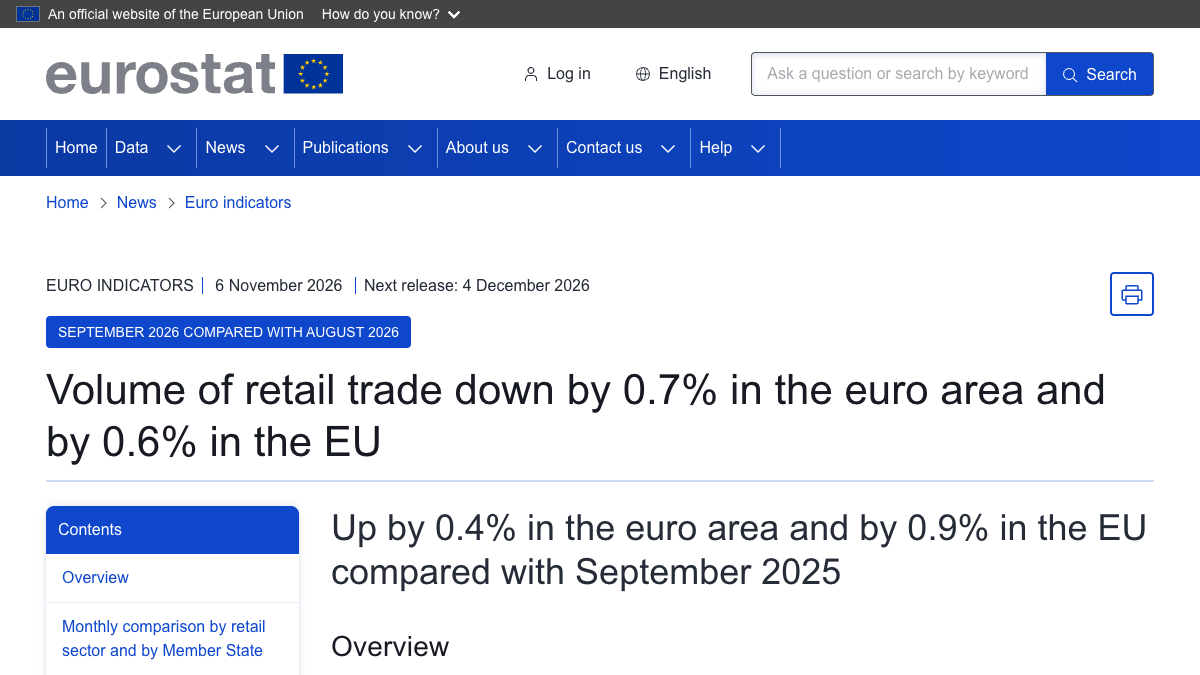


欧元区9月工业生产者价格环比上涨2.5%,欧盟上涨2.6%。这个幅度足够醒目,但把能源拿掉以后,欧元区价格只上涨0.1%。Eurostat的首轮估算因此传递出一个很清楚的矛盾:工厂端价格正在快速上升,可这场上升几乎被能源一个分项承包。
同比数据把反差拉得更大。欧元区工业生产者价格比上年同期高11.1%,其中能源同比上涨30.8%;剔除能源后,同比增幅为3.5%。生产者价格指数衡量国内工业生产者在工厂门口获得的价格,不是消费者最终支付的零售价。它可以提示企业成本和定价压力,却不能机械地转换成未来某个月的消费通胀。
工厂门口的价格,先回答成本从哪里来
9月能源价格环比上涨7.8%,中间品上涨0.4%,资本品、耐用消费品和非耐用消费品的月度变化都远小于能源。这个组合说明,当前冲击首先落在需要购买电力、燃料或能源密集投入的企业。企业随后有几种不同选择:提高售价、压缩利润、减少产量,或调整采购和库存。指数只记录了生产者收到的价格,并不替企业选择答案。
不同产业的传导能力也不相同。拥有长期合同的企业可能暂时锁住能源成本;竞争激烈的制造商可能难以把涨价完全转给客户;库存充足的零售链条还可以延后反映。正因如此,PPI上升是成本压力的证据,却不是CPI必然等比例上升的承诺。把两者直接画成一条直线,会漏掉利润、合同、税费和渠道库存这几层缓冲。
欧盟与欧元区的环比差距只有0.1个百分点,但成员国结果分散。不同能源结构和产业权重,会让同一轮价格冲击呈现不同幅度。对于能源进口依赖较高、重工业占比更大的经济体,PPI更容易被能源放大;服务占比高或能源合同安排不同的地区,工业价格对总体经济的代表性则更有限。
0.1%揭示了尚未扩散的部分
剔除能源后环比仅增0.1%,是本次数据中最有信息量的数字。它说明能源以外的工业价格在9月没有出现同等规模的同步上冲。中间品虽然上涨,但资本品和消费品没有展示出全面加速。对于判断通胀广度,这比单看2.5%的总涨幅更重要。
不过,不能因此认定能源影响被隔离。能源是几乎所有工业生产的共同投入,传导需要时间。9月的工厂门口价格可能先进入批发合同,再进入零售定价,也可能被企业利润吸收。后续数据要回答的,是3.5%的非能源同比增幅会否继续扩大,以及中间品变化会否逐步进入成品。
Eurostat把这组数字称为first estimates,后续可能修订。统计覆盖工业生产者,不包含服务业,也不等于企业全部投入成本。它适合回答“工业价格从哪里上涨”,不适合独自回答“居民生活成本将涨多少”。把口径放回原位,数据的价值反而更清楚:能源冲击已经在生产端形成一个陡峭峰值,而其他工业价格目前只出现温和移动。
库存还会改变时间表。已经备货的企业可以暂时按旧成本销售,新签采购合同的企业则会更早暴露在高价能源下;同一行业里,企业调整售价的月份也可能错开。因此,9月PPI更像一张成本压力的起点地图,而不是消费者价格的倒计时器。观察后续几个月,需同时比较库存消化、利润率和成品分项。
这组数据改变了风险排序。企业眼前最紧迫的是能源采购与现金流,消费者最终感受到多少,则取决于传导路径是否畅通。总指数的2.5%像警报声,剔除能源后的0.1%则告诉人们警报来自哪间房。接下来的观察重点不是重复惊叹涨幅,而是看火势会不会从能源部门蔓延到更广的商品价格。