

在AI基础设施投资热潮遭遇债务成本上升的双重压力下,两家新兴云计算公司CoreWeave和Nebius的股价在短短一个月内双双接近腰斩。
本周,两家公司将相继在11月10日、11月12日发布三季度财报。这一时间节点颇为微妙——市场正在等待一个答案:这场抛售,究竟是过度反应,还是合理定价?
从基本面数据看,两家公司的营收增长轨迹依然强劲,分析师预期2027年CoreWeave营收将翻倍、Nebius营收将增长逾两倍。但问题的症结不在营收,而在于支撑这一增长所背负的巨额债务。
为何股价在一个月内近乎腰斩
据IG首席市场分析师Chris Beauchamp撰文指出,Meta的信用违约互换(CDS)利差在10月下旬创下历史新高——此前Meta再度上调资本支出预期,投资者随即转向抛售AI基础设施链条中杠杆最高的一端,即“新云”(neocloud)公司。这类公司的数据中心支出往往是其年营收的数倍。
CoreWeave首当其冲。该公司背负约500亿美元债务,10月中旬其2031年到期债券收益率一度逼近16%,CDS利差扩大至约1200个基点——这是信用市场通常留给偿债能力存疑借款人的水平。
Nebius的债务规模相对较小,且刚刚签署了一笔35亿美元的融资安排,但股价跌幅与CoreWeave几乎相当。这表明,投资者在这轮抛售中并未做太多区分。
CoreWeave和Nebius股价在过去一个月内分别暴跌44%和36%。
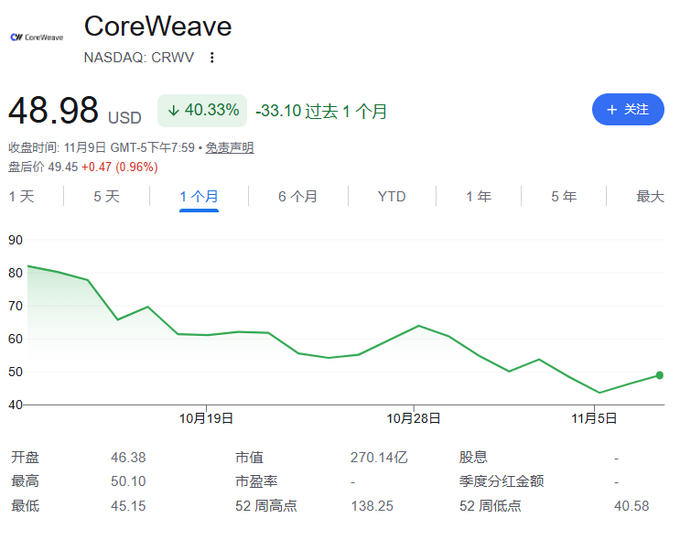
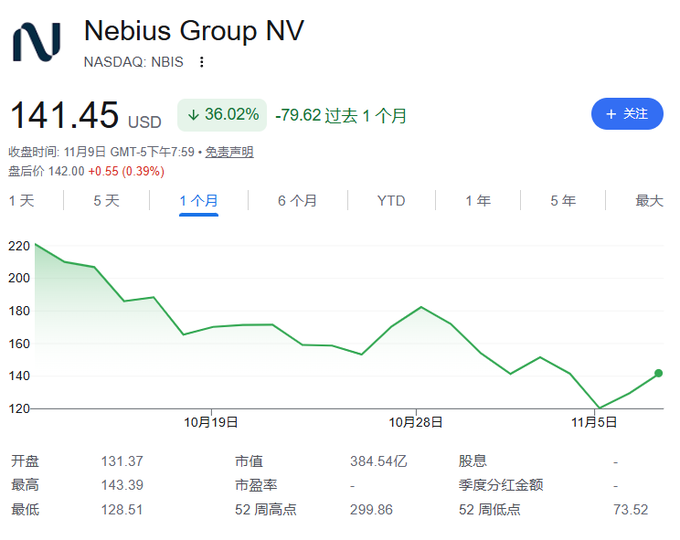
财报预期:营收增长仍强劲,但亏损持续
CoreWeave方面,市场共识预期三季度营收为35.5亿美元,StarMine智能预估为35.4亿美元,两者基本持平,隐含超预期幅度仅约0.06%。相比之下,一季度超预期幅度为5.73%,二季度收窄至0.59%,显示分析师预测已逐步跟上其增长节奏。EBITDA预期为20.5亿美元,对应约58%的利润率,但公司预计仍将录得每股亏损1.16美元,四季度有望收窄至0.55美元。
Nebius方面,营收预期为9.08亿美元,SmartEstimate略高至9.16亿美元,预计正向惊喜幅度约0.96%。一季度和二季度的超预期幅度分别为7.43%和1.67%,同样呈收窄趋势。EBITDA预期3.53亿美元,对应约39%的利润率,预计每股亏损0.69美元,四季度或扩大至0.95美元,之后逐步改善。
多头逻辑:跌幅是否已过度反映悲观预期
从纯数字角度看,两家公司的成长故事依然引人注目。
据IG援引共识数据,CoreWeave今年营收预计为128.6亿美元,2027年有望升至264.7亿美元,增幅约106%;Nebius今年营收预计33.7亿美元,2027年有望跃升至119.8亿美元,增幅约255%。支撑这些预测的,是CoreWeave逾1290亿美元的营收积压订单,以及Nebius超400亿美元的长期合同。
估值层面,CoreWeave当前EV/EBITDA为14.6倍(基于过去十二个月),Nebius的前瞻EV/EBITDA已从过去十二个月的191.4倍大幅压缩至6.4倍。分析师对CoreWeave的平均目标价为131.41美元,对Nebius为286.53美元,较当前股价分别隐含约183%和121%的上行空间。
业务层面也有积极进展。Palantir已将Nebius列为主权AI基础设施的优选合作伙伴,有望打开政府端收入;Nebius在10月完成对Inferize的收购,强化了其推理业务能力。CoreWeave则正在丹麦扩张,并计划从四季度起建设覆盖阿联酋、印度、印度尼西亚、新加坡、澳大利亚、韩国和日本的全球AI网络骨干。
空头逻辑:债务问题可能比营收更重要
然而,依靠债务驱动的增长,其吸引力取决于债务能否以合理条件续期。
CoreWeave在今年8月将资本支出预期上调至350亿至390亿美元,约为其2026年预期营收的三倍。在债券收益率接近困境水平的背景下,市场的核心问题已不再是客户是否需要算力,而是贷款方是否还愿意持续买单。一旦资本支出区间出现被动收窄的迹象,市场可能将其解读为融资受阻,而非主动调整。
Nebius的融资状况相对健康,但也并非无懈可击。其与花旗银行签署的35亿美元优先有担保融资安排期限仅为364天,利率为SOFR加275至350个基点——这意味着用短期资金为长期资产融资,而管理层计划以合同订单为基础推进资产支持融资,需要在一个已明显收紧的市场中落地执行。
此外,CoreWeave的客户集中度风险不容忽视,其主要客户包括微软、OpenAI和Meta。CEO Michael Intrator自IPO以来通过预先安排的交易计划累计减持近10亿美元股票,这一问题可能在当前时机引发治理层面的质疑。Nebius则可能面临有关其前母公司Yandex的追问——后者在俄罗斯数据中心遭受攻击后撤回了2026年业绩预期,尽管两家公司目前已是独立实体。
财报电话会议才是真正的关键
在一个普通季度,小幅超预期加上稳定的业绩指引就已足够。但这不是一个普通季度。
由于两家公司的营收预期均接近共识,数字本身的重要性可能不及管理层在电话会议上的表态。投资者最关注的,是融资条件的最新进展、自由现金流的实现时间表,以及客户基础的多元化程度。市场尤其期待CoreWeave给出一份延伸至2030年的自由现金流路径规划。
利润率的表现同样举足轻重。CoreWeave约58%的EBITDA利润率是其偿债能力论证的核心支柱,Nebius约39%的利润率虽从较低基数快速提升,但任何一家公司的利润率出现滑落,都可能强化“GPU租赁业务的经济性不如增速所呈现的那般诱人”这一判断。
据IG分析,以下几点信号可能成为市场情绪转折的标志:CoreWeave明确350亿至390亿美元资本支出区间并清晰说明资金来源;提供可信的自由现金流转正时间表,最好覆盖至2030年;新增订单显示客户基础超越现有几家超大规模云厂商和AI实验室;Nebius就400亿美元合同订单的资产支持融资安排给出具体细节,并说明364天融资安排的再融资计划;Inferize收购后推理业务的增长证据;以及财报发布后CoreWeave债券收益率和CDS利差的收窄——这或许比股价反应更能说明问题。
Chris Beauchamp在文章中写道:“如果两家公司能够证明资金已经到位、利润率保持稳定,市场或许会认定40%以上的跌幅已经反映了过多的悲观情绪。如果电话会议反而被再融资问题和模糊答案所主导,那么股价腰斩或许是合理定价,而非过度反应。”