

AI云计算提供商CoreWeave发布强劲季报,并上调全年收入指引,暂时缓解了市场对这家高负债企业增长放缓的担忧。
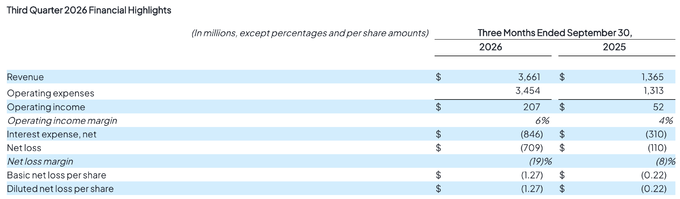
第三季度,CoreWeave营收36.61亿美元,同比增长168%,高于分析师预期的35.6亿美元,也超过公司自身指引上限36亿美元,环比增长42%。单季收入增量首次超过10亿美元。每股净亏损1.27美元,好于市场预期的亏损1.46美元。公司将2026年全年收入指引上调至130亿至133亿美元。
首席执行官Michael Intrator将这份季报定性为一个转折信号:“市场叙事改变了,人们开始审视AI的建设进程。而我们的业绩表明,这家公司正在以正确的方式运转,并赢得了客户的持续选择。”
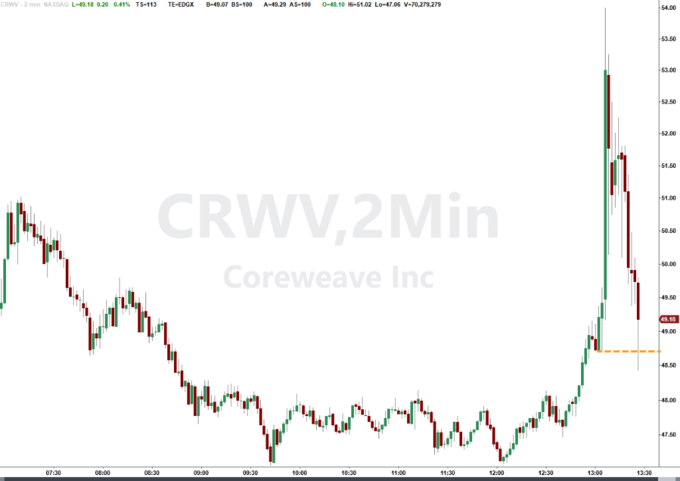
受业绩提振,CoreWeave盘后股价一度上涨约10%至54美元,但涨幅很快收窄;此后在电话会议结束后又上涨约5%。该股今年以来累计仍下跌约32%,较2025年6月183美元的高点已跌逾七成,此前六次财报中有五次在发布后下跌。
不过,公司财务压力并未消散:季末债务单季增加118亿美元至469亿美元,第四季度利息支出预计高达11亿美元,仍将超过同期调整后运营利润。
营收与利润双双超预期
CoreWeave第三季度营收36.61亿美元,高于分析师预期的35.6亿美元,同比增长约168%。每股净亏损1.27美元,优于市场预期的亏损1.46美元。
调整后EBITDA为22.56亿美元,调整后EBITDA利润率为62%,与上年同期基本持平,高于市场预期的57.6%。调整后运营利润率升至10%,较第二季度的5%和第一季度的1%明显回升。Michael Intrator在财报声明中表示,这一双位数利润率比原计划提前一个季度实现。
公司还披露,截至9月30日,收入积压订单约为1325亿美元,较6月30日的1042亿美元环比增加280亿美元,同比增长约2.4倍。Intrator表示,未来三个月内预计将收到约90亿美元的客户预付款和押金,为公司运营提供充裕的流动性支持。
全年指引上调,资本开支同步提升
CoreWeave将2026年全年收入指引从此前的124亿至132亿美元上调至130亿至133亿美元,这意味着第四季度营收约为47亿至50亿美元,而华尔街此前预期集中在该区间下沿。调整后运营利润指引区间提升至12.75亿至13.75亿美元,中值较此前指引上涨约26%,隐含第四季度调整后运营利润约8亿美元,超过本季度的两倍。
公司还将2026年末年化营收运行率目标从185亿至195亿美元上调至200亿至210亿美元。
与此同时,公司上调全年资本开支指引下限,将区间从350亿至390亿美元调整为370亿至390亿美元。管理层解释称,这反映了基础设施部署和向客户交付的进度快于预期。
第三季度资本开支达145亿美元,不仅超过公司自身指引上限(115亿至135亿美元)逾10亿美元,更是一年前18.5亿美元的近8倍。上半年已支出162亿美元,这意味着第四季度仅剩60亿至80亿美元的空间,才能落在新的370亿至390亿美元区间内——资本开支提前部署的逻辑意味着,要么支出已被前置,要么390亿美元的上限很快将再次被突破。
在基础设施层面,CoreWeave本季度新增逾200兆瓦有效功率,总有效功率超过1.7吉瓦,年初至今实现翻倍。已签约总功率超过4.6吉瓦,并将国际布局延伸至印度、印度尼西亚和西班牙,海外签约功率超过1.3吉瓦。
不过,一个值得关注的细节是:已签约功率中仅有37%处于激活状态,低于上季度的41%。年末有效功率目标维持在1.85吉瓦以上不变,意味着第四季度仅需新增约150兆瓦,是近一年来最慢的增速——而与此同时,资本开支却在提前部署。这一矛盾或意味着第四季度营收增长更多依赖价格而非规模扩张。
债务账单:第四季度单季利息逼近11亿美元
尽管业绩数据令市场短暂松了一口气,结构性财务压力依然突出。第三季度净利息支出达8.46亿美元,远高于3.79亿美元的调整后运营利润。
管理层在展望中明确披露:“我们预计2026年第四季度利息支出区间为10.5亿至11.5亿美元。”
第四季度利息支出中值11亿美元,较本季度的8.46亿美元高出30%,是一年前3.88亿美元的近三倍,年化达44亿美元。按年末200亿至210亿美元的营收运行率计算,每收入5美元中就有超过1美元要直接支付给债权人——这还未计入折旧之前。第三季度折旧达18.9亿美元,相当于营收的52%。
即便按上调后的指引,第四季度调整后运营利润约8亿美元,利息支出仍将是运营利润的约1.4倍。这虽较第三季度的2.2倍和第一季度的25倍有所改善,但资本结构依然处于“倒挂”状态。
D.A. Davidson分析师Gil Luria在接受采访时表示:“其利息支出远高于调整后运营利润——这说明数据中心产生的业务收益不足以偿还不断累积的债务。这是一个存在结构性挑战的商业模式,这正是公司长期承压的原因。”
CoreWeave此前通过大规模融资补充流动性。本季度公司完成了约42亿美元可转换优先票据的超额发行,并设立了最多3500万股A类普通股的股票市价发行计划,同时完成了26亿美元的DDTL 5.5融资安排。
债务规模:469亿美元,日均新增约1.28亿美元
截至9月30日,CoreWeave资产负债表上的债务达到469亿美元,较6月底的351亿美元单季激增118亿美元,较年初的214亿美元翻倍有余,较一年前的140亿美元增长逾两倍。折算下来,92天内日均新增债务约1.28亿美元,包括周末。
资产负债表其他关键项目包括:
- 10.6亿美元短期债务将在12个月内到期,而非受限现金仅41亿美元,另有23亿美元受限现金;
- 经营租赁负债(不计入债务)从年初的82亿美元飙升至187亿美元,合并计算后固定债务义务高达656亿美元;
- 总负债875亿美元,对应股东权益仅40亿美元;债务权益比约为1165%,而6月底时CNBC援引的数据为702%。
为何债务增速持续超过营收?因为公司现金消耗惊人:第三季度经营性现金流为19.8亿美元,但用于购置物业和设备的现金支出达94.4亿美元,净现金消耗74.6亿美元,创单季历史新高;前三季度累计净消耗179亿美元,2025年初至今累计达252亿美元。资金缺口的填补方式一如既往:本季度新增债务103亿美元,年初至今累计新增270亿美元。
融资困境:谁来为2027年的660亿资本开支买单?
华尔街对CoreWeave融资缺口的测算差异很大:Bernstein估计,仅为交付现有积压订单就需要额外760亿美元融资;高盛在其乐观情景下给出229亿美元,但前提是客户预付合同价值的20%;若剔除预付款,这一数字将升至367亿美元。
对此,CoreWeave在财报中给出的说法是:“我们的增长由多元融资来源支撑,包括客户合同支持的融资、经营性现金流,以及未来三个月内预计约90亿美元的客户预付款和押金。”
90亿美元的客户预付款规模可观,几乎相当于目前资产负债表上全部100亿美元递延收入。但分析人士提示,预付款的质量同样重要——来自拥有庞大自由现金流的超大型科技公司的预付款,与来自自身也在举债购买算力的AI初创公司的预付款,风险截然不同,后者不过是同一笔钱绕了一条路。
本季度融资工具包括:42亿美元可转换优先票据超额发行、最多3500万股A类普通股的股票市价发行计划(按当前股价约可融资18亿美元),以及26亿美元DDTL 5.5融资安排。
Explosive Options的Bob Lang表示:“他们没有足够的现金来偿付所有债务。除非未来17、18个月内有大订单或大笔资金流入,否则这将是CoreWeave走向终结的开始——除非有人愿意收购他们。但谁愿意接手这些债务呢?”
富国银行分析师Michael Turrin则持相反立场,维持增持评级和115美元目标价。他认为今年的资本开支已基本有资金覆盖,但即便在其乐观情景下,2027年资本开支也高达660亿美元,至少需要额外250亿美元债务融资。
应付账款下降:供应商终于收到了钱
有一个数字朝着更积极的方向变化。此前连续三个季度翻三倍、累计达36.3亿美元的应付账款,本季度下降7.05亿美元至29.3亿美元。应计负债也下降7.83亿美元至56.4亿美元,两项合计“欠款”缩减15亿美元至86亿美元。
这是自大规模建设启动以来的首次下降,或许也解释了为何现金资本开支如此高企——上季度积欠的账单终于付清了,当然,用的是借来的钱。
积压订单1325亿美元:数字亮眼,但细节值得推敲
积压订单1325亿美元,单季增加280亿美元,同比增长2.4倍,数字颇为亮眼。
但需要注意的是,公司早在8月就已披露,第三季度前几周签署了超过250亿美元的新承诺。这意味着第三季度余下两个多月内,净新增订单仅约30亿美元,与同期确认的营收大致相当。在一家以订单增速为核心叙事的公司,8月和9月相对平静,至少值得多问一句。
外部压力:政策逆风未散
在业绩亮眼之外,外部环境的不确定性仍在积聚。美国中期选举结果对AI基础设施扩张形成新的政策障碍——45项数据中心相关投票议案中,仅1项获得通过。德克萨斯州候任州长Gina Hinojosa呼吁立即暂停数据中心开发,CoreWeave已致函寻求沟通,但尚未获得回应。高盛估计,各州数据中心禁令可能冻结约45%的美国计划产能。
公司已将超过1.3吉瓦的签约产能布局于美国以外地区,包括印度、印度尼西亚和西班牙。
在客户层面,微软曾是CoreWeave的最大客户,但该公司近期表示将削减资本开支,原因之一是部分AI云计算商出现项目延误,并已收紧对相关项目的监管。
此外,CoreWeave关键供应商兼股东英伟达的首席执行官黄仁勋正面临一项调查。黄仁勋此前曾公开表示,CoreWeave的财务实力“每天都在改善”。
面对外界质疑,Intrator回应称:“市场叙事改变了,市场情绪波动了,人们开始审视AI的建设进程。而我们最新的业绩表明,这家公司正在以正确的方式、以应有的速度运转,并赢得了客户的持续选择。”