

AI云计算基础设施提供商CoreWeave在最新财报电话会上释放出强烈的供需信号:公司算力资源在2027年前已基本售罄,2028年需求更是远超可用容量数倍;同时,公司宣布大幅上调旗下服务价格,并表示将以客户预付款取代无担保债务,作为主要融资手段。
华尔街见闻提及,11月10日周二美股盘后,CoreWeave公布第三季度营收36.61亿美元,同比增长168%,超出分析师预期,并将2026年全年收入指引上调至130亿至133亿美元。
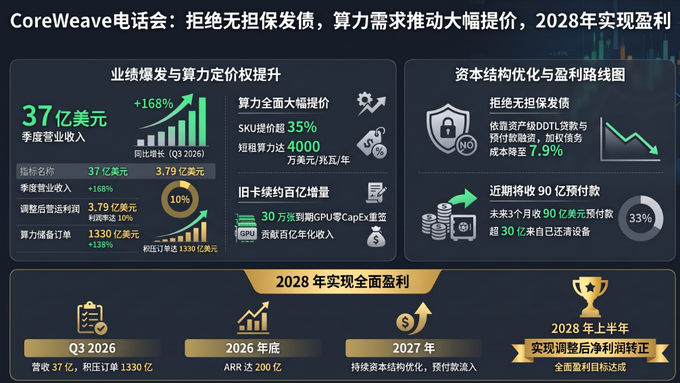
电话会上,CoreWeave首席执行官Michael Intrator表示,季度内完成了多项关键里程碑:运营利润率从二季度的5%跃升至10%,提前一个季度达成年初既定目标;收入积压订单(backlog)增至约1330亿美元,同比增长138%;活跃算力规模扩张至逾1.7吉瓦,较2025年底翻倍。
在资本结构层面,CoreWeave明确表示,未来不会在当前收益率水平下依赖无担保债务市场为业务融资,也无此必要。公司认为,客户预付款在条件上更具吸引力,可作为替代性融资来源。
公司进一步披露,到2027年,已承诺资本支出中逾75%与投资级客户及企业级客户相关,显示收入质量和履约确定性较高。
公司表示,未来三个月将收取90亿美元客户预付款,70%的交易已收到预付款,当前资金安排对公司而言比无担保债务市场更具吸引力。同时,公司预计未来数周将发布下一笔延迟提款定期贷款(DDTL)。
管理层预计,2027年全年调整后净亏损将大幅收窄,并将在2028年上半年实现调整后净利润转正。
“我们在2027年前基本已售罄”,算力需求推升定价权
市场近期普遍担忧,未来一两年内将有大量新增算力涌入市场,从而压低GPU租赁价格。但CoreWeave三季度的运营数据展现出极强的卖方市场特征。
截至三季度末,CoreWeave的收入积压订单攀升至创纪录的1330亿美元,同比增长138%。公司整体活跃电力容量突破1.7吉瓦(GW),自年初以来实现翻倍。
对于需求现状,CEO Mike Intrator在会上表示:
“我们在2027年前基本已售罄。对此存在着压倒性的需求。而且我们在2028年也已经售罄——虽然我们还没有把2028年的全部产能推向市场,但只要我们投放市场的任何基础设施,都已经被抢购一空。”
这种无视宏观周期的需求,直接转化为强劲的定价权。公司在7月份将所有产品SKU的价格上调了约25%,随后在三季度末又上调了10%,四季度价格仍在走高。
CFO Nitin Agrawal披露了目前的真实算力价格:
“对于长期客户合同,每兆瓦(MW)的定价正在上涨至2000万到2500万美元,针对四到五年期合同。而对于短期合同,价格高达每年每兆瓦4000万美元以上。”
Mike Intrator补充称:
“我们非常喜欢短期合同带来的利润率提升……当定价合理时,我们会将更多产能分配给短期机会。”
折旧完毕的GPU将带来百亿美元级年化增量收入
除新增订单外,华尔街最关注的核心增量信息在于,CoreWeave早期投资的AI基础设施即将迎来折旧期满,这部分资产将转化为可观的自由现金流。
根据设计,CoreWeave的贷款周期与初始客户合同挂钩。当初始合同结束时,债务也已还清,设备完全归公司所有。Mike Intrator表示:
“那些已还清贷款的基础设施正成为一种重要的自有资本来源……设备已经买好,数据中心已经建好。这降低了我们增长时的资本密集度。”
财报会披露了一个引人关注的数据:2027年将有超过13万张GPU合同到期,2028年还将有约17万张GPU合同到期。这些基础设施在首份合同结束时,已完全还清相关债务。
CEO表示:
“在目前的定价水平下,2027年的续约将在不需要任何额外资本支出的情况下,产生接近40亿美元的增量年化收入。如果算上2028年的续约,这一数字将增长到近100亿美元的年化增量收入。”
目前,老一代Hopper芯片在三季度的价格环比上涨了30%到50%,甚至高于它们最初的合同价格。
这意味着,即使未来行业建设放缓或供应链延迟,CoreWeave庞大的、已付清成本的设备机队也可能变得更有价值。
拒绝无担保发债,依靠预付款与资产抵押推进资本支出
在资本支出方面,CoreWeave三季度实际支出高达145亿美元。由于算力建设属于高度资本密集型行业,市场一直关注其资金链的可持续性。
管理层明确表态,由于目前收益率不具吸引力,公司在2027年底前“不会利用无担保债务市场(母公司层面)来为我们的业务提供资金,我们也不需要这样做”。
取而代之的是“极其充沛的预付款”和“基于具体客户合同的延迟提款定期贷款(DDTL)”。CFO Nitin Agrawal表示:
“仅在接下来的三个月中,我们就将从已签署的客户合同中收取约90亿美元的预付款和押金。这其中包括超过30亿美元与现有云基础设施续约相关的预付款,这些预付款不需要额外的资本支出。”
目前,CoreWeave整体业务的加权平均债务成本为7.9%,同比下降250个基点。CFO表示,未来几周将推出一笔新的投资级DDTL,预计按当前SOFR计算的收益率为7%至7.5%,且能为超过90%的相关资本支出提供融资。
抢跑下一代技术与客户多元化
在技术迭代方面,CoreWeave确认,他们是全球第一家将英伟达Vera Rubin架构上线并交付投入生产的云厂商,首个客户为Cognition。
同时,为降低对单一类型客户的依赖,CoreWeave正积极拓展企业级客户。CEO表示:
“我们在今年新增的云客户中,有70%已经是Forge的客户。超过一半的新客户来自AI实验室和科技行业之外。财富500强企业中有10%现在是CoreWeave的客户。”
面对不确定的宏观环境,Mike Intrator总结CoreWeave的战略底线称:
“在我们做出的每一个决定中,我们都在寻找最优的经济选择:我们如何融资,我们收费多少,以及我们建设的速度有多快。我们并不是一家不惜一切代价追求增长的企业。”
选后监管变化:公司称暂未改变交付计划
针对选后美国监管环境变化,Michael Intrator表示,公司不预计出现影响现有订单交付的情况。他称,相关数据中心的许可状态和建设状态让公司对项目保持信心。
在得克萨斯州相关问题上,他表示,公司在该州的绝大多数电力要么已经上线,要么完全获批并处于建设中。公司同时已向新当选州长致信,表示CoreWeave是非党派企业,愿意与监管者和社区合作,继续建设基础设施。
CoreWeave还将国际扩张作为降低集中风险的一部分。
公司称,在4.6吉瓦已签约电力中,超过1.3吉瓦位于美国以外,覆盖加拿大、欧洲和亚洲。第三季度,公司进入印尼和印度,并扩大在丹麦和西班牙的布局。
财报电话会要点
CoreWeave副总裁兼投资者关系负责人Deborah Tuerk Crawford在电话会开场时提醒,管理层发言包含前瞻性陈述,实际结果可能与预期存在重大差异,相关风险已在收益新闻稿和即将提交给美国证券交易委员会的10-Q季度报告中列明。
CEO Michael Intrator表示,第三季度营收达到37亿美元,同比增长168%,高于公司指引区间上限,环比增加超过10亿美元;调整后运营收入达到3.79亿美元,显著高于2亿至2.6亿美元的指引;营收积压增长至约1330亿美元,活跃电力容量增至超过1.7吉瓦。
他表示,随着更多已签约基础设施投入使用,营收在已有投资基础上持续增长,经营杠杆开始显现。调整后运营利润率在第一季度约为1%,第二季度为5%,第三季度超过10%。
在融资方面,Intrator称,截至第三季度末,公司整个业务的加权平均债务成本为7.9%,同比下降250个基点。展望未来,公司不会以当前收益率使用无担保债务市场为业务融资,而将主要通过与特定客户合同匹配的DDTL,为交付积压订单所需的大部分剩余资本支出提供融资。
他还表示,2027年之前,超过75%的承诺资本支出与投资级及企业客户挂钩,其余部分则与全球领先的AI实验室和AI原生公司相关。这些融资工具可为相关资本支出提供70%至100%的融资覆盖。自IPO以来,这些工具的定价区间为SOFR以上225至550个基点,按当前利率计算,最高端收益率不足10%。
关于预付款,Intrator称,今年公司在70%的客户交易中收取了预付款,部分客户预先支付了高达100%的合同金额。仅在未来三个月,公司就将从已签署客户合同中收取约90亿美元的预付款和定金,其中包括超过30亿美元与现有云基础设施续约相关的款项。
他还表示,公司预计2027年扣除利息后的EBITDA(不含预付款带来的收益)将翻一番以上,进一步增强内部满足资本需求的能力。综合预付款、资产层融资和OEM融资等来源,公司预计这些资金将覆盖2027年之前绝大部分资本需求,仅需在母公司层面筹集有限资金。
在定价方面,Intrator表示,7月份公司将各SKU定价提高约25%,随后在当季晚些时候再次上调10%。进入第四季度,定价继续走高,涨幅已超过成本增加。公司也将更多容量分配至短期机会,以每年每兆瓦超过4000万美元的价格出售容量;与此同时,四至五年期长期合同的新基础设施定价正升至每兆瓦2000万至2500万美元。
他表示,第三季度H100及Hopper架构GPU的定价环比上涨30%至50%,且价格高于其原始合同。随着价格和运营成本固定而折旧逐步消散,这些基础设施在合同后期的利润率将进一步提升。
Intrator称,2027年将有超过13万枚GPU结束合同,2028年将再有约17万枚GPU到期。按当前定价水平,2027年的续约将新增接近40亿美元的年化营收,无需额外资本支出;若将2028年续约纳入计算,年化增量营收将接近100亿美元。
在产品方面,他提到,9月份公司推出了CoreWeave Forge,将AI开发能力整合到统一环境中。第三季度,新增云客户中有70%已经是Forge用户。Wave、Chan Zuckerberg Initiative、Hippocratic AI、日产、阿斯顿·马丁·阿美一级方程式车队以及MasterClass等,均被列为使用CoreWeave平台的客户案例。
他表示,今年超过一半的新客户来自AI实验室和科技领域以外的行业,10%的《财富》500强企业现已成为CoreWeave客户。向CoreWeave Cloud承诺超过1亿美元的机构数量同比增长超过2.5倍。
截至2027年底,公司拥有的合格需求是可用容量的10倍,而2028年的需求已经是可用容量的数倍,尽管公司尚未正式将其推向市场。目前,公司已拥有超过1.7吉瓦的活跃电力,预计年底将达到超过1.85吉瓦。基于已获全部许可的在建工地施工进展,公司对2027年的交付不存在实质性风险。
CFO Nitin Agrawal在电话会上表示,第三季度表现证明,公司模式正在随规模扩张交付经营杠杆:活跃电力增至超过1.7吉瓦关键IT负载,营收环比增加超过10亿美元,调整后运营利润率扩展至两位数,较第二季度提升5个百分点。
他称,推动本季度表现的因素有三:一是继续快速将签约电力转化为活跃电力和创收容量;二是需求和定价持续走强;三是平台采用持续扩大和深化,各行业客户正在使用更广泛的产品和服务。
Agrawal表示,公司今年早些时候推出的托管推理平台,预订年度经常性收入(ARR)已超过2.5亿美元,该业务的增长主要受限于分配给它的容量。
财务方面,第三季度营收为37亿美元,同比增长168%;营收积压约为1330亿美元,同比增长138%。运营费用为35亿美元,其中包括1.6亿美元的股权激励费用。调整后运营收入为3.79亿美元,调整后运营利润率为10%。
第三季度调整后EBITDA为23亿美元,上年同期为8.38亿美元,同比增长169%,环比增长49%;调整后EBITDA利润率为62%,为过去五个季度最高水平。这一表现转化为第三季度20亿美元的运营现金流。
第三季度净亏损为7.09亿美元,上年同期净亏损为1.1亿美元;第三季度利息支出为8.46亿美元,上年同期为3.1亿美元。调整后净亏损为5.29亿美元,一年前为4100万美元。
资本支出方面,第三季度资本支出总计145亿美元,高于公司指引区间上限,反映出部分原定第四季度的交付被提前。年初至今,公司已上线超过850兆瓦电力,使总活跃规模突破1.7吉瓦,仅用三个季度就将2025年底的活跃电力规模翻倍。
截至9月30日,公司持有65亿美元的现金、现金等价物、受限制现金及有价证券。此外,在已承诺的DDTL融资工具下还有近50亿美元未提取额度,以及未来三个月内将陆续到账的大量客户预付款和定金。
Agrawal表示,自去年IPO以来,公司展现出持续的资本市场融资能力,这直接得益于其将1330亿美元营收积压转化为现金流的执行记录。仅在未来三个月,公司预计就将收到约90亿美元的客户预付款和定金,且该数字在2027年将持续增长。
他指出,公司资产负债表上存在两种本质不同的债务:一是资产层面的债务,直接为有承诺现金流和云基础设施支撑的客户合同提供融资;二是母公司层面的债务,由母公司现金流提供偿债服务。过去一年,公司使用母公司层面的无担保债务协助增长融资;但以当前收益率而言,公司不打算在2027年之前增发这类债务。
相较之下,资产层面的有担保债务市场保持稳定,公司贷款继续在面值附近交易。Agrawal表示,未来数周内,公司预计启动下一笔DDTL,这将是一项投资级融资工具,多家评级机构已初步表明其信用评级处于较高投资级水平。根据早期洽谈,预计该融资工具按当前SOFR利率的隐含收益率为7%至7.5%,同时覆盖超过90%的相关资本支出。
他还提到,除已承诺客户积压外,CoreWeave Omni提供了一个以显著更低资本密集度实现增长的额外选项。通过将CoreWeave平台延伸至第三方基础设施,Omni使公司能够在不自行出资购买底层资产的情况下,将增量客户需求货币化。公司已签约首位客户,并收到大量其他客户的兴趣。
在指引方面,CoreWeave将2026年全年营收指引上调至130亿至133亿美元,调整后运营收入指引上调至12.75亿至13.75亿美元。公司继续预计年底活跃电力超过1.85吉瓦;预计资本支出为370亿至390亿美元;第四季度预计利息支出为10.5亿至11.5亿美元。
基于预计部署的容量以及积压订单中蕴含的合同营收,公司上调ARR指引,预计以200亿至210亿美元的年化运行率营收结束2026年。展望未来,公司预计调整后净亏损在2027年将大幅收窄,并在2028年上半年及全年实现调整后净利润转正。
管理层表示,就2027年而言,公司在执行增长计划的速度上保留灵活性,只会在需求旺盛、能够以具有吸引力的条款获取融资且预期回报达到门槛的情况下部署资本。若仅专注于已承诺的积压订单,预计2027年资本支出将与2026年持平,同时营收和EBITDA将显著增长。
在问答环节中,针对投资者对未来一至两年行业供给增加的担忧,Michael Intrator表示,“基础设施进入市场的速度快于需求增长”这一观点已经存在数年,但公司所看到的信号表明,对算力的需求增长速度快于基础设施交付速度。他称,公司在2027年基本处于售罄状态,2028年推向市场的基础设施也都已售出。
针对已签合同后如何管理成本波动风险的问题,Nitin Agrawal表示,公司资本支出从根本上基于已签约需求。当签署客户合同时,公司也会同步下达相应采购订单并锁定定价,同时明确合同将落地的数据中心,因此从签约到实际部署的经济效益基本实现锁定。
对于2028年后新容量签约节奏,Intrator表示,公司尚未将2028年容量全面推向市场,是因为仍在等待时机进一步成熟。公司专注于维护广泛多元化的客户群,以获得关于谁需要算力、何时需要、需要多少的准确信息。
在客户结构方面,管理层表示,今年新增客户中超过一半来自AI领域之外,10%的《财富》500强企业已成为CoreWeave客户,10%的积压订单来自金融服务业。公司认为,Forge是进入企业客户群的重要载体,第三季度新增云客户中有70%已经是Forge用户。
针对得州相关问题,Intrator表示,公司在当地绝大多数电力要么已经上线,要么已获得全部许可并在建设中,因此不预期对已推向市场的积压订单产生影响。他称,公司已与新当选州长沟通,强调CoreWeave是非党派企业,希望继续建设基础设施,并与监管者和社区合作。
在新产品方面,Intrator表示,CoreWeave是第一家部署Vera Rubin、也是第一家将其交付给客户的云平台,首位客户是Cognition。他还称,公司同样看好独立部署Vera CPU的机会,并认为这将是未来数年的重点建设方向之一。
电话会最后,Michael Intrator感谢团队、客户和合作伙伴对CoreWeave的信任,并表示公司将继续构建AI的核心云平台。