

AI芯片初创公司Cerebras在2026年第三季度首次实现净利润转正,并宣布微软成为其过去六个月内拿下的第三家超大规模云服务商客户。公司重申,2027年营收将实现三倍增长。
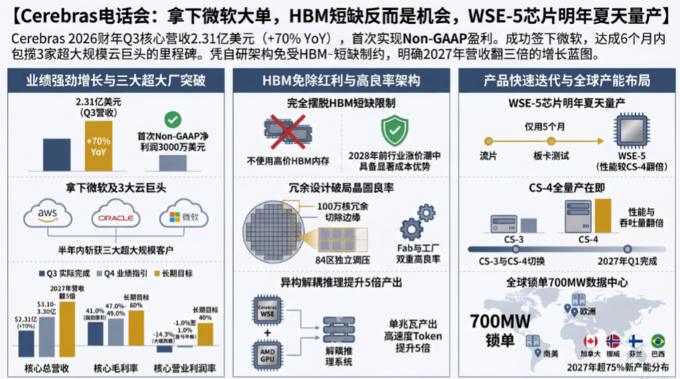
据华尔街见闻报道,当地时间11月12日,Cerebras公布2026年第三季度财报。公司当季核心营收为2.309亿美元,同比增长70%,高于分析师平均预期的2.147亿美元。
公司首次作为上市公司实现非公认会计准则(Non-GAAP)下净利润转正,达到3000万美元。
在随后的电话会上,Cerebras联合创始人兼CEO Andrew Feldman表示,公司同步上调第四季度及全年指引,预计核心营收环比增速接近40%。公司还维持2027年营收“三倍增长”的目标,并预计核心毛利率将持续向60%的长期目标靠拢。
Feldman宣布,公司已正式签署与微软的云合作协议。加上此前已公布的AWS和甲骨文合作,Cerebras在过去六个月内已拿下三家超大规模云服务商客户。他表示,微软协议的更多细节将于明年上半年披露,相关收入也预计于同期开始确认。
与此同时,首席财务官Bob Komin在电话会上披露,公司与OpenAI数据中心容量交付存在阶段性滞后,已据此在剩余履约义务(RPO)中扣除相应延迟补偿额度。他同时强调,潜在取消量占OpenAI合同总承诺容量不足5%,公司预计于2027年下半年恢复正常交付进度。
制造端方面,Feldman表示,公司正与Flex和Sanmina协同扩大产能,预计到2026年底制造产能将较年初提升逾10倍,2027年还将新增工厂。
他还表示,由于公司不使用高带宽存储器(HBM),可有效规避持续至2028年的内存短缺及涨价压力,从而形成供应链层面的结构性优势。
签下微软,六个月内拿下三家超大规模云服务商
除财务数据外,市场最关注的增量信息是Cerebras在客户拓展上的进展。Feldman在会上表示:
“今天,我们与微软签署了一项重要的云协议。”
他称,加上此前宣布的AWS和甲骨文合作,Cerebras在短短六个月内已赢得三家超大规模云服务商的合作,这些协议将显著拓宽其市场渠道。
Feldman透露,搭载Cerebras的甲骨文云推理服务预计将于2027年夏天推出,而与微软合作的更多细节将在明年初公布。
CFO Bob Komin补充称,过去几个月里,公司的销售渠道增长了“远超10倍”,需求不仅来自超大规模云服务商,还涵盖主权云、企业客户和AI原生公司。
回应OpenAI合同争议:延期因土地、电力和机房外壳,不是缺芯片
作为Cerebras目前最大的客户,OpenAI合同履行情况是投资者关注焦点。截至9月30日,Cerebras的剩余履约义务(RPO)高达261亿美元,其中绝大部分来自OpenAI。
针对市场对OpenAI订单交付延期的担忧,管理层作出回应。受制于全球数据中心建设瓶颈,Cerebras未能按原定激进时间表交付基础设施。Bob Komin表示:
“如果延期达到90天或以上,双方都有权取消该部分容量。但我们估计,今年可能面临取消的容量将不到总承诺兆瓦数的5%。”
管理层已将潜在延期违约金从RPO中扣除。Komin称,该违约金对营收和毛利率影响相对有限,因为违约金额占RPO比例较小,且将在未来数年内摊销确认。公司预计在2027年下半年赶上进度。
Feldman则表示,瓶颈并不在硅片或系统制造:
“我们有产能,我们有所有材料。我们等待的是土地、电力和外壳(Land, Power, Shell)的完工。”
他称,不仅是Cerebras,包括OpenAI在内的行业巨头,数据中心建设“都在全面延期”。
同时,Feldman否认了有关Cerebras技术无法支持OpenAI大模型的传言:
“有谣言称Cerebras因技术原因无法支持Astra。这些都是假的。我们的系统完全能够支持Astra规模甚至更大的模型。”
称“低良率”说法不实,不依赖HBM成战略优势
面对华尔街对晶圆级计算(Wafer-Scale Computing)架构良率的质疑,Feldman表示:
“Cerebras发明了一种全新的计算架构。用为其他架构设计的指标和思维模型来套用我们,就像检查一辆特斯拉,然后问:排气管在哪里?电动汽车需要不同的参照系,晶圆级计算也是如此。”
他称,无论是台积电的代工厂良率还是参数良率,“我们的良率都非常高”。
同时,Feldman指出,竞争对手面临的关键弱点是内存短缺。由于Cerebras架构不需要HBM,这使其在全球供应链中具备独特优势。
Feldman表示:
“我们认为,内存短缺及其相关的价格上涨将持续到2028年,这将推高竞争对手的成本并限制其供应。全行业的内存挑战,对Cerebras来说正是机会。”
他在电话会上还介绍称,公司目前已签约约700兆瓦总数据中心容量,计划于2027年底前完成交付。超过75%的新增容量将落地美国境外,近期将有加拿大、法国和挪威的新设施陆续投入运营,同期还在挪威和芬兰追加签约,并处于在圣保罗签约南美首个数据中心的最后阶段。
Bob Komin表示,较大规模的数据中心容量增量将于2027年中期开始释放,这也是第四季度云收入环比持平的直接原因,并非定价或需求问题。他补充称,公司正积极推进吉瓦级容量谈判。
WSE-5已回片,预计明年夏天量产
在技术迭代方面,Cerebras表示,其下一代处理器Wafer-Scale Engine 5(WSE-5)已经从代工厂回片,进度超前。Feldman称:
“WSE-5于6月15日流片。芯片现已返回,已点亮,并已经在运行模型,正在进行机箱内测试。在不到五个月的时间内从流片进入系统测试,这是非凡的执行力。”
基于台积电5纳米工艺的CS-5系统将在2027年初夏投入生产,性能将比CS-4翻倍。
此外,公司还推出了异构解耦推理方案,将AMD的GPU用于预填充(Pre-fill),将Cerebras的CS-3系统用于解码,以提高每兆瓦的算力产出和利润率。
针对市场上关于低批次GPU可挑战Cerebras推理速度的讨论,Feldman在问答环节表示,GPU通过降低批次规模可换取一定速度提升,但代价是单位Token成本大幅上升。
他称,在每秒约250至300个Token的速度区间以上,Cerebras的经济性已明显占优;在每秒800至2000个Token区间,GPU在技术上已无法达到同等性能。
财报电话会要点
在电话会上,管理层表示,第三季度公司已连续第三个季度超越核心财务指引,并提前实现首次非GAAP净利润转正。
第三季度核心营收创历史新高,达到2.31亿美元,环比增长10%,同比增长70%,超出2.15亿美元指引中点1600万美元,超出幅度为7%。
其中,核心云服务及其他服务营收同比增长272%,达到1.45亿美元;第三季度云服务营收环比增长13%。公司预计第四季度云服务营收将基本持平,原因在于数据中心产能释放时间较晚,而非定价或需求疲软。
核心硬件营收为8600万美元,环比增长5%。管理层称,随着多家新客户签署的硬件采购合同于第四季度启动发货,核心总营收将显著跃升。第三季度至第四季度的核心营收环比增长将接近40%,同比增长约85%。这些硬件订单,包括甲骨文订单,将至少持续发货至2027年上半年。
毛利率方面,第三季度核心毛利率为41%,较第二季度改善40个基点,并高于公司季度指引200个基点。公司预计第四季度核心毛利率将提升700个基点至中值48%,并在近期超过50%,继续向60%的长期目标推进。
盈利能力方面,第三季度核心经营利润率亏损收窄至14.3%,核心经营亏损约为3300万美元,核心净利润转正至3000万美元。年初至今调整后核心EBITDA为正,为200万美元。公司预计第四季度所有核心关键盈利指标,包括经营利润率,都将转正。
截至9月30日,公司剩余履约义务增至261亿美元。管理层表示,第三季度RPO不含9月30日之后签署的新合同影响,包括甲骨文这一大额合同。
关于OpenAI合同,Komin表示,这是一份在IPO前已随S-1文件披露的750兆瓦照付不议(take-or-pay)合同。合同规定,如Cerebras在交付算力方面出现延误,OpenAI有权在此期间获得抵扣额度,用于未来承诺采购。公司已计算潜在延误抵扣额度,并在9月30日的RPO中予以扣除。
他表示,这些抵扣对营收和毛利率影响较小,因为其占RPO比例相对较小,且绝大部分营收将在未来数年内按比例确认,抵扣金额也将随之分摊。若延误持续90天或以上,OpenAI和Cerebras双方均有权取消该部分算力承诺。公司估计,今年可能面临取消风险的算力量低于总承诺兆瓦数的5%。
资产负债表方面,Cerebras称,截至第三季度末,现金、现金等价物、受限现金及有价证券合计约78亿美元,另有最高8.5亿美元的循环信贷额度,目前尚未动用。
第四季度与全年展望
- 2026年第四季度核心营收:3.10亿至3.30亿美元
- 2026年第四季度核心毛利率:47%至49%
- 2026年第四季度核心经营利润率:-1%至1%
- 2026年全年核心营收:9.40亿至9.60亿美元
- 2026年全年核心毛利率:42%至44%
- 2026年全年核心经营利润率:-10%至-8%
管理层总结称,第三季度是又一个创纪录季度,第四季度也将如此。公司表示,灵活的硬件与云服务并行模式正在推动营收强劲增长,毛利率改善也比预期提前一个季度到来。
在问答环节,管理层还表示,微软合作的更多细节将在明年上半年披露,届时也预计将开始确认相关收入。对于甲骨文,管理层称,甲骨文采购的是硬件,部署在其位于美国的数据中心,双方正在共同建设商业管线,Cerebras设备将作为OCI云的一部分部署在甲骨文数据中心。
在被问及OpenAI合同是否可能转为硬件采购时,Feldman表示,合同中确实赋予了对方这一权利,但据公司了解,OpenAI自身的数据中心建设同样落后于计划。
对于低批次GPU与Cerebras在推理速度上的竞争,Feldman表示,GPU可以通过降低批次规模换取更高速度,但代价是吞吐量下降、每Token成本急剧上升。他称,大约在每秒250至300个Token时,Cerebras在经济性上更有优势;到每秒500、800、1000个Token时,优势会进一步扩大;在每秒800至2000个Token区间,GPU“根本无法参与竞争”。