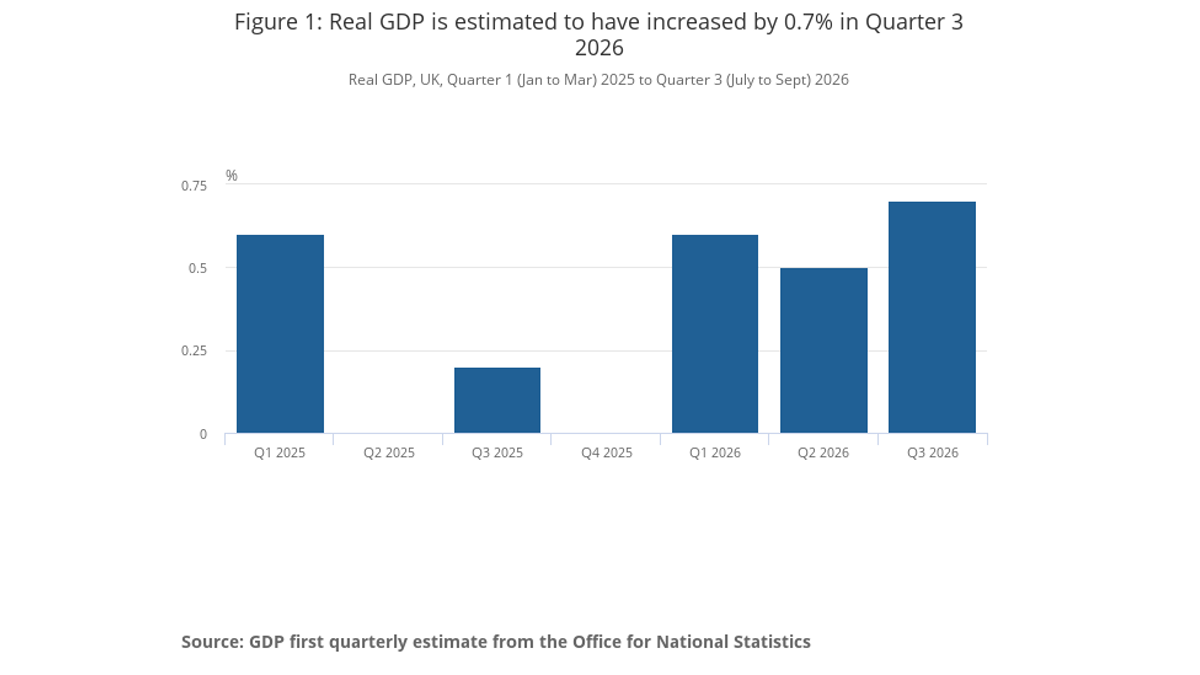


英国国家统计局11月12日发布三季度GDP首估:2026年7月至9月实际GDP环比增长0.7%,高于二季度的0.5%;与一年前相比增长1.9%。人均实际GDP也环比增长0.7%,同比增长1.7%。这些数字显示经济继续扩张,但增长并不是各行业同步发生。
服务业产出增长0.9%,生产增长0.1%,建筑业下降0.7%。20个细分行业中有13个增长。英国经济体量中服务业占比较大,因此商业服务的扩张足以抵消建筑下滑。把0.7%只读成“全面复苏”,会漏掉行业之间明显不同的方向。
信息技术和商业服务成为主要支撑
ONS称,14个服务业子行业中有11个对增长作出正贡献。行政与支持服务增长4.1%,其中租赁活动增长6.6%;信息与通信增长2.1%,计算机编程、咨询及相关活动增长4.4%。专业、科学与技术活动也是重要正贡献者。
统计机构特别提到,2026年不少报告营业额大幅增长的企业与人工智能和云计算有关,但由于数据采集方式,无法精确量化这两类活动贡献了多少。这个限定很重要。它支持“AI和云相关企业出现在增长较快的样本中”,却不支持把季度GDP增幅直接归因于AI投资。
服务业内部也有下降。教育以及住宿和餐饮服务均下降0.5%,后者受食品和饮料服务下降1.9%拖累。商业服务走强与面向消费者的部分活动走弱可以同时发生,说明企业端需求和家庭端体验并不完全一致。观察就业、工资和消费时,需要把不同服务行业分开。
制造回升没有扭转建筑疲弱
生产部门仅增长0.1%。四个子部门中有三个下降:采矿下降2.2%,电力、燃气、蒸汽和空调供应下降2.1%,供水、污水与废物管理下降1.5%。制造业是唯一正贡献,增长0.9%;13个制造子行业中有8个增长,计算机、电子和光学产品制造增长4.6%,贡献最大。
建筑业则下降0.7%,同比低1.7%。新工程下降1.6%,维修和维护增长0.5%。私人住宅新建下降4.7%,私人住宅维修维护增长1.5%。这组分化说明,现有房屋维护与新增建设处在不同周期,不能用一个建筑总量概括住房市场的全部状态。
从支出法看,三季度增长主要来自家庭消费和固定资本形成。国内消费在剔除净旅游后增长0.6%。这些初步估计仍会随着更完整的调查和年度平衡数据到来而修订,因此企业和投资者不宜把一个季度的小数点当成最终值。
月度节奏比季度标题更不均匀
9月GDP增长0.2%,8月没有增长,且此前公布的0.1%被下修;7月增长0.4%。三个月合计得到较强季度增幅,但路径是先快、停顿、再小幅增长。季度数据能减少单月噪声,也可能遮住动能在期内的变化。
ONS给出历史修订提示:自2000年一季度以来,首估到三年后最终值的平均修订为正0.08个百分点,平均绝对修订为0.27个百分点。平均值不能预告本季度会向哪边改,却提醒读者首估本来就带有不确定性。政策讨论应同时看方向、行业结构和后续修订。
英国三季度的0.7%是一个清晰的增长信号,但它依赖服务业,尤其是商业相关服务的扩张。生产近乎持平,建筑和私人住宅新建承压,消费服务也并非普遍走强。真正需要跟踪的是,这种由少数板块托举的增长能否扩散到投资、住房和家庭需求,而不是只等待下一次总量数字变大。
对政策制定者而言,行业分化也会改变同一项政策的效果。商业服务企业可能更关注人才与数字基础设施,建筑和住房链条则更敏感于融资成本、规划和项目交付。总量增长不能替代有针对性的判断,后续就业、投资和实际收入数据将决定这轮扩张是否具有更广基础。