房贷利率連續第二週下降,這終於讓消費者重新回到經紀人那裡。不過,越來越多的人申請的是利率更低、但風險更高的貸款。
美國抵押貸款銀行協會(Mortgage Bankers Association)經季節性調整後的指數顯示,上週抵押貸款申請總量較前一周增長3.4%。
對於符合貸款額度標準、貸款餘額不超過83.275萬美元的30年期固定利率抵押貸款,平均合同利率從7.41%降至7.37%;在首付款為20%的情況下,包含發放費用在內,點數從0.75升至0.76。
「利率下降為借款人帶來了一些緩解,申請量略有回升,尤其是傳統貸款申請,」MBA 副總裁兼副首席經濟學家 Joel Kan 在一項聲明中表示,「房貸利率仍比去年同期高出一個百分點以上,而且大多數房主的利率仍遠低於現行市場利率。」
這也是為何再融資業務仍明顯落後於去年同期。上周,房貸再融資申請增長了3%,但較一年前同期低61%。根據聯邦住房金融局國家抵押貸款數據庫的數據,如今約有一半借款人的房貸利率低於4%。
購房貸款申請上週增長4%,但仍比去年同期低18%。儘管過去幾周房貸利率有所回落,但仍遠高於幾個月前的水平,而且房價仍在上漲。潛在購房者也擔心更廣泛的經濟形勢;據一些經紀人的說法,買家還在等待中期選舉結果。
隨著借戶尋求節省成本,越來越多的人選擇可調利率抵押貸款(ARM)。上週,ARM在申請中的佔比上升至11.3%,為一年多來的最高水平。5/1 ARM的平均合同利率從6.46%降至6.41%。ARM被認為風險更高,因為在固定期限結束時,其利率會調整為當時的市場利率。
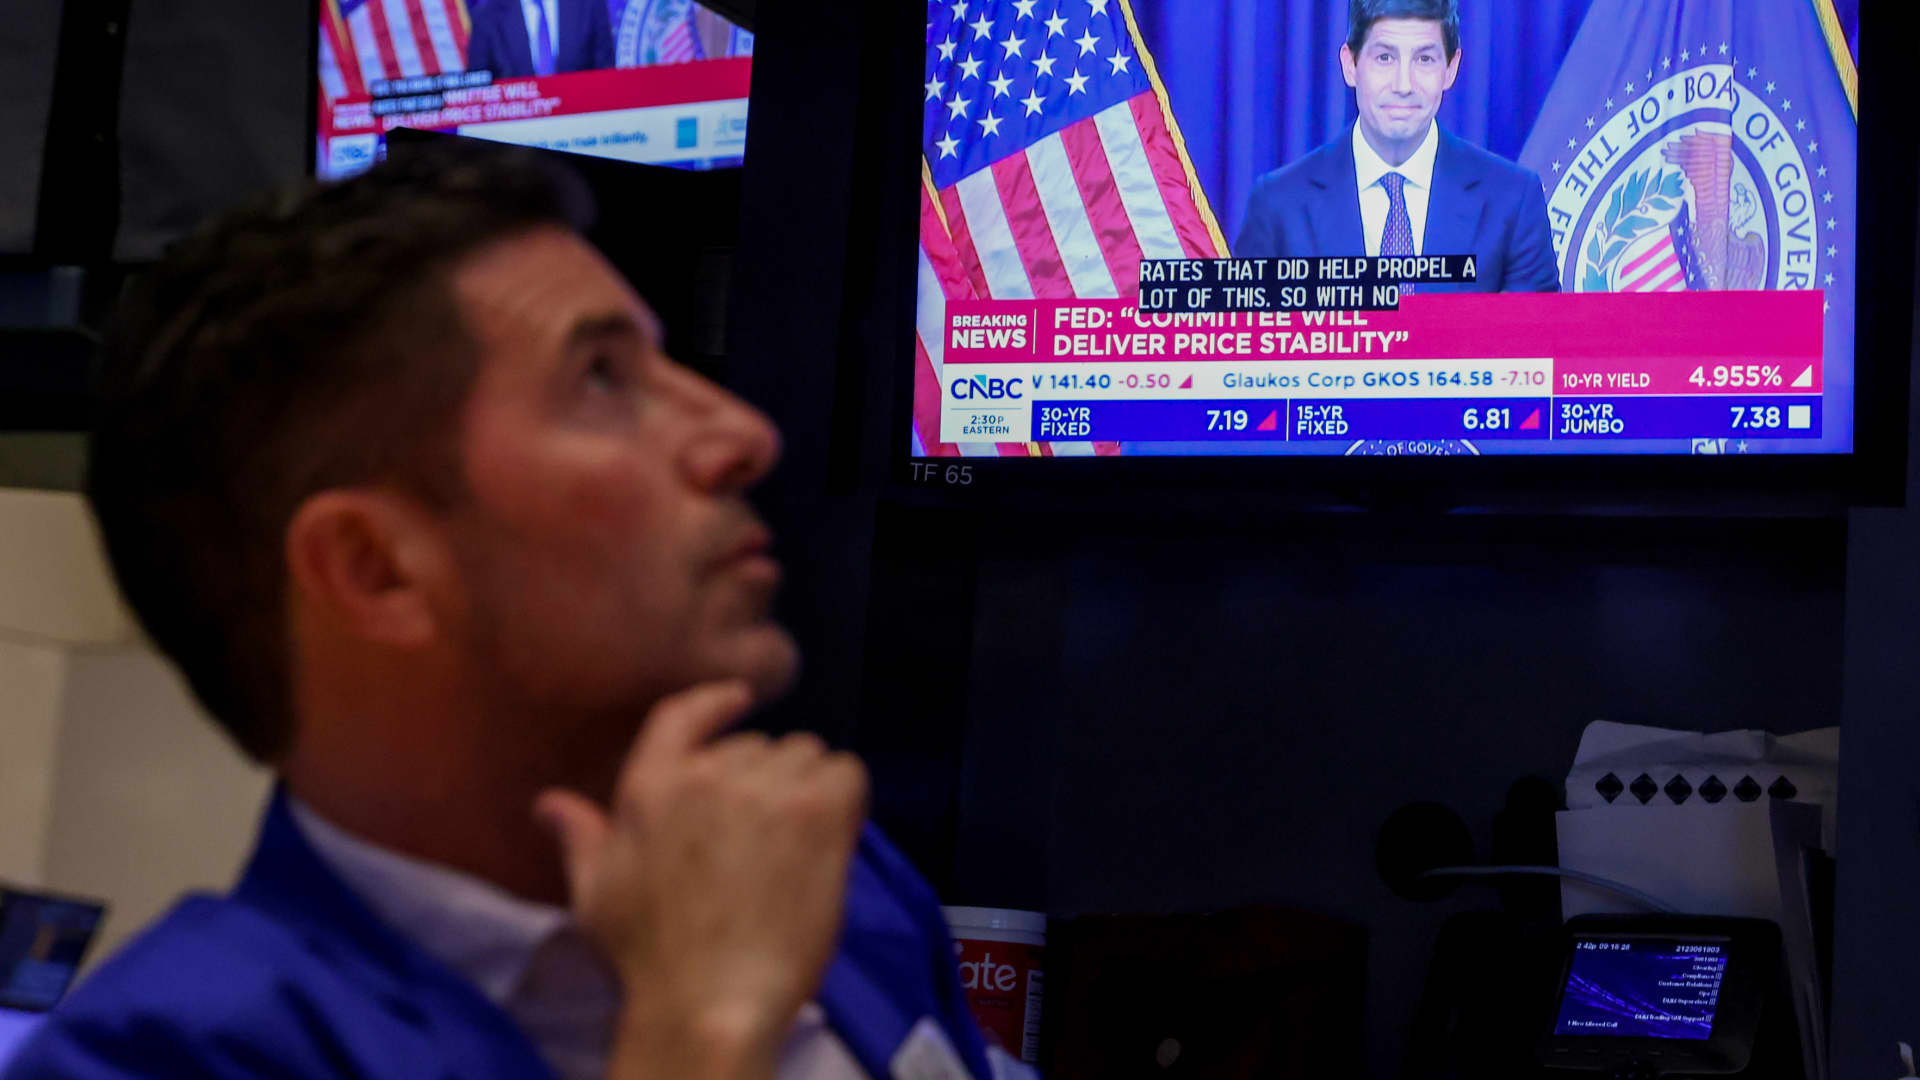
根據 Mortgage News Daily 的另一項調查,本週初的房貸利率沒有任何變動。這是因為可供債券市場反應的經濟數據並不多。雖然市場預計聯邦儲備系統(FED)不會在周三的會議上宣布調整利率,但市場仍可能因聯邦儲備系統主席 Kevin Warsh 的任何表態而波動。