SanDisk(SNDK)將於10月29日週四公佈2027財年第一季財報。儘管過去一個月由於AI交易的擔憂,股價下跌了27%,但SNDK股價在年度內仍累計上漲了近450%。SanDisk受益於AI推動的強勁NAND閃存需求,以及供應受限帶來的高價格。
在2027財年第一季度財報公布前,Wedbush分析師Matt Bryson重申對SNDK股票的“買入”評級,目標價為2000美元。

在 TipRanks 跟踪的 1.25 萬多名分析师中,Bryson 排名第 14。他的成功率为 72%,過去一年每次評級的平均回報率為 84.2%。
与此同时,華爾街預計 SanDisk 將公佈2027財年第一季度每股收益46.67美元,較上年同期的1.22美元大幅增長。營收預計增長364%,至107.2億美元。
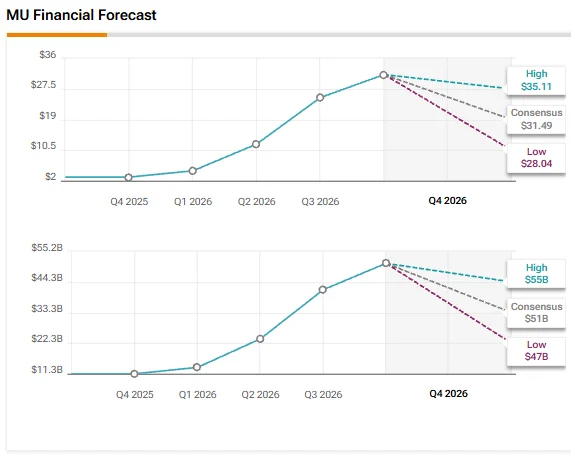
Wedbush對SanDisk一季報的預期
在存储和内存公司发布财报之前,Bryson 表示,2026年第三季度和第四季度的数据显示,“供需背景仍然極其健康”。這位分析師指出,2026年第三季度 DRAM 和 NAND 合約價格上漲了約20%至30%,預計2026年第四季度還將錄得中位數的漲幅。Bryson 提到,新一代前沿模型數據中心建設以及 neocloud 采購帶來了增量需求。
該分析師上調了對 SanDisk 2027財年第一季度的營收和盈利預期,原因是2026年第三季度價格上漲了20%至30%。 Bryson 仍然認為2027財年第二季度存在上行空間,儘管他對假設進行了小幅調整,以反映其對2026年第四季度平均 NAND 合約價格將上漲數個百分點的預期。
Bryson 称 SK 海力士(SKHY)是“在估值方面的首选標的”。他指出,在最近一輪拋售後,SNDK 的股價約為其2028財年每股收益預估的5.5倍,交易倍數大致接近內存公司在此前週期高點時的水平。
SNDK 是否值得購入?
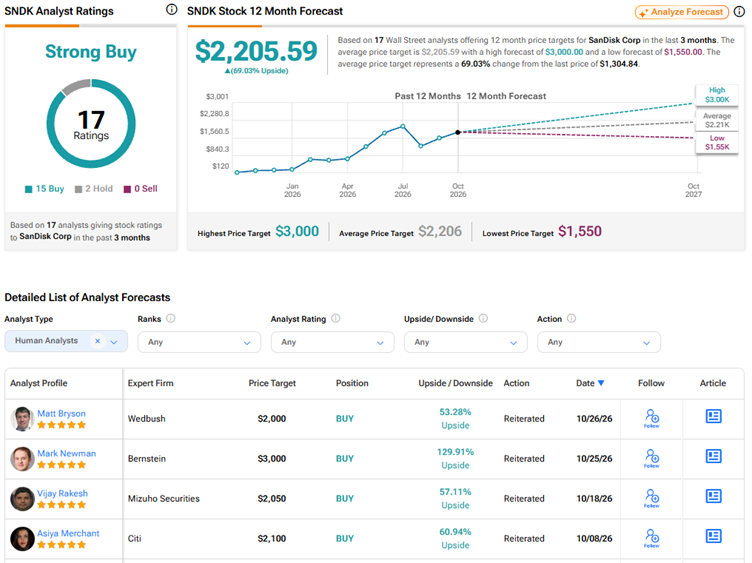
在2027財年第一季度財報公布之前,華爾街對SanDisk股票的共識評級為「強力買入」,基於15個買入和2個持有評級。SNDK股票的平均目標價為2205.59美元,較現行水平有69%的上升空間。