英特尔公布的第四季度業績指引大幅低於華爾街的預期,導致其股價在盤後交易中暴跌超過20%。以色列工廠爆炸事故、PC市場持續疲軟與記憶體芯片短缺的三重壓力同步襲來,令這家芯片巨頭的復蘇敘事遭遇嚴峻考驗。
英特尔週四公佈財報,預計第四季營收為150億至160億美元,而彭博編制的分析師平均預期為170億美元,部分預測甚至超過180億美元。調整後的每股收益預期僅為25美分,遠低於華爾街普遍預期的43至45美分。
第三季業績表現尚可:營收同比增長21%至165億美元,基本符合預期;調整後每股收益為52美分,超過分析師預期的41美分。
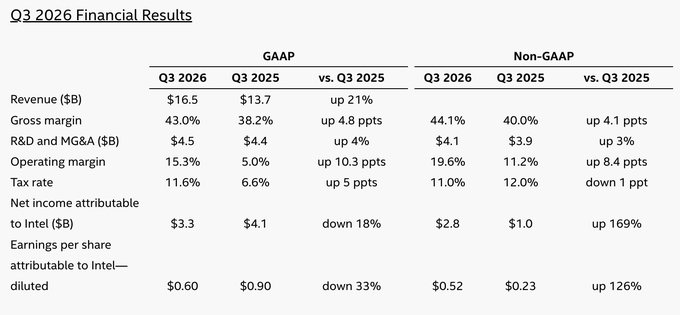
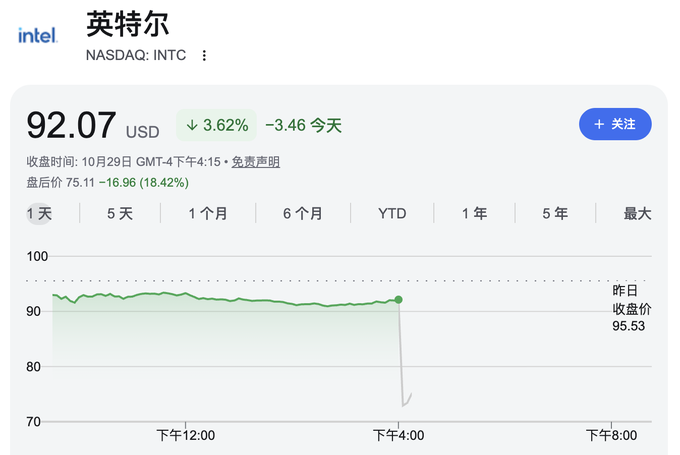
然而,亮眼的三季報數據未能抵消疲弱前景帶來的衝擊,消息公佈後,英特爾股價在盤後一度跌逾22%。
以色列工廠爆炸:單季營收損失約3億美元
英特尔第四季度的業績指引受挫,以色列基里亚特蓋特(Kiryat Gat)工廠的爆炸事故是重要誘因之一。該事故發生在10月,造成兩名員工喪生並中斷了生產。
據路透報導,首席財務官 David Zinsner 在接受採訪時表示,此次爆炸預計將使英特爾第四季度營收減少約3億美元,並使毛利率下降約200個基點。
工廠因此停產約兩週,目前該公司正在評估受損晶圓的可用性。「我們仍在逐一評估哪些晶圓可以使用、哪些不能使用,因此還需觀察影響是否會持續更長的時間,」Zinsner表示。
他預計,類似的營收影響將持續到明年第一季。
該工廠主要使用英特爾10納米製程生產數據中心芯片。Zinsner 表示,公司計畫於本週末前重新啟動該工廠的量產爬坡。
PC 市場萎縮持續至2027年,記憶體短缺成為核心痛點
除工廠事故外,PC市場的持續低迷構成更為深層的結構性挑戰。英特爾第三季客戶端業務(即PC芯片)營收同比下滑5%至81億美元,低於分析師預期的89.8億美元。
英特尔預計 PC 市場疲軟將至少持續至2027年上半年,2026年市場規模將下滑12%,2027年進一步下降10%。
CEO Lip - Bu Tan 將内存價格上漲列為 PC 市場面臨的首要挑戰。「我的預判是,2027年這將成為所有人面臨的嚴峻問題,不僅是我們——整個市場都會受到衝擊,」 Tan 表示。
AI 伺服器需求的激增推高了對 DRAM 記憶體芯片的消耗,導致三星、SK 海力士及美光等記憶體製造商的產品出現短缺,價格持續攀升,進而推高了筆電及臺式機整機的售價,抑制了終端消費需求,並間接削弱了英特爾 PC 处理器的出貨量。
數據中心業務高增長,供應瓶頸制約上行空間
儘管如此,英特爾數據中心與 AI 業務仍錄得強勁增長,第三季度營收同比增長78%至73億美元,成為整體業績的重要支撐。
AI服務的持續擴張推動了對英特爾通用處理器的需求,為其打開了進入由輝達主導的AI芯片市場的通道。
然而,Tan坦承對公司未能充分滿足客戶需求感到「有些失望」。他指出,若非以色列工廠停產及部分原材料短缺的拖累,數據中心業務本可以取得更優異的表現。「我對於我們無法滿足客戶需求,感到有些失望,」Tan在接受採訪時說。
英特尔第三季整體毛利率為43%,但公司預計第四季毛利率將收窄至38%,以色列工廠事故是主要壓力來源之一。
晶圓代工擴張戰略持續推進,上調全年資本支出
面對上述壓力,英特爾在資本支出層面仍維持擴張基調。該公司已將2026年的資本支出預測從今年7月的180億美元上調至200億美元,并表示2027年的支出將進一步「大幅提升」,以擴大製造產能。
今年8月,英特尔通過增發股票籌資230億美元,為晶圓代工業務擴張提供資金支持。
英特尔晶圓代工部門第三季度營收同比增長58%至67億美元。該部門正面向外部客戶開放代工業務,直接競爭對手為臺積電。Tan表示,公司對吸引外部芯片廠商使用其工廠的能力愈發充满信心。
首席財務官 Zinsner 亦表示,公司將「持續進行有紀律的產能投資,以增加供應、支撐未來增長」。
復蘇路徑仍存變數,市場信心面臨考驗
自 Lip – Bu Tan 在2025年3月接手英特尔以來,該公司已實現財務狀況的改善、裁減冗餘崗位,并引入了包括輝達(Hynix)及美國政府在內的重要外部投資者。今年內該股累計漲幅一度超過150%,反映出市場對英特尔將成爲 AI 的關鍵受益者的期待。
然而,此次指引落空令這一預期受到衝擊。英特爾在 PC 及伺服器芯片領域持續向 AMD 丢失市場份額,而在利潤豐厚的 AI 加速芯片市場難以撼動 輝達 的主導地位。
儘管從長期來看公司對產品需求保持樂觀,並正在加大新設備的投入以提高產能,但在技術領導力尚未完全恢復、代工業務有待大客戶驗證之前,英特爾的復蘇進程仍面臨許多不確定性。