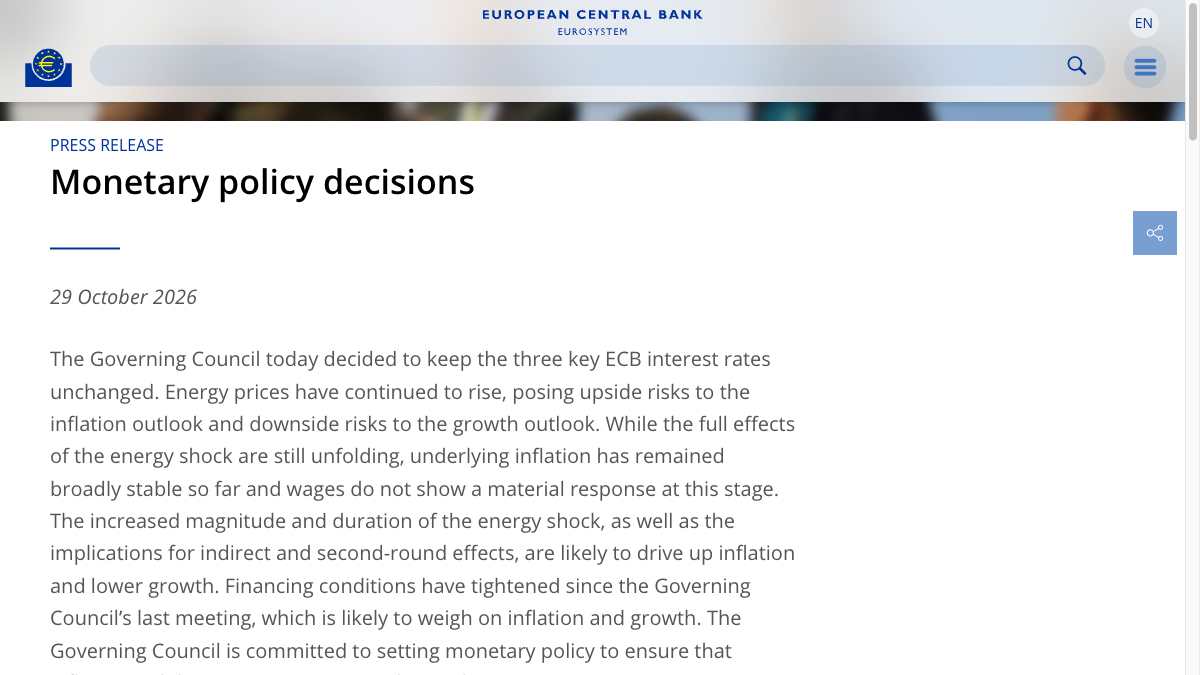


歐洲央行10月29日將存款便利利率維持在2.50%,主要再融資和邊際貸款利率分別維持在2.65%與2.90%。數字沒有變化,但決議中明確指出:自上次會議以來,融資條件已經收緊,並可能壓低通貨膨脹和增長。判斷政策力度,不能只盯着利率按鈕是否再次被按下。
這次決議面臨的是方向相反的壓力。能源價格持續上漲,給通貨膨脹帶來上行風險,同時也給經濟增長帶來下行風險。對於承受成本的企业和家庭而言,同一個能源衝擊不僅會增加賬單金額,也會擠壓他們的其他支出空間。中央銀行需要判斷的,是這些力量如何傳導,而非只是為一個總體通貨膨脹數字選擇方向。
公告並未將衝擊影響描述為已經結束。它指出能源衝擊的全部效應仍在發展中,基礎通貨膨脹迄今為止大致穩定,工資在現階段也沒有出現實質性反應。這些說法限定了觀察時間:目前未見明顯反應,並不代表工資和其他價格以後就不再會調整。
暫停動作,保留對後續傳導的判斷
決議同時指出,能源衝擊的幅度和持續時間增加,以及間接和第二次波動的影響,可能推高通貨膨脹並降低經濟增長。只有將這段話與基礎通貨膨脹的穩定性結合起來,才能看出當期數據與未來風險並非同一個判斷。目前相對穩定,與未來壓力增加,可以同時存在。
因此,工資成為了一種有條件的證據。公告只能支持「現階段沒有實質反應」,無法支持「工資已失控」,也不能支持「衝擊已被完全消化」。對於雇主和借方來說,這一區別會影響他們對維持利率的理解:決策者正在觀察傳導效應,並未提供一個固定的下一步行動方案。
容易被忽略的另一側,是融資條件本身。即使三項政策利率原地不動,官方仍判斷融資環境較上一次會議收緊。這一表述改變了「沒有加息就沒有新增約束」的直覺。不過,決議並未在此列出貸款利率、債券收益率或信用數量的分項,因此不能將收緊全部歸因於某一個市場變化。
從文本中可以分析出,借款活動所受到的影響需要同時參考政策利率與實際融資環境。前者是央行本次明確決定的價格,後者是央行評估政策如何影響經濟的一部分。將二者合併成一個數字,會遺漏央行自己強調的傳導條件。
利率沒有變動,資產組合繼續縮小
決議還維持了另一項持續行動:資產購買計劃 APP 和疫情緊急購買計劃 PEPP 的組合將以可衡量、可預測的節奏縮小,歐元體系不再將到期的證券本金重新投資。利率保持不變,沒有讓此前的資產組合安排停止運作。
對於觀察流動性的人來說,這為政策圖景增添了另一層維度。新增的利率調整、到期本金是否會續投、市場融資環境等,分別描述了不同的環節。本次公告沒有提供可以據此計算當月縮表規模的金額,因此無法從“繼續縮小”這一表述中推導出一個自行估算的資金抽離數字。
在這套表述中,中期目標與眼前衝擊的時點也不同。央行沒有承諾當期能源價格會立刻回落,而是將政策選擇放在通貨膨脹回歸目標的過程之中。
歐洲央行繼續強調中期的2%通貨膨脹目標,採用依據數據、逐次會議判斷的方式。其依據包括通貨膨脹前景與風險、新到的經濟和金融數據、基礎通貨膨脹動態,以及貨幣政策傳導力度。這並非已經承諾的利率路徑,也不能被解釋為下一次會議必定加息或降息。
公告保留傳導保護工具 TPI,用於應對對政策傳導構成嚴重威脅的無根據、無序市場動態。該工具可處於已啟用與未啟用兩種狀態;本次文本並未宣布一項新的干預操作。對不同地區的借款人而言,穩定傳導是央行所表達的目標,但這不能替代他們各自面臨的貸款條件。
這項決議並未為市場提供明確的下一步方向,但卻清楚地說明了當前的約束條件:能源壓力仍在持續發展中,基礎和工資的反應仍需進一步辨別,融資條件已經更加嚴格,資產組合繼續縮小。企業在制定融資安排時所能依賴的,就是這些既有的條件;如果將「利率未變」視為成本與風險也沒有變化,就會錯過公告中最有用的信息變化。