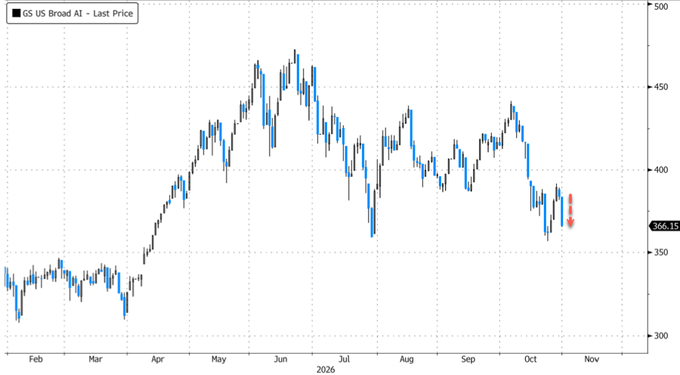
週五早盤,AI股再次遭受重挫,納斯達克100指數下跌3%,而權重較大的標普500指數卻逆勢上漲約1.2%。指數之下的分化表明,跌幅高度集中在大型科技股和AI相關股票上。
標普500指數當時下跌1.5%。英特爾錄得有記錄以來最大的單日跌幅,由AI帶領的拋售讓本週的科技股跌勢進一步加深;高盛追蹤美國上市的AI概念股的GS Broad AI US Index下跌4.7%。
防禦性板塊則受到追捧。必需消費是標普500表現最好的板塊,上漲1.64%,該板塊指數在紐約午盤前一度創下紀錄新高。
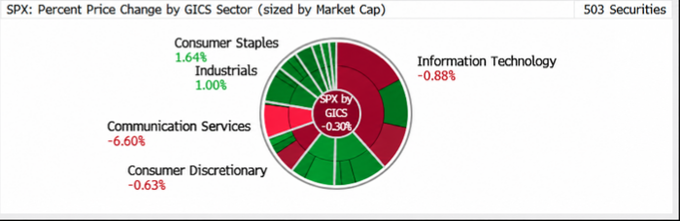
財報支撐必需消費
標普1500必需消費指數盤中最高上漲2.3%,接近美東時間11點時回吐部分漲幅。帶動漲勢的是兩家剛公佈亮麗財報的公司。
高露潔-棕欖盤前一度上漲5.5%,開盤後上漲約2.5%。這家家庭及個人護理用品公司的利潤和總銷售額均超過彭博一致預期。儘管美國及北美市場表現偏軟,但已經在改善,強勁的利潤和業績指引佔了上風。
零食生产商億滋國際盤前漲幅略超7%,午盤前上漲約3%。公司第三季度業績超出預期,主要靠穩健的銷量增長。
剔除 AI 股,標普500本月有望漲6%
瑞銀的 Mark Paski 表示,剔除 AI 股的標普500成分股本月有望上漲6%,為2022至2023年 AI 交易開始升溫以來的最佳月度表現。
他認為,隨著利率下降、企業盈利保持韌性,上漲正從少數龍頭企業擴散到更多股票。第三季財報季初期,78%的公司每股收益超出了市場預期,但利潤率仍是消費類公司的關鍵問題。
可選消費對於需求的判斷也相當樂觀。希爾頓預計,旗下飯店體系的增長勢頭將持續到今年剩餘時間並進入2027年;皇家加勒比表示,2027年的預訂進度領先於歷史水平,價格也更高;捷藍航空則表示,9月的強勁表現持續到了10月。Paski 提醒,更大的不確定性仍存在於利潤和利潤率上。
「如果市場廣度繼續改善,除了近期的領漲股之外,基本面更強的消費類股票也將越來越具有配置價值。」他寫道。
從周五的盤面來看,投資者正在將資金從AI交易中轉移到防禦類股票上,並沒有恐慌性地全面撤離股市。即便與AI相關的交易遭受重創,普通個股依然能站穩腳跟。