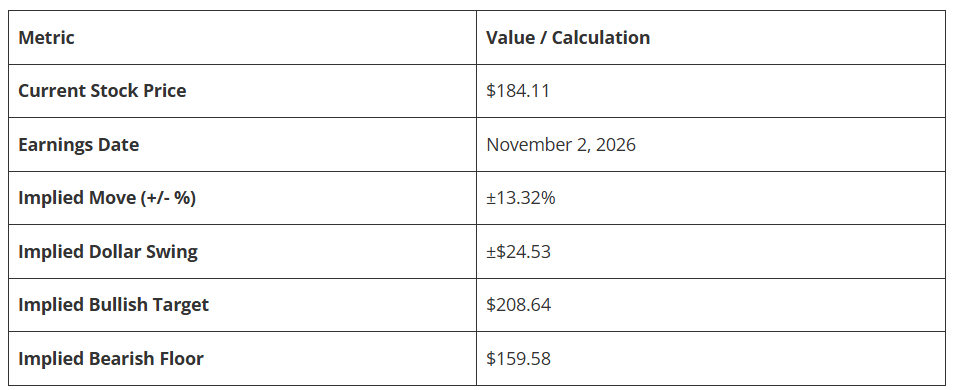
AI 驱动的數據分析公司 Palantir Technologies ( PLTR )將於11月2日週一公佈第三季業績。過去三個月,PLTR 股價上漲了50%,年初至今上漲3.6%。該公司一直憑藉對其人工智能平台(AIP)的需求實現強勁增長。不過,市場對PLTR 的估值過高的擔憂依然存在。期權市場預計,PLTR 股價在2026年第三季財報公佈後將出現約13.3%的雙向波動。

需要注意的是,期權隱含波動反映的是財報公布後股價預期波動幅度,而非股價會上漲還是下跌。
近期財報公布後的股價波動
作為參考,PLTR過去四次財報公佈後的股價波動以絕對值計算平均為12.79%。這顯示波動幅度高於這一平均水平。值得注意的是,過去幾次財報公佈後的股價反應(以絕對值計算)在6.85%至29.45%之間。需要說明的是,歷史波動數據僅供參考之用,並不構成任何預測。
哪些因素可能影響 PLTR 的股價
鑒於市場對高估值的擔憂,如果公司未能達到分析師的預期,股價可能會承受壓力。華爾街預計,Palantir在2026年第三季度的營收將同比增長85%,至21.8億美元,反映出95.2%的同比增長預期。
投資者還將關注管理層對業績展望和訂單的評論,以判斷需求背景。他們也會密切關注支出前景。
Palantir 三季報前分析師預期
在第三季報公布之前,Baird分析師William Power重申對PLTR股票的“買入”評級,目標價為250美元。這位五星分析師預計,公司第三季業績將表現強勁,主要受美國商業和美國政府業務潛在上行的推動。他預計Palantir的營收增速將連續第13個季度加快。
儘管估值倍數較高,Power仍認為該股的估值具有吸引力。他認為,估值上調存在可能性,並表示,與他目前預計的2027年自由現金流70.6億美元相比,2027年自由現金流超過90億美元的預期上行情景是合理的。
相比之下,RBC Capital分析師Rishi Jaluria重申對Palantir股票的“賣出”評級,目標價為90美元,并表示“風險回報偏負面”。這位五星分析師指出,PLTR仍是RBC“全SaaS”覆蓋範圍內最昂貴的股票,按2026年和2027年的營收預期計算,其企業價值/一致預期營收倍數分別約為61倍和40倍。Jaluria表示:“雖然我們承認從增長調整後的角度看,它看起來更便宜,但我們很難構建一個足以證明當前估值水平合理的情景。”
該分析師指出,散戶投資者已重新轉向資本回報主題,關注股息、拆股和回購。他認為,這種轉變表明,儘管Palantir的現金餘額接近90億美元,但投資者對缺乏股東回報感到不滿。
現在購入 PLTR 是否合適?
在2026年第三季度業績公佈之前,華爾街對Palantir股票的共識評級為「適度買入」,基於19個「買入」、4個「持有」和2個「賣出」評級。PLTR股票的平均目標價為218.95美元,意味著約19%的上升空間。
免責聲明與披露
舉報問題
Palantir 新聞 更多