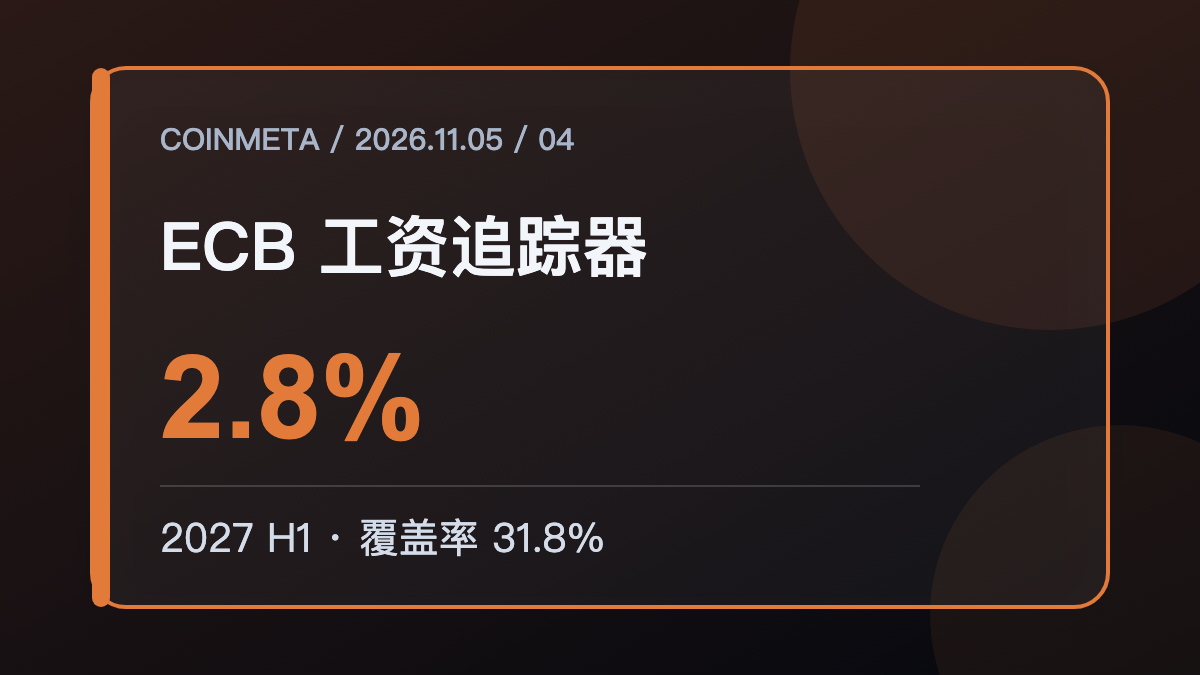
歐洲央行11月4日更新工資追蹤器:包含一次性支付並經過平滑處理的總體指標,2026年全年為2.3%,2026年下半年為2.7%,2027年上半年升至2.8%,到2027年第三季度回落至2.4%。如果只看這條曲線,很容易得出「工資壓力先升後降」的結論;但2027年第三季度的數據目前只覆蓋23.3%的相關員工。越往未來,信號越弱,這正是這份報告最需要被認真閱讀的地方。
工資追蹤器並非工資預測
這套指標來自九個歐元區國家正在生效的集體談判協議,透過協議中的工資安排觀察未來已知的變化。它能比傳統統計更早地看到已簽署的工資如何演進,但無法涵蓋尚未簽訂的新協議,也不代表對所有勞動者工資的完整預測。歐洲央行明確提醒,前瞻性部分取決於目前的數據庫,會隨著新協議的加入而修訂。
2026年員工覆蓋率為46.2%,2027年上半年降至31.8%,第三季進一步降至23.3%。因此,2027年第三季的2.4%數字不能與2026年的2.3%全年數字相提並論。前者更像是「已知協議給出的暫時路徑」,後者則擁有更廣的覆蓋範圍。將低覆蓋率的遠期值當作確定的工資降溫,會把統計工具誤用為預測口號。
一次性支付讓曲線變得難以閱讀
歐洲近年來的集體談判中,一次性通貨膨脹補償、獎金和追溯工資非常普遍。整體工資追蹤器將一次性支付平攤到12個月,以便觀察季度和月度的走勢;另一個指標則保留未平攤的一次性支付,更適合觀察年度變化;剔除一次性支付的版本,則更接近於長期或結構性的談判工資增長。
2026年上半年整體指標較低,部分原因是2024年下半年發放的一次性款項在之後沒有重複發放,從而形成了機械性的同比拖累。這種影響在2026年下半年完全消退,因此整體指標從上半年的低位回升至約2.7%,並不等於企業突然大幅加薪。統計基數的變化和實際談判結果必須區分開來。
剔除一次性支付後,壓力更穩定
剔除一次性支付的工資追蹤器後,2026年的平均為2.6%,2027年前三個季度的平均為2.8%。其中2027年第一季度為2.8%,第二季度為2.9%,第三季度為2.5%。這組數據表明,永久性的談判工資增長可能比2026年略高,但並未出現失控式的加速。
整體指標在2027年上半年為2.8%,第三季降至2.4%;剔除一次性支付後,第三季為2.5%。兩條曲線相近,說明最近簽訂的協議中一次性支付的作用有限。不過,覆蓋率的下降仍限制了結論的強度。未來更多協議簽訂後,遠期數值可能會被明顯改寫。
對通貨膨脹意味著什麼
工資增長是服務通貨膨脹和企業成本的重要來源,但不能機械地轉換成消費者價格。生產力提高可以吸收部分工資成本,企業利潤率也可能調整;不同行業的工資傳導速度不同。歐洲央行9月的宏觀預測中,2026年人均雇員報酬增速為3.3%,高於工資追蹤器的2.3%,這正說明談判工資只是整體勞動收入的一部分。
貨幣政策制定者真正關心的是工資、生產力及利潤率共同作用後的單位勞動成本。如果結構性工資增長穩定在接近3%的水平,而生產力改善有限,服務價格仍可能保持黏性;如果生產力上升或企業吸收成本,通脹壓力就會緩和。追蹤器提供了一塊拼圖,卻不能單獨決定利率的方向。
修訂本身就是信息。
與9月發布的數據相比,2026年下半年和2027年上半年的整體指標平均上修約0.1個百分點。幅度不大,但它顯示新協議進入數據庫後,前瞻路徑會持續變化。對於交易者而言,與其盯住某個遠期點位,不如觀察每次更新的修訂方向、覆蓋率變化和國家構成。
不同國家的覆蓋差異也相當大。2027年第三季度,法國的覆蓋率只有1.3%,芬蘭為59.1%,義大利為42.4%。因此,歐元區的整體數字可能更多地反映了部分國家已簽訂協議的情況,而非所有成員國的同步走勢。國家的權重和協議更新的節奏,都會影響短期數據。
一個更誠實的結論
這次更新的結論相當謹慎:2026年下半年至2027年上半年,已知協議顯示談判工資增速略高;剔除一次性支付後,2027年前三季度的平均增速也略高於2026年。但遠期覆蓋不足,指標會進行修訂,不能因此斷定工資必然回升或必然降温。
數據最有價值的所在,恰恰在於能將確定與不確定同時呈現出來。2.8%的數字告訴市場已經簽訂協議的方向,而31.8%的覆蓋率則表明市場還不知道具體情況。對於宏觀分析而言,承認後一個數字的重要性,往往比將前一個數字作爲醒目的標題來呈現更接近事實。