埃隆·馬斯克如今聲稱,Cybertruck的訂單「遠超」特斯拉的生產速度,而且這款皮卡並非因為無利可圖而被「淘汰」。這是他三天内對於這款皮卡的第二次解釋。
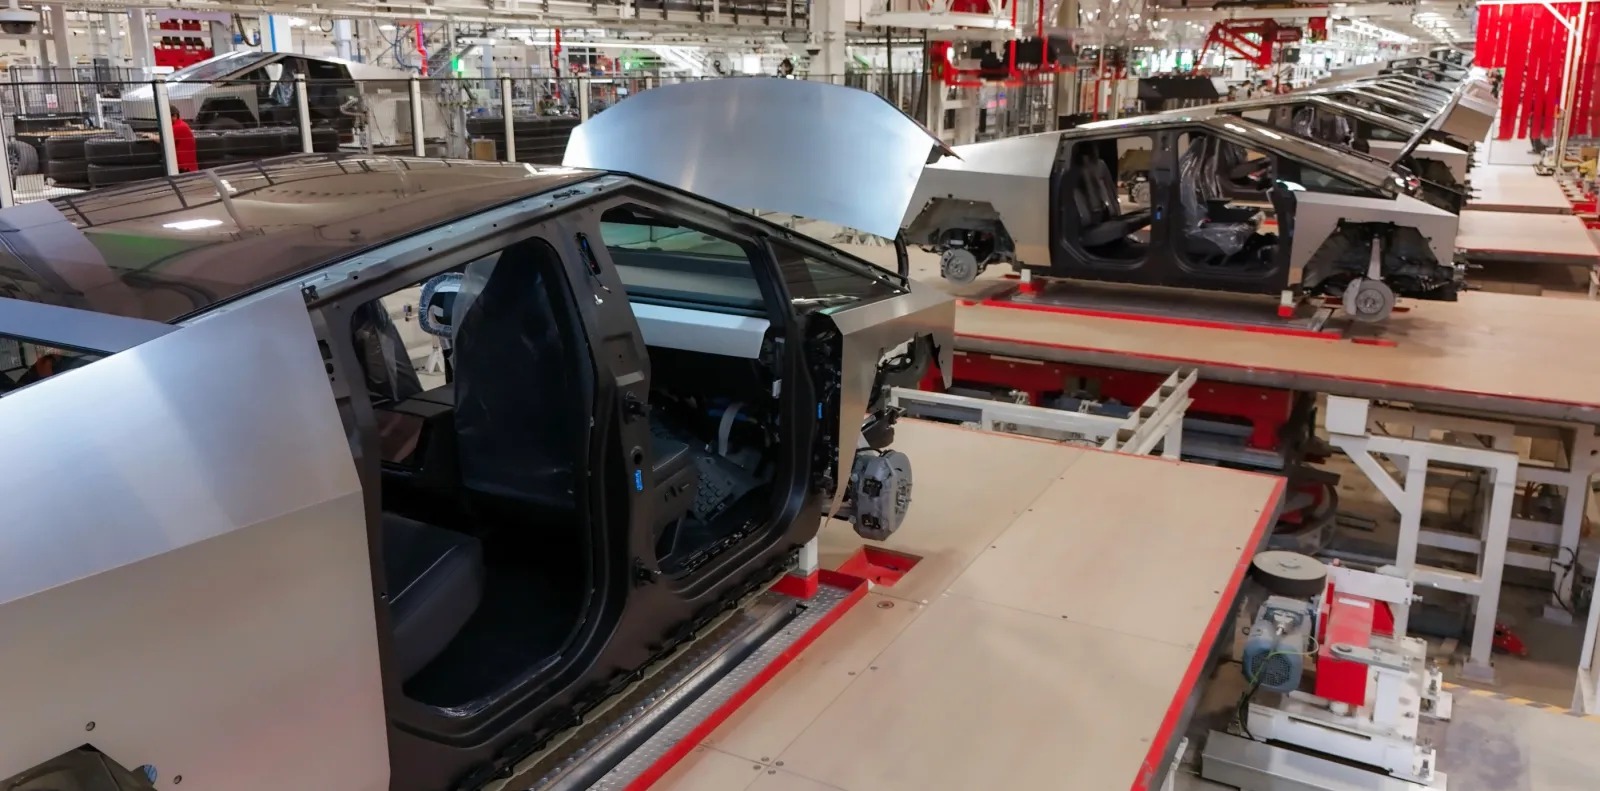
問題在於,特斯拉自己的數據似乎顯示了相反的情況。Cybertruck 生產線的運行水準大約只有已安裝產能的四分之一,而特斯拉在2026年全年都在通過降價、調整配置和重新定價來尋找買家。
以下是馬斯克在 X 上昨夜發布的內容:
“Cybertruck的訂單速度遠超我們的生產速度。我們會在約8個月後關閉生產線之前盡可能多地生產,但不得不向很多人退還訂金。這並非如傳統媒體報導的那樣,Cybertruck無利可圖,而是Cybertruck的複雜性所帶來的機會成本,遠遠超過了增產Cybercab的價值。”
他是在轉發一條特斯拉粉絲的帖子,對方讓大家「趁還能買的時候趕快下手」。所以,沒錯,這也是一種銷售話術。
上周五,馬斯克宣布,特斯拉將在2027年年中左右在德州的超級工廠逐步停止Cybertruck的生產,「為增加Cybercab的產量騰出空間」。那是最初的說法。現在則變成了「複雜性」和「機會成本」。我們逐一來看。
「訂單速度遠超生產速度」
特斯拉掌控著自己的生產節奏,這正是這一說法的漏洞所在。
如果今年任何時候訂單真的超過了產量,特斯拉當時大約還有9.5萬輛的年化閒置產能可以運用,但它並沒有使用上。
而且,擁有積壓訂單的公司不會像特斯拉那樣行動。2月,特斯拉推出了雙電機版Cybertruck,售價59,990美元,且「僅限接下來的10天」。單電機後驅版本在僅售出173輛後就被撤下。特斯拉還借助了馬斯克自己的公司:SpaceX在2025年第四季度購買了1,279輛Cybertruck;如果再加上他的其他公司,這一季度約佔美國註冊量的19%。
Cox Automotive 估計,美國 Cybertruck 的銷量從 2024 年第三季的 14,416 輛,降至 2026 年第一季的 3,519 輛,以及第二季的 3,744 輛。需求問題已經顯而易見了。
所以,如果這個週末訂單突然激增,原因顯而易見:馬斯克在周五告訴全世界,這款車將停止生產。對於一種即將停止生產的車型的最後搶購,並不能證明它一直賣得很好。
「不得不向很多人退还訂金」
多年來,特斯拉一直持有著一些它根本不打算兌現的 Cybertruck 預訂金。
馬斯克曾吹嘘預訂量超過100萬,而眾包統計到2023年時接近200萬。按Cox Automotive的估計,它在美國最好的一個季度也不過賣出14,416輛。預訂簿只是一個虛榮的數字,而不是訂單簿。
兩週前,特斯拉取消了澳大利亞和新西蘭市場的 Cybertruck 服務,並退還了人们在 2019 年支付的訂金。其實特斯拉之前就一直在進行這項退訂金操作,因為它在這些市場銷量不佳,而非因為訂單太多而無法處理。
「並非 Cybertruck 沒有利可圖」
這一點只是個稻草人論點。我們的報導,以及週五大多數相關報導,討論的都是銷量,而非利潤率。這款車的銷量大約只有特斯拉原計劃的12%。
特斯拉沒有披露 Cybertruck 的利潤率,所以馬斯克在這裡可以隨意說話,沒人能核實。但 2023 年正是他自己在說,特斯拉在 Cybertruck 上「給自己挖了個墳墓」,原因就是這款車很難以盈利的方式製造。
再看看特斯拉在宣布停产當天做了什麼:它將 Cybertruck 的價格最高上調了 10%,並暫停了最便宜版本的訂單。最便宜的可訂購的 Cybertruck 從 8 月初的 69,990 美元漲到了 92,490 美元。這樣做是為了從最後一批車裏榨出更多利潤,而不是因為這條生產線正在「印鈔」。
「機會成本」的論證反而證明了我們的觀點
把馬斯克的邏輯推到底。如果 Cybertruck 真的有利潤,而且訂單確實超過產能,那麼停止它就意味着放棄一種確定能賺錢的產品,轉而押注一種機器人出租車——截至 10 月下旬,後者在德州僅登記了 463 輛,而且商業模式尚未被驗證。
只有在 Cybertruck 年產量達到 30,000 辆時,利潤才夠薄,這種交易才說得通。換句話說,也就是它的銷量不夠多。
德州的超级工廠面積也超過1,000萬平方英尺,而且Cybercab在它自己獨立的“unboxed”生產線上運作。特斯拉無法使用Cybertruck生產線和廠房空間,而空間從來都唔是限制因素。為了進一步調整他關於停止Cybertruck生產的說法,馬斯克將論點從“空間”轉到了“Cybercab生產線需要一些‘聰明人’”,他暗示這些人原本在Cybertruck項目上工作。
馬斯克在周六寫道,「真正聰明、專注的人非常有限」,但負責帶領Cybercab新產品導入,且是德州超級工廠1號員工的Michael So,已在4月離職,加入了核聚變創業公司Aalo Atomics。上個月,特斯拉又失去了Cybercab總裝負責人,而該人在項目發布後僅幾周就轉投了Rivian的R2項目。如果瓶頸是人才,那麼流失人才的其實是Cybercab團隊。
Electrek 的看法
馬斯克不希望讓 Cybertruck 以失敗者的形象載入史冊,我們理解。那是他自己的車。他批准了這款颇具爭議的設計,在它上市前就進行了四年的炒作,還吹噓說100萬份預訂可能對應於年產50萬輛。
但你就不能一方面將產線開到四分之一的產能,一方面搞「僅限10天」的折扣,一方面在173輛銷量後撤掉配置,還把車賣給自己旗下的火箭公司,然後又轉頭告訴大家需求從來都不是問題。數據是公開的。特斯拉自己的交付報告也是公開的。
我們對事情經過的判斷很簡單:2025年的需求崩盤了,而且再也没有恢復。特斯拉試過所有定價手段。等到這些方法都沒有效果後,它找了一個面向未來的理由來終結這款車的生產,如今又把不可避免的停產前的搶購包裝成這款車從一開始就非常受歡迎的證據。
馬斯克非常喜歡談論大市場。在IPO文件中,將其總可服務市場的估值估計為28.5萬億美元,而上個月他進一步表示,他認為“SpaceX有这样一條路徑,其價值將比現在的地球經濟高出數個量級”。
那麼將同樣的視角放到特斯拉上。皮卡是全球最大、也是最賺錢的汽車市場之一。福特去年在美國賣出了801,525輛F系列皮卡,通用汽車賣出了925,656輛Silverado和Sierra的合計銷量,Ram賣出了374,059輛。這三家汽車企業合計賣出了超過210萬輛皮卡,按照目前的成交價計算,輕鬆超過了每年1,000億美元。
Bobb Bobb 的置頂評論
「有趣的是,这样一个‘絕對支持言論自由’的人,卻不愿披露像汽車業務營業利潤率這樣簡單的信息……這證明了我的觀點:馬斯克收購後的特斯拉,本質上只是為了生產那些符合電動車和綠色稅收抵免條件的產品。」
至於機器人出租車?目前明顯領先的 Waymo 每週約完成 50 萬次付費乘車,今年早些時候分析師估計其年化營收約為 3.55 億美元。特斯拉甚至沒有單獨披露機器人出租車的收入,我們預計其規模只是 Waymo 的一小部分。
或許有一天情況會反轉。但這正是這裡的賭注:特斯拉正在放棄一個今天就能賣貨的巨大市場,轉而賭注在一個只有在未來幾年內解決自動駕駛問題後才真正會發展起來的市場上。馬斯克以前也下過同樣的賭注。他曾承諾到2020年路上將有100萬輛機器人出租車,而且自2016年以來,幾乎每年都說無人監督的自動駕駛「再過一年就能實現」。每一次他都輸了。
而且,抢购確實存在,至少值得一提。有些人就是想買下最後幾輛這種古怪、但確實令人印象深刻的卡車。但這並不代表這是一門好生意。
如果你要購買電動車,並使用家用太陽能為其充電,就可以將燃料成本降至幾乎為零。隨著去年電價上漲近10%,且預計還會繼續上漲,安裝太陽能是對沖成本上漲的最佳方式之一。通過租賃和PPA方案,你幾乎可以零首付開始使用並立即節省費用。如果你想找到最優方案,可以查看EnergySage。這是一項免費服務,數百家經過篩選的安裝商將為你的訂單競爭,因此與你自己單獨尋找相比,你可以節省20%到30%。在您選擇安裝商之前,不會有銷售電話。點擊這裡獲取免費報價。
FTC:我們使用能產生收入的汽車聯盟鏈接。更多內容。