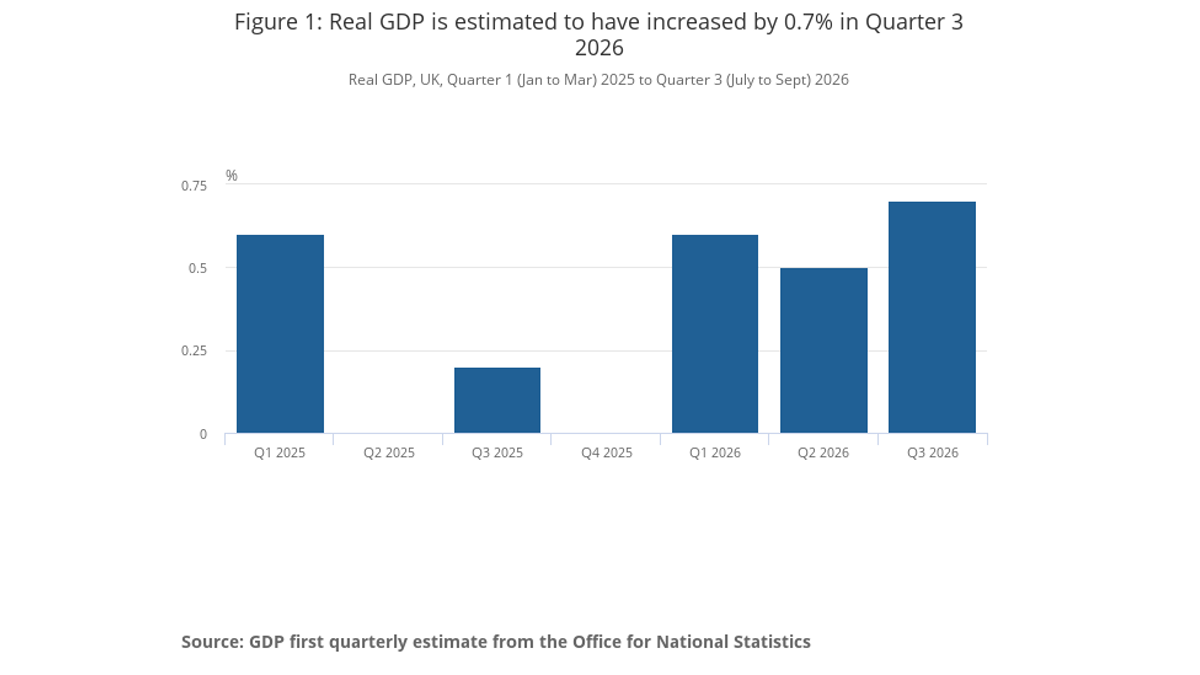


英國國家統計局11月12日發布三季度初步數據:2026年7月至9月實際GDP環比增長0.7%,高於二季度的0.5%;與一年前相比增長1.9%。人均實際GDP也環比增長0.7%,同比增長1.7%。這些數字顯示經濟繼續擴張,但增長並非各行業同步發生。
服務業產出增長0.9%,生產業增長0.1%,建築業則下降0.7%。20個細分行業中有13個實現增長。英國經濟體量中服務業佔比較大,因此商業服務的擴張足以抵消建築業的下滑。將0.7%簡單地稱為「全面復蘇」,會忽略各行業之間明顯不同的發展方向。
信息技術和商業服務成為主要支撐
ONS指出,在14個服務業子行業中,有11個對增長作出了積極貢獻。行政與支持服務增長4.1%,其中租賃活動增長6.6%;信息與通訊增長2.1%,計算機編程、諮詢及相關活動增長4.4%。專業、科學與技術活動也是重要的貢獻者。
統計機構特別提到,2026年有不少報告營業額大幅增長的企業與人工智能和雲計算有關,但由於數據收集方式的限制,無法精確量化這兩類活動貢獻了多少。這個限定很重要。它支持「AI和雲相關企業出現在增長較快的樣本中」,卻不支持將季度GDP的增幅直接歸因於AI投資。
服務業內部也出現下降。教育以及住宿和餐飲服務均下降0.5%,後者受到食品和飲料服務下降1.9%的拖累。商業服務的強化與面向消費者的部分活動的弱化可以同時發生,這說明企業端的需求和家庭端的體驗並不完全一致。在觀察就業、工資和消費時,需要將不同的服務行業分開來考慮。
製造回升未能扭轉建築業疲弱
生產部門僅增長0.1%。四個子部門中有三個出現下降:採礦業下降2.2%,電力、燃氣、蒸汽和空調供應下降2.1%,供水、污水與廢物管理下降1.5%。製造業是唯一正貢獻的部門,增長0.9%;13個製造子行業中有8個實現增長,計算機、電子和光學產品製造增長4.6%,貢獻最大。
建築業則下降0.7%,同比低1.7%。新工程數量下降1.6%,維修與保養業務則增長0.5%。私人住宅的新建數量下降4.7%,而私人住宅的維修與保養業務則增長1.5%。這種分化說明,現有房屋的維修與新增建設處於不同的週期,因此不能用建築業的總量來概括住房市場的整體狀況。
從支出法來看,第三季的增長主要來自家庭消費和固定資本形成。國內消費在剔除淨旅遊後增長0.6%。這些初步估計仍會隨著更完整的調查和年度平衡數據的出現而進行修訂,因此企業和投資者不應將一個季度的數據視為最終值。
月度節奏比季度標題更不均勻
9月增長0.2%,8月則沒有增長,且此前公布的0.1%數據也被下修;7月增長0.4%。三個月合計來看獲得較強的季度增幅,但增長走勢為先快、停頓、再小幅增長。季度數據能減少單月的波動,但也可能掩蓋了期間內的變化。
ONS 提供歷史修訂提示:自2000年第一季以來,首次估計與三年後最終值之間的平均修訂為正0.08個百分點,平均絕對修訂為0.27個百分點。平均值無法預示本季度會往哪一邊改變,但提醒讀者首次估計本身就帶有不確定性。政策討論應同時考慮方向、行業結構及後續修訂。
英國第三季的0.7%是一個明確的增長信號,但這種增長依賴於服務業,尤其是與商業相關的服務業的擴張。生產幾乎持平,建築和私人住宅的新建受到壓力,消費服務也並非普遍強勁。真正需要關注的是,這種由少數領域支撐的增長能否擴散到投資、住房和家庭需求上,而不只是等待下一次總量數字變大。
對於政策制定者而言,行業分化也會改變同一項政策的效果。商業服務企業可能更關注人才與數字基礎設施,而建築和住房鏈條則對融資成本、規劃和項目交付更加敏感。總量增長無法替代有針對性的判斷,後續的就業、投資和實際收入數據將決定這輪擴張是否具有更廣泛的基礎。